車の自社ローンとは?仕組み・審査・契約の注意点を解説
車の自社ローンとは、販売店などが独自の審査基準で分割払いに対応する購入方法です。銀行ローンやカーリースとの違い、自己破産後の審査、金利・手数料・保証料、所有権、完済後の手続きまで解説。契約で後悔しないための確認事項と、カーマッチ本庄駅南店の相談方法をご紹介します。
「自社ローンなら、ブラックでも車が買えるらしい」そんな話を聞いて調べ始めたものの、どこか引っかかっていませんか?銀行では断られたのに、どうして中古車販売店なら分割払いができるのだろう。
金利0%という広告は、本当なのだろうか。契約した後に、知らなかった費用を請求されることはないのだろうか。疑問が次々に出てくるのは、仕組みがわからないからです。
まして、以前の借金で苦しい思いをした方なら、契約書に名前を書くこと自体が怖いかもしれません。車の自社ローンとは、販売店などが購入者と直接、車の代金を分割で支払う契約を結ぶ販売方法です。
一般的な銀行ローンや信販会社のローンとは、お金の流れや審査の方法が異なります。ただし、自社ローンなら誰でも車を買えるわけではありません。金利や手数料、所有権など、契約前に確認すべきこともあります。
この記事では、車の自社ローンの仕組みを初めての方にもわかるように解説します。読み終わる頃には、自社ローンを利用するべきか、販売店に何を質問すべきか、自分で判断できるようになることを目指します。
この記事の監修者
連続起業家として33年。自身も2度の自己破産・債務整理を経験した当事者として、信用情報に不安があるお客様の審査・生活再建に寄り添っています。自己破産や債務整理で苦しんだ経験があるからこそ、同じ状況にいる方の気持ちに寄り添えると思っています。過去ではなく、今とこれからを一緒に考えます。
車の自社ローンとは?お金の流れから仕組みを理解しよう
自社ローンを理解するには、誰が車の代金を立て替えるのかを知ることが近道です。
一般的な自動車ローンは金融機関や信販会社が関わる
銀行の自動車ローンでは、金融機関から借りたお金で車を購入し、その後、金融機関へ返済していきます。ディーラーで案内されるローンには、信販会社などが購入代金を立て替え、購入者が分割で支払う仕組みがあります。
どちらも、販売店とは別の金融機関や信販会社が契約に関わるのが特徴です。
自社ローンは販売店と直接、分割払いを約束する
一方、自社ローンでは、販売店が購入者と直接、分割払いの契約を結ぶ形が一般的です。例えば、車両代金や必要な諸費用を含めた契約額を、決められた回数に分けて支払う方法です。
販売店は、購入者が毎月の支払いを続けられるかを確認して契約を判断します。つまり、自社ローンは「審査をしない販売方法」ではありません。審査をする主体や、判断に使う情報が一般的なローンと異なる場合がある販売方法なのです。
なお、保証会社などが関与する商品もあるため、契約の仕組みは販売店ごとに確認する必要があります。
自社ローンは借金ではないの?
自社ローンは、銀行から現金を借りる方法とは異なります。ただし、車の代金を後から支払う義務があることに変わりはありません。契約した金額を決められた期日までに支払う必要があり、支払いが遅れた場合の取り決めもあります。
「お金を借りていないから、支払えなくても大丈夫」という理解は間違いです。
自社ローンと銀行ローン・カーリースはどう違う?
車を手に入れる方法は一つではありません。自分に合う方法を選ぶために、それぞれの特徴を整理しましょう。
| 比較項目 | 自社ローン | 銀行・ディーラーローン | カーリース |
|---|---|---|---|
| 基本的な仕組み | 販売店などとの分割払い | 借入れ・立替払い | 契約期間中に車を利用 |
| 審査 | 販売店独自の基準など | 金融機関・信販会社の基準 | リース会社などの基準 |
| 毎月の費用 | 契約で定めた分割代金 | 元金・利息など | リース料金 |
| 所有権 | 完済まで留保される場合がある | 契約によって異なる | 通常はリース会社 |
| 契約終了時 | 完済後に所有権解除など | 契約に応じた手続き | 返却・再リースなど契約次第 |
新車を買いたい場合は?
新車の購入では、銀行ローンやディーラーローンを検討する方も多いでしょう。自社ローンは中古車を中心に扱う販売店で見かけることが多いものの、取扱車両は店舗によって異なります。
重要なのは、どの方法が優れているかではなく、自分の収入と生活に合う契約を組めるかという点です。
カーリースの残価とは?
カーリースなどで使われる「残価」とは、契約終了時点で見込まれる車の価値です。契約によっては、終了時の車両価値や走行距離、車の状態によって精算が必要になることがあります。
自社ローンとは契約の考え方が異なるため、月額だけで比較しないようにしましょう。
自社ローンの審査は何を見ている?
「普通のローンが通らなかった自分でも、審査を受けられるのだろうか」ここが最も気になる方もいるでしょう。自社ローンの審査基準は販売店によって異なりますが、現在の支払能力を確認することが基本になります。
信用情報に不安がある場合
信用情報とは、クレジットカードやローンの契約、返済状況などの記録です。信用情報機関には、金融機関や信販会社などから提供された情報が登録されています。
一般的な自動車ローンでは、こうした情報が審査の判断材料になります。自社ローンでは、独自の基準で審査する販売店もあります。ただし、保証会社が関与する場合など、信用情報の確認方法は契約によって異なります。
自己破産を経験していても申し込める?
自己破産を経験した方でも、自社ローンの相談ができる場合があります。ただし、自己破産をしていれば必ず審査に通る、あるいは必ず通らないというものではありません。
現在の収入、家計の支出、ほかの支払義務などによって判断が変わります。
勤続年数が短い人はどうなる?
転職直後や働き始めたばかりの場合、勤続年数が短いことを不安に感じるかもしれません。その場合も、仕事の内容や収入の状況などを含めて相談できることがあります。
収入があるという事実だけでなく、これから毎月の支払いを継続できるかが重要です。
保証人がいなければ組めない?
保証人の必要性は、販売店や審査結果によって異なります。保証人が必要な契約では、その人にも支払義務が生じる可能性があります。誰かに頼む前に、保証人が負う責任を確認してください。
審査に申し込む前に、今の状況を整理したい方へ
- ほかにも返済が残っている
- 収入はあるけれど、勤続年数が短い
- 自己破産のことをどう説明すればいいかわからない
そんな方は、いきなり購入を決める必要はありません。カーマッチ本庄駅南店では、車が必要な理由や現在の生活状況を伺いながら、購入の可能性と無理のない予算を一緒に考えます。
- ▶ 今の状況で自社ローンを利用できるか相談する
- https://carmatch.jpn.com/
自社ローンの金利0%は本当?契約金額の見方
「金利0%なら、銀行ローンよりお得なのでは?」そう思う方もいるでしょう。しかし、ここは慎重に確認してほしいところです。
金利がなくても手数料や保証料がかかる場合がある
自社ローンでは、金利を設定せずに分割払いを案内している販売店があります。ただし、分割事務手数料や保証料などが別途必要になる場合があります。また、車両本体の販売価格も販売店によって異なります。
そのため、金利の数字だけでは、どの契約が安いか判断できません。
支払総額を数字で確認する
例えば、次のような契約を考えてみましょう。
- 車両本体価格:90万円
- 登録・整備などの諸費用:15万円
- 分割手数料・保証料:15万円
- 契約総額:120万円
- 頭金:12万円
- 分割払いの対象額:108万円
- 支払回数:36回
- 月々の支払額:3万円
これは仕組みを説明するための仮の例であり、カーマッチ本庄駅南店の販売条件ではありません。この例では、月々3万円を36回支払うと108万円です。
さらに頭金12万円を加えると、支払総額は120万円になります。月々の支払額だけを見ていると、頭金や諸費用を含めた負担を見落とすことがあります。
契約前に必ず確認する数字
契約書や見積書では、車両本体価格、諸費用、頭金、分割手数料、保証料、支払回数、毎月の支払額、支払総額をそれぞれ確認しましょう。「月々いくらなら払えるか」だけでは不十分です。最後まで支払った時に、合計いくらになるのか。その数字に納得してから契約することが大切です。
自社ローンの所有権は誰のもの?完済後の手続き
自社ローンで意外と知られていないのが、車の所有権です。車を運転していても、車検証に記載された所有者が自分ではない場合があります。
所有権留保とは?
所有権留保とは、代金の支払いが完了するまで、販売店などが車の所有権を保持する契約上の仕組みです。この場合、購入者は車を使用できますが、所有者として自由に売却できるわけではありません。
完済後は自動的に名義が変わる?
完済しただけで、車検証上の所有者名義が自動的に変わるとは限りません。所有権解除のための書類を受け取り、必要に応じて名義変更の手続きを行います。
手続きにかかる費用や方法は、契約前に確認しておくと安心です。
途中で下取りに出したい場合は?
支払いの途中で別の車へ乗り換えたくなることもあるでしょう。その場合、残っている支払いの金額や所有権の条件によって、下取りの進め方が変わります。
残債がある車を勝手に売却することは避け、契約先に確認してください。
自社ローンは怪しい?安心して契約するための見分け方
自社ローンという販売方式そのものが、怪しいわけではありません。ただし、どの販売店でも安心できるという意味でもありません。大切なのは、契約条件がわかりやすく説明されているかどうかです。
口頭の説明と契約書が一致しているか
「月々3万円で大丈夫です」と言われたら、その金額が契約書にも記載されているか確認しましょう。支払いが遅れた場合の遅延損害金や、契約解除に関する条件も重要です。
不明な項目があるまま署名する必要はありません。
車両の状態について説明があるか
中古車は、一台ごとに状態が違います。走行距離、修復歴、車検の残り期間、整備内容などを確認しましょう。納車前に何を整備するのか、購入後に不具合が発生した場合はどう対応するのかも聞いておきたいところです。
支払いが難しくなった時の対応を確認する
生活していれば、予想外の出費が発生することがあります。病気や仕事の変化によって、毎月の支払いが難しくなる可能性もあります。契約前に、支払いが遅れた場合の連絡方法や契約上の対応を確認しておきましょう。
支払いが困難になった場合は、放置せず早めに契約先へ相談することが重要です。
自社ローンで購入できる車種と維持費の考え方
自社ローンで乗れる車は、販売店の取扱状況や審査結果によって異なります。通勤中心ならコンパクトカー、家族の送迎ならミニバン、荷物を運ぶ機会が多ければステーションワゴン、アウトドアで使うならクロカンなど、用途に応じた車種が候補になります。
ただし、購入できる車と、無理なく維持できる車は必ずしも同じではありません。燃料代、任意保険料、税金、駐車場代、車検費用などを含めて考える必要があります。
車両の価値を判断する際も、人気車種という理由だけでなく、年式や整備状況などを確認しましょう。
カーマッチ本庄駅南店オーナーの石原潤一からあなたへ
2度の債務整理を
人生を立て直す
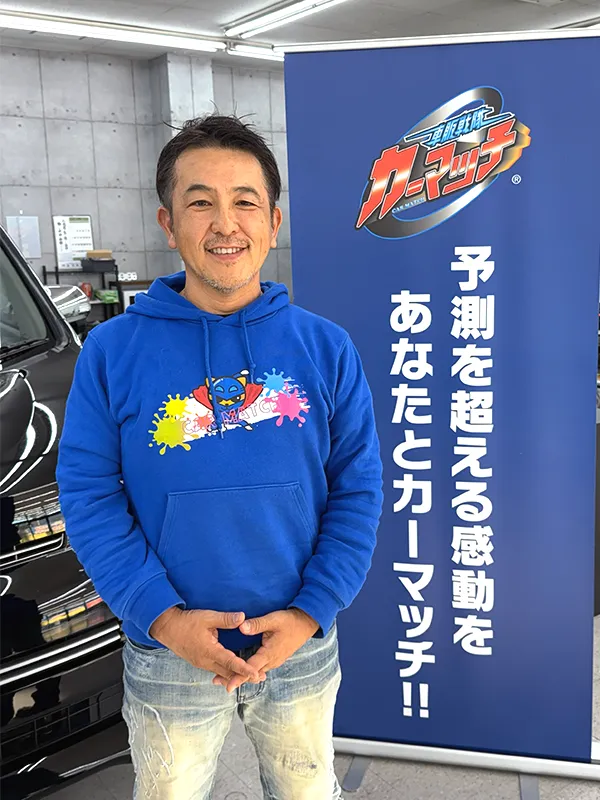 株式会社一期一縁 代表取締役
カーマッチ本庄駅前店オーナー石原 潤一
毎月の返済額が80万円を超えていた頃のことを、僕は今でも忘れられません。28歳の時でした。全日本選手権のバイクレースに挑戦していた僕は、レース資金を作るために自動車の板金修理会社を経営していました。
仕事で稼ぐ。レースに使う。足りなくなったら、さらに働く。その繰り返しでした。事業の売上は伸びていたのに、手元のお金には余裕がない。そして借金は3,000万円を超え、僕は債務整理をすることになりました。
あの頃、僕がもっと真剣に向き合うべきだったのは、売上や借入額という数字だけではなかったと思います。そのお金を使った後、自分の生活がどうなるのか。そこまで考えなければいけなかったんです。
だから今、カーマッチ本庄駅南店でお客様の相談を受ける時、僕は月々の支払額だけで話を終わらせたくありません。例えば、毎月4万円なら支払えるという方がいたとします。
でも、その4万円を支払った後、食費や家賃、子どものためのお金は残るでしょうか。急な修理が必要になった時、対応できるでしょうか。車を手に入れたことで、別の大切なものを犠牲にしてしまわないでしょうか。
僕は、そこまで一緒に考えたいんです。営業スタッフの阿久津征樹にも、過去に自己破産を経験したという背景があります。僕は債務整理、阿久津は自己破産。手続きも事情も同じではありません。
でも、お金の問題を抱えた人が、どんな気持ちで相談の扉を開けるのか。その重さを、僕たちは軽く扱いたくありません。だから、過去の失敗を責めるような接客はしたくない。そして、購入を急がせるような提案もしたくない。時には、希望する車の予算を下げる話をするかもしれません。今は契約を見送った方が良いと考えることもあるでしょう。それでも、僕はそれが大切な仕事だと思っています。僕たちは車を売ることを目的にしているのではありません。
車を必要としている人が、これからの暮らしを立て直すためのお手伝いをしたい。そのために、車という手段を扱っています。あなたが相談に来た時、最初から上手に事情を説明する必要はありません。
「車が必要なんです。でも、ローンが不安で……」その一言からでも、話を始められます。自社ローンを組むかどうか、まだ決めていなくても構いません。
- 毎月いくらまでなら支払えるか
- 仕事や家族のために、どんな車が必要か
- 今、どんな支払いが残っているか
一緒に整理するところから始めましょう。
- ▶ カーマッチ本庄駅南店に今の状況を相談する
- https://carmatch.jpn.com/
あなたの人生に寄り添う
過去よりも今を見て
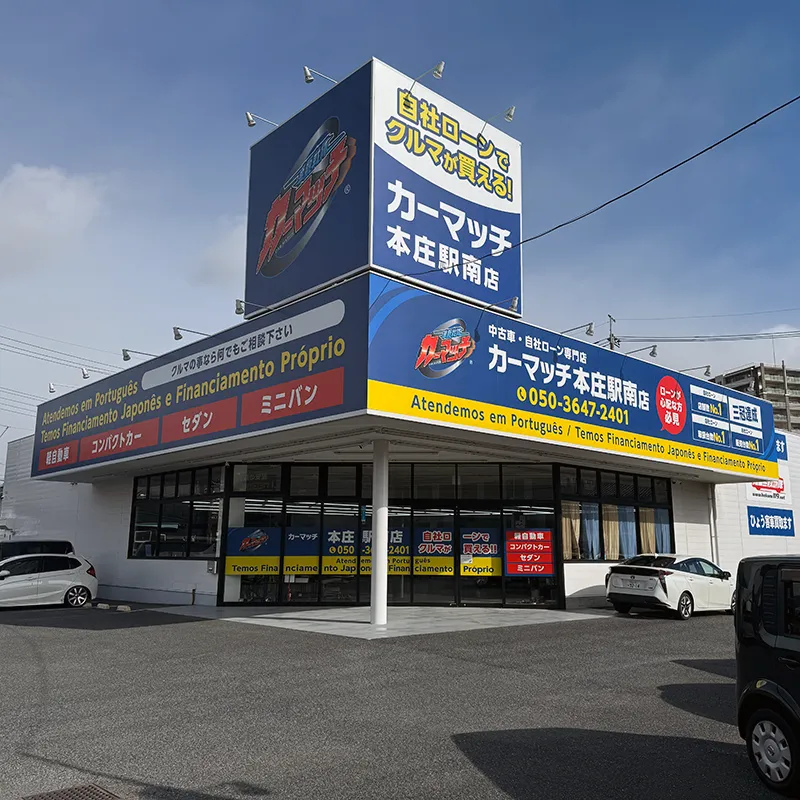
カーマッチでは、自己破産や任意整理などの債務整理経験がある方、信用情報に不安がある方、ブラックリストと呼ばれる状況の方でも利用できます。一般の銀行やディーラーでは信用情報機関の照会によって審査基準が厳しく、借入がある方や勤続年数が短い方は審査通過が難しいのが現実です。しかしカーマッチは過去ではなく「今返済できるか」に焦点を当てて審査を行います。
車の自社ローンについてよくある質問
Q. 自社ローンは誰でも組めるのですか?
いいえ。自社ローンにも審査があります。現在の収入や支出、契約条件などによって結果は異なります。
Q. 頭金なしでも申し込めますか?
頭金の必要性は販売店や審査結果によって異なります。頭金なしで申し込めるか、事前に確認しましょう。
Q. 支払いが終わるまで車に乗れるのですか?
契約に従って支払いを続けている間は、通常、購入した車を使用できます。ただし、契約違反や支払いの遅れが生じた場合の扱いは契約内容によります。
Q. 自社ローンを完済すると信用情報が良くなりますか?
自社ローンの支払い履歴が信用情報機関に登録されるかどうかは、契約の仕組みによって異なります。完済だけで信用情報の改善が保証されるわけではありません。
Q. 自社ローンとカーリースはどちらが良いですか?
車を購入して所有したいのか、一定期間利用したいのかによって適した方法は異なります。月額だけでなく、契約終了時の条件まで比較しましょう。
まとめ|自社ローンとは、仕組みを理解して利用する車の購入方法
車の自社ローンとは、販売店などが購入者と直接、分割払いの契約を結ぶ販売方法です。一般的な自動車ローンとは審査の仕組みが異なる場合があり、過去の信用情報に不安がある方でも相談できることがあります。
ただし、契約する際には、金利、手数料、保証料、支払総額、所有権、完済後の手続きなどを確認することが大切です。そして、何より忘れないでほしいことがあります。
車を買えることがわかったからといって、すぐに契約を決める必要はありません。カーマッチ本庄駅南店では、今の収入や生活状況を踏まえ、無理なく車を持てるかを一緒に考えています。
自己破産や債務整理の経験がある方も、一般的なローンの審査に落ちた方も、まずは現在の状況を聞かせてください。購入できるかどうかだけでなく、購入した後も安心して暮らせるか。
そこまで考える車選びを、一緒に始めましょう。
- ▶ 自社ローンの仕組みや購入可能性について相談する
- https://carmatch.jpn.com/
- カーマッチ本庄駅南店
- 埼玉県本庄市南1丁目2番地4