自社ローンのトラブル7例|契約前の防止策と対処法
自社ローンではどんなトラブルが起こる?支払総額、手数料、契約書、延滞、所有権留保、中古車の状態など7つの事例から、契約前の防止策と問題発生後の対処法を解説します。
- 自社ローンって、トラブルが多いの?
- やばい販売店に当たったらどうしよう
- 契約したあとに金額が変わったら?
- 払えなくなったら、車はどうなる?
一般的なローンの審査に不安があり、自社ローンを調べ始めたのに、今度はこんな情報を目にして怖くなった人もいると思います。信用情報に不安がある。債務整理を経験している。銀行や信販会社のローンでは難しかった。それでも仕事や家族のために車が必要。そんな状況では、「審査に通るなら早く決めたい」と思ってしまうことがあります。でも、急いでいる時ほど確認してほしいことがあります。自社ローンのトラブルは、契約前に防げるものと、起きてからの初動が大切なものがあります。
だからこの記事では、「自社ローンはやばい」と不安を煽ることはしません。反対に、「自社ローンなら安心です」とも言いません。大切なのは、自社ローンという名前ではなく、あなたが実際に結ぶ契約内容です。
この記事では、自社ローンで注意したい7つのトラブルと予防方法、すでに問題が起きている場合の対処まで具体的に説明します。
この記事の監修者
連続起業家として33年。自身も2度の自己破産・債務整理を経験した当事者として、信用情報に不安があるお客様の審査・生活再建に寄り添っています。自己破産や債務整理で苦しんだ経験があるからこそ、同じ状況にいる方の気持ちに寄り添えると思っています。過去ではなく、今とこれからを一緒に考えます。
すでにトラブルが起きている方へ|最初にやる5つのこと
すでに、
- 説明された金額と違う
- 契約内容がおかしい気がする
- 納車された車に問題がある
- 支払いができそうにない
という状況なら、まず冷静に次の順番で動いてください。
STEP1|その場で新しい約束をしない
内容を理解できていない状態で、新たな書類への署名や追加の支払いなどを求められた場合は、何の書類・支払いなのかを確認します。分からないまま進めないことが大切です。
STEP2|手元の資料を全部集める
- 契約書
- 注文書
- 見積書
- 車検証
- 保証書
販売店から受け取った資料。メールやLINEなどのやり取り。支払いの記録。車両に問題があるなら写真や整備記録。まず一ヶ所に集めます。
STEP3|「何がおかしいのか」を一文にする
例えば、
- 見積書の総額と契約書の総額が違う
- 修復歴なしと聞いていたが説明と異なる疑いがある
- 所有権について聞いていた内容と契約書の記載が違う
などです。「なんか怪しい」を「どこが違うのか」に変えます。
STEP4|販売店へ記録が残る形で確認する
感情的に責めるのではなく、「契約書のこの部分について確認したいです」と具体的に聞きます。電話だけで終わらせず、必要に応じてメールやLINEなど、やり取りを確認できる形でも残しておきます。
STEP5|解決できなければ第三者へ相談する
販売店との話し合いだけでは解決が難しい場合は、問題を抱え込まないでください。契約や消費者トラブルについて相談できる公的・専門的な窓口があります。
相談先についてはこの記事の後半で紹介します。
最初に結論|自社ローンのトラブルは5ヶ所を確認すれば防ぎやすい
契約前に最低限確認したいのは、
- お金
- 契約
- 車両
- 所有権
- 支払いが遅れた時の条件
です。特に、月々の支払額だけ。「審査通過」という結果だけ。「金利0%」など一つの表示だけ。で契約を判断しないでください。販売店の透明性は、売りやすい話ではなく、契約後に困る可能性まで説明してくれるかを見る。
ここが重要です。
トラブル1|思っていた支払総額と違った
最初に確認したいのがお金です。例えば、「月々3万円なら払える」と思って契約した。ところが後から、「こんな総額になると思っていなかった」となる。これでは安心して車に乗ることができません。
本体価格だけではなく「最後までに払う金額」を確認する
確認したいのは、
- 中古車の本体価格
- 頭金
- 手数料
- その他の費用
- 月々の支払額
- 分割回数
そして完済までの総額です。金利について説明を受けた場合も、それだけで判断しません。契約方式によって費用の考え方が異なる場合があるからです。本体価格に対して何が加わり、最終的にいくら支払う契約なのか。
契約書と見積書で確認してください。
「上乗せされている?」と思ったら内訳を確認する
本体価格と支払総額を比べて、「かなり上乗せされているように見える」と感じた場合、すぐに悪質だと断定するのではなく、まず差額の内訳を確認します。
何の費用なのか。いくらなのか。いつ説明されたのか。契約書のどこに書かれているのか。金額の理由を一項目ずつ説明してもらえるか。ここに透明性が表れます。
トラブル2|「自社ローン」と思っていた契約の仕組みが違った
「自社ローン」という名前だけを見て、すべて同じ仕組みだと思わないでください。車を分割で購入する方法には複数の仕組みがあります。銀行からお金を借りて車を購入する。信販会社が販売店へ車両代金を立て替える。販売店が自社で購入者と分割契約を結ぶなどです。
貸金業と車の分割販売を同じものだと思わない
お金そのものを貸す取引と、商品を分割で販売する取引は同じ仕組みではありません。そのため、誰が審査するのか。誰と契約するのか。誰に月々支払うのか。信販会社は入るのか。車両代金を誰かが立て替えるのか。を確認してください。
自社ローンという呼び方だけではなく、実際の契約関係を見ることがトラブル防止につながります。
トラブル3|契約書を読まないまま納車を急いだ
車が必要な人ほど、納車を急いでいることがあります。今の車が壊れた。来週から仕事で必要。子どもの送り迎えができない。そんな状況なら、「早く車に乗ること」が最優先になってしまいます。だからこそ契約書を読む時間を飛ばさないでください。
契約内容で分からない言葉を残さない
確認したいのは、
- 支払額
- 分割回数
- 頭金
- 手数料
- 総額
- 所有権
- 延滞時の扱い
- 完済時の扱い
途中で車を手放す場合の条件などです。さらに、「口頭で聞いたから大丈夫」で終わらせないことも重要です。大切な約束は書面に残っているか確認してください。
契約書を読む目的は販売店を疑うためではなく、自分と販売店の約束を同じ形にするためです。
トラブル4|中古車の状態が説明と違うと感じた
自社ローンの話になると、どうしても審査ばかりに目が向きます。でも、実際に何年も乗るのは中古車です。契約前には、
- 年式
- 走行距離
- 修復歴
- 車検
- 整備内容
- 保証内容
- 車両状態
を確認してください。
「審査に通る車」と「安心して乗る車」は別の話
一般的なローンが難しかった人ほど、「とにかく通る車で」と考えてしまうことがあります。でも審査結果と車両状態は別問題です。審査に通過したから、その中古車の状態まで保証されたわけではありません。
納車前に、どこまで点検するのか。どこまで整備するのか。故障した場合に何が保証されるのか。保証されない部分は何か。を確認します。車両状態について説明を受けたら、できるだけ書面でも確認しておきましょう。
トラブル5|所有権留保を知らなかった
自動車の分割購入では、契約によって所有権留保が設定される場合があります。そのため、「自分がお金を払って、自分が毎日乗るのだから、自由に売却できる」とは限りません。
契約前に所有者と使用者を確認する
確認するのは、車検証上の所有者は誰か。使用者は誰か。完済したらどうなるか。所有権に関する手続きは必要か。完済前に売却する場合はどうなるか。事故などで車両を失った場合はどうなるかです。
所有権留保という仕組みがあるだけで「やばい契約」と判断するのではありません。重要なのは、契約前に説明され、自分が内容を理解しているかどうかです。
トラブル6|延滞した時の条件を知らなかった
契約する日に、「僕は延滞するかもしれません」と思っている人はほとんどいないでしょう。でも、仕事が減る。病気になる。家族にお金が必要になる。突然大きな出費が発生する。そんなことはあります。その時に初めて契約書を開いて、「こんな条件だったの?」となるのは避けたいところです。
契約前に「もし払えなかったら」を聞く
確認したいのは、支払日はいつか。遅れた場合はどうなるのか。追加負担が発生するのか。延滞が続いた場合に契約上どう扱われるのか。車両についてどのような取り決めがあるのかです。そして返済が厳しくなりそうなら、連絡を無視しないでください。支払いが止まってからではなく、止まりそうな時に話す。ここが重要です。
トラブル7|「審査に通る」と言われ、条件を比較しなかった
信用情報に不安があると、「ここなら通る」という言葉が非常に魅力的に見えることがあります。でも、「通る」と、「自分にとって良い契約」は同じ意味ではありません。販売店によって審査基準や契約内容は異なります。審査結果が通過だったとしても、
- 返済負担
- 支払総額
- 車両状態
- 保証
- 所有権
- 延滞時の条件
まで確認してください。
保証人や頭金も一つの条件だけで判断しない
「保証人なし」「頭金なし」という条件だけで販売店を決めないことも大切です。保証人が必要になる条件や頭金の有無は、販売店や契約内容、審査結果などによって異なります。
一つの好条件で契約全体を判断しない。これだけでもトラブルを避けやすくなります。
こんな時はいったん契約を止める|5つのサイン

「悪質な販売店をどう見抜けばいい?」という不安もあると思います。一つの出来事だけで悪質と断定することはできません。ただし、次のような状況なら、その場で契約を急がず、冷静に確認することをおすすめします。
1. 支払総額を質問しても明確な答えが出ない
月々の金額は説明される。でも、「最後まで払うと全部でいくらですか?」に明確な回答がない。そんな時は確認が必要です。
2. 費用の内訳を質問しても説明が曖昧
「この手数料は何ですか?」「この費用は何のためですか?」と聞いた時に、具体的な説明を受けられるか確認します。
3. 契約書を十分確認する前に署名を急かされる
「今日決めないとダメ」などと急かされた場合も、なぜ今日なのか確認してください。分からない状態で署名する必要はありません。
4. 口頭説明と書面の内容が違う
「聞いていた内容と違う」と感じたら、その場で止めます。どちらが契約内容になるのか確認し、必要な約束は書面へ反映してもらいます。
5. 中古車について質問しても情報が出てこない
- 走行距離
- 修復歴
- 保証
- 整備
- 車両状態
こうした基本的な質問への説明が十分でないなら、契約を急ぐ必要はありません。不安を感じた時に一度止まれることも、車選びの大切な能力です。
「ブラックリストだから仕方ない」と条件を諦めない
信用情報に不安がある。債務整理を経験した。過去に延滞した。だから、「多少条件が悪くても仕方ない」と思ってしまう人がいます。でも、それは分けて考えてください。
一般に「ブラックリスト」という名称の一枚の名簿が存在するわけではありません。ローンやクレジットなどの契約・返済状況に関する情報は、信用情報機関で扱われています。
自分の信用情報が気になる場合は、本人が情報開示を申し込める制度もあります。
信用回復を焦って契約しない
「自社ローンを完済すれば信用回復できる?」と考える人もいると思います。しかし、どの契約が信用情報機関にどのように登録されるかは、契約の仕組みや事業者などによって異なります。
そのため、「この自社ローンを組めば信用情報が必ず良くなる」という前提で契約しないでください。信用情報について確認したい場合は、対象となる信用情報機関の制度を確認します。
カーリバなどを比較する時も「審査」だけで決めない
自社ローンを探していると、カーリバなど複数のサービスが候補に出てくると思います。比較する時に、「どこなら審査に通る?」だけを見ると、契約後の違いを見落とします。比較するなら、
- 審査基準
- 本体価格
- 頭金
- 手数料
- 月々の支払額
- 分割回数
- 総額
- 保証人
- 納車条件
- 車両状態
- 所有権
延滞時の条件などを同じ項目で確認してください。サービスや契約条件は変わることがあるため、申込み時には最新の公式情報と、自分に提示された見積書・契約書を確認します。
カーリースも選択肢。ただし契約の違いを理解する
自社ローン以外にはカーリースという選択肢もあります。ただし、「ローンが怖いからカーリース」という理由だけで決めないでください。購入とカーリースでは契約の考え方が異なります。月々の金額だけではなく、
- 契約期間
- 所有権
- 走行距離などの条件
- 車検やメンテナンス
- 途中解約
契約終了時の車両の扱いなどを確認します。自社ローン。銀行ローン。ディーラーで案内されるローン。カーリース。どれを選ぶ場合でも、選択肢の名前より、自分が負う約束を理解すること。これが基本です。
悪質な自社ローン販売店を避ける「透明性チェック」
僕なら広告の言葉より、説明の透明性を見ます。
支払総額を契約前に説明できるか
「月々○万円」だけではなく、最終的にいくら支払うのか確認します。
費用の内訳を説明できるか
本体価格以外に何が必要なのか。それぞれいくらなのか。
車両状態を説明できるか
走行距離、修復歴、整備、保証などについて確認できるか。
延滞時の条件まで説明するか
契約に都合のいい話だけではなく、支払いが遅れた場合についても説明があるか。
契約書を読む時間があるか
内容を理解してから判断できるか。
質問を嫌がらないか
分からないことを聞いた時に、具体的に答えてくれるか。
審査通過だけをゴールにしていないか
「通過しました」で終わらず、その支払額で生活を続けられるかまで考えられているか。透明性とは、いいことをたくさん話すことではありません。自分にとって不利になり得る条件まで、契約前に見える状態になっていることです。
トラブルが起きた時は「4つ」に分ける
すでに問題が起きている場合、「自社ローンでトラブルになった」という一言のままにしないでください。
お金のトラブル
「説明された支払額と違う」「総額の内訳が分からない」という場合です。契約書、見積書、支払い記録を並べ、どの金額に認識の違いがあるのか確認します。
契約のトラブル
所有権留保、完済後の扱い、延滞時の条件などについて認識が違う場合です。契約書の該当部分と契約前の説明を整理します。
車両のトラブル
故障、修復歴、走行距離、保証などの問題です。契約時の車両情報、保証書、整備記録、現在の状態を確認します。必要に応じて問題箇所を写真などで記録します。
支払いのトラブル
返済が厳しくなった。延滞しそう。すでに支払いが遅れている。この場合は契約書を確認し、販売店へ早めに連絡します。トラブルを種類ごとに分けると、次に集める資料と聞く相手が見えてきます。
販売店との話し合いで解決しない時の相談先
「販売店へ話した。でも解決しない」そんな場合まで一人で抱える必要はありません。
消費者ホットライン「188」
契約や悪質商法などの消費者トラブルについて、どこへ相談すればよいか分からない場合は、消費者ホットライン「188」で最寄りの消費生活センターなどにつながる案内を受けられます。
契約書や見積書などを整理してから相談すると、状況を説明しやすくなります。
中古車購入そのもののトラブル
中古車の購入については、自動車公正取引協議会の消費者相談室でも相談を受け付けています。特に、
- 納車後の故障
- 保証
- キャンセル
- 諸費用
中古車の表示などについて困っている場合は、こうした専門窓口の情報も確認してください。第三者へ相談することは、販売店と戦うことではありません。
自分だけでは判断できない問題を、いったん外から見てもらうことです。
カーマッチ本庄駅南店オーナーの石原潤一が「連絡が途切れること」を怖いと思う理由
2度の債務整理を
人生を立て直す
 株式会社一期一縁 代表取締役
カーマッチ本庄駅前店オーナー石原 潤一
僕自身、お金のことで人生が行き詰まり、債務整理を経験しています。お金が苦しくなると、人は数字だけで追い詰められるわけではありません。電話が鳴る。出たくない。郵便物が届く。開けたくない。誰かに、「今、お金がありません」と言う。それがものすごく怖くなる。僕にも、そんな時期がありました。だから今、カーマッチ本庄駅南店で車を販売していて、僕が一番避けたいことの一つが、困ったお客様との連絡が途切れてしまうことです。もちろん契約は契約です。支払いの約束もあります。相談すれば何でも変更できるという意味ではありません。でも、「石原さん、ちょっと相談があります」その一言を言えるうちに話してほしい。まだ延滞していない。でも来月が厳しそう。仕事が変わった。家族に急な出費があった。
そんな時点で話せれば、少なくとも何が起きているのかを一緒に整理できます。僕は自分がお金で苦しんだからこそ、問題が起きない関係だけではなく、問題が起きた時にも会話が消えない関係を作りたい。
そう思っています。
あなたの人生に寄り添う
過去よりも今を見て
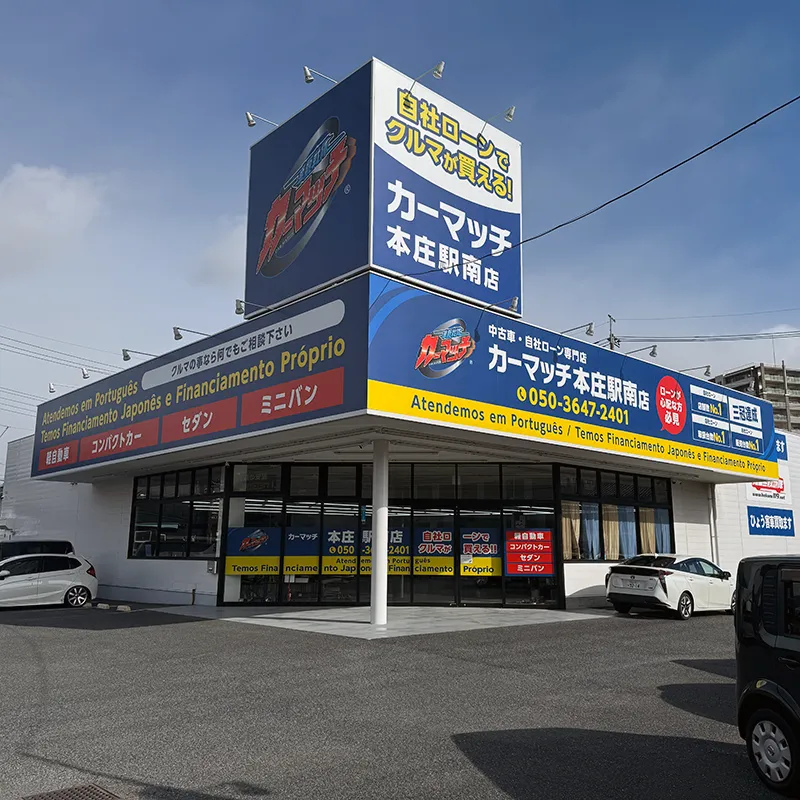
カーマッチでは、自己破産や任意整理などの債務整理経験がある方、信用情報に不安がある方、ブラックリストと呼ばれる状況の方でも利用できます。一般の銀行やディーラーでは信用情報機関の照会によって審査基準が厳しく、借入がある方や勤続年数が短い方は審査通過が難しいのが現実です。しかしカーマッチは過去ではなく「今返済できるか」に焦点を当てて審査を行います。
カーマッチ本庄駅南店のトラブル防止は「契約前」に一番時間を使う
トラブルが起きてから一生懸命対応する。それも大切です。でも、その前にできることがあります。この支払額で生活できるか。頭金を払ったあとにお金は残るか。この車種の維持費は大丈夫か。中古車の状態を理解しているか。契約内容を理解しているか。所有権留保について確認したか。延滞した場合の条件を理解したか。一つずつ確認します。僕たちは、トラブルを処理することより、トラブルになりそうな認識のズレを契約前に減らしたい。
車を販売するだけなら、審査結果が出て、契約書にサインをもらい、納車すれば仕事は終わるかもしれません。でも、その車は次の日から、仕事へ行くために使われる。子どもを迎えに行く。買い物へ行く。家族を病院へ連れて行く。その人の生活の中へ入っていきます。だから契約書の向こう側まで考えたいと思っています。
自社ローンのトラブルを防ぐ契約前12項目チェック
契約書へサインする前に確認してください。
- □ 車両の本体価格
- □ 頭金
- □ 手数料
- □ その他の費用
- □ 月々の支払額
- □ 分割回数
- □ 完済までの総額
- □ 走行距離・修復歴・整備・保証
- □ 所有権留保と名義
- □ 完済後の手続き
- □ 延滞した場合の条件
- □ 完済前に車を手放す場合の条件
この中に、「分からない」が一つでもあったら、その場で質問してください。すぐ契約しなくても構いません。一度持ち帰って冷静に考えてもいい。車が必要な理由は急いでいても、契約内容まで急いで理解する必要はありません。
まとめ|トラブルを防ぐ第一歩は「分からない」と言えること
自社ローンのトラブルを調べると、怖い話も出てくると思います。でも、「自社ローンだから危険」「銀行やディーラーのローンなら絶対安全」という単純な話ではありません。大切なのは、誰と契約するのか。どんな契約なのか。いくら払うのか。何回払うのか。どんな中古車なのか。誰が所有者になるのか。延滞したらどうなるのか。それを契約前に理解していることです。そして僕は、もう一つ大切なことがあると思っています。困った時に「困っています」と言える相手かどうか。
カーマッチ本庄駅南店オーナーの石原潤一は、自分自身がお金で苦しみ、債務整理を経験しました。だから、「支払いが厳しくなったなんて恥ずかしくて言えない」という気持ちも分かります。でも、黙っている間にも時間は進みます。だから僕たちは、契約する前から話せる関係を作りたい。契約書の意味が分からないなら聞いてください。他社の見積書と比較したいなら、それでも構いません。まだ自社ローンを利用するか決めていなくても大丈夫です。車を売るところからではなく、「今、何が一番不安ですか?」というところから話を始めたいと思っています。トラブルが絶対に起きないと約束することはできません。だからこそ、分からないまま契約しない。口約束だけで終わらせない。困った時に連絡を絶たない。
そして、自分たちだけで解決できなければ第三者にも相談する。そこまで含めて自分を守る方法です。車は、新しいお金の問題を抱えるために買うものではありません。
仕事へ行く。家族を乗せる。生活を続ける。そのための一台です。カーマッチ本庄駅南店は、車を渡すところではなく、その車を安心して生活の中へ迎えられるところから、一緒に考えたいと思っています。