中古車自社ローンおすすめ|審査が不安な人の選び方
中古車の自社ローンはどこがおすすめ?信用情報や自己破産などでオートローン審査が不安な方へ、銀行系ローン・信販会社・自社ローン・カーリースの違いと、自分に合った販売店・中古車の選び方を解説します。
新車ディーラーへ行った。欲しいクルマも決まった。見積もりも出してもらった。あとはローンだけ。ところが、「今回は審査が通りませんでした」と言われた。その瞬間、車が買えないことより、「自分はもうローンを組めない人間なのか」
という気持ちになる方がいます。過去に自己破産した。支払いを延滞したことがある。信用情報が心配。いわゆるブラックリストの状態になっているかもしれない。そんな不安から、「中古車自社ローンおすすめ」
と検索している方もいるでしょう。
- オトロン
- ココカー
- カートルズ
- PROUD
そしてカーマッチ。検索すると、いろいろな自社ローン販売店が出てきます。でも、今回は会社を1位、2位、3位と並べることはしません。なぜなら、その前にもっと大切なことがあるからです。
今のあなたには、本当に自社ローンが合っているのか。銀行系ローン。信販会社のオートローン。自社ローン。信用回復を意識したローン。カーリース。中古車に乗れる方法は、一つではありません。
まず自分に合った「買い方」を選ぶ。そのあと、販売店を選ぶ。この順番で考えてみましょう。
この記事の監修者
連続起業家として33年。自身も2度の自己破産・債務整理を経験した当事者として、信用情報に不安があるお客様の審査・生活再建に寄り添っています。自己破産や債務整理で苦しんだ経験があるからこそ、同じ状況にいる方の気持ちに寄り添えると思っています。過去ではなく、今とこれからを一緒に考えます。
中古車自社ローンがおすすめなのはどんな人?
結論から言うと、一般的なオートローンの審査に不安があり、それでも仕事や生活に車両が必要な方にとって、自社ローンは検討できる選択肢の一つです。例えば、自己破産を経験した。
債務整理をした。クレジットカードやローンの支払いを延滞した。信用情報に不安がある。新車ディーラーでオートローンに落ちた。銀行系ローンが通らなかった。そんな方です。
ただし、「自社ローン=誰でも必ず通る」ではありません。販売店ごとに審査基準や契約条件があります。だから、「どこなら通る?」だけで探すのではなく、「どんな契約なら最後まで無理なく支払える?」
まで考える必要があります。
あなたはどれ?中古車を買う5つの方法から考える
1|信用情報に不安が少ないなら銀行系ローン
安定した収入があり、信用情報にも大きな問題がない。そんな方なら、最初から自社ローンだけに絞る必要はありません。銀行系ローンも候補です。金融機関によって審査基準や金利、利用条件は異なるため、頭金。
借入額。月々の支払額。支払い回数。総支払額。まで比較します。一般的なローンを問題なく組めるなら、そちらを選んだ方が自分に合う場合もあります。
2|新車ディーラーや中古車販売店のオートローン
トヨタなどの新車ディーラーや中古車販売店では、信販会社を利用したオートローンを扱っていることがあります。信販会社による審査に通り、金利や支払い条件に納得できるなら、これも選択肢です。
「中古車だから自社ローン」と最初から決める必要はありません。一般的なオートローンを組めるのなら、両方の条件を比較してください。
3|信用情報が不安なら自社ローン
銀行系ローン。信販会社のオートローン。どちらも難しかった。そこで候補になるのが、自社ローンです。一般的なオートローンとは異なり、販売店が独自の審査基準を設けて分割払いに対応する仕組みがあります。
過去の信用情報だけで判断するのではなく、現在の収入。
- 支出
- 仕事
- 生活状況
- 月々支払える金額
などを確認して審査する販売店があります。だから、過去に自己破産した方でも、相談できる可能性があります。ただし、自社ローンでも審査はあります。「ブラックリストでも100%通る」
「誰でも必ず組める」という意味ではありません。
4|信用回復も目的なら契約の仕組みを確認する
「自社ローンをきちんと払えば、信用回復できますか?」これはよく聞かれる質問です。ここは、契約前に必ず確認してください。販売店と購入者が直接分割払いの契約をする一般的な自社ローンでは、支払い実績が通常のオートローンと同じ形で信用情報機関に登録されるとは限りません。
一方、信用回復を意識した別の仕組みの商品もあります。重要なのは、「信用回復ローン」という言葉だけを見るのではなく、誰と契約し、どの信用情報機関にどのような情報が登録されるのかまで確認することです。
5|「所有」より「乗れる」を優先するならカーリース
「中古車を自分のものにすること」より、「仕事や生活のためにクルマに乗れること」を優先するなら、カーリースも選択肢です。ただし、契約期間。月々の料金。
- 走行距離制限
- 中途解約
- 契約満了時
車両の所有関係。などの条件を確認する必要があります。買う。借りる。分割払いで購入する。方法によって契約内容が違います。だから、ローンに落ちた=自社ローンしかないと決めつけないことです。
中古車自社ローンのおすすめ販売店を見つける7つの基準
自分には自社ローンが合っていそう。そう分かってから、販売店を探します。
1|「審査に通る」だけを売りにしていないか
自社ローンを探している時、一番気になる言葉は、「通る」だと思います。でも、ここに少し注意してください。審査に通ったら、そこから支払いが始まります。48回払いなら、4年間です。
大切なのは、審査を通過することではなく、48回目まで無理なく払えること。販売店が、「月々いくらなら払えますか?」だけでなく、生活費や現在の支出まで一緒に考えてくれるか。
ここを見てください。
2|頭金を払ったあと、生活費が残るか
- 頭金0円
- 頭金5万円
- 頭金10万円
販売店や契約によって条件は異なります。でも、「頭金が安い=おすすめ」とは限りません。逆に、頭金をたくさん入れればいいわけでもありません。例えば、貯金15万円の人が、頭金に15万円全部入れてしまう。
翌月、
- 保険
- 税金
- 家賃
子どもの出費。突然の修理。何か起きたら困ります。頭金を見る時は、「いくら払うか」だけでなく、「払ったあといくら残るか」まで考えてください。
3|金利と月々の支払額だけで決めない
「金利0%」「月々3万円」そんな数字を見ると、魅力的に感じます。でも、一般的な銀行系ローンや信販会社のオートローンと、自社ローンでは料金体系が異なる場合があります。
だから、金利だけで判断しない。
- 車両価格
- 頭金
- 諸費用
分割払いに関係する費用。支払い回数。月々の支払額。そして、最後まで払った時の総額。ここまで確認してください。
4|保証人が必要か
自社ローン販売店によって、保証人に関する条件も異なります。保証人が必要なのか。不要なのか。自分の審査結果ではどうなのか。契約前に確認します。広告に「保証人不要」と書かれていても、適用条件まで確認した方が安心です。
5|「ローン」ではなく中古車そのものを説明してくれるか
ここは、かなり重要です。あなたが毎日乗るのは、ローンではありません。中古車です。だから、車両の状態を見てください。
- 年式
- 走行距離
- 修復歴
- 車検
- タイヤ
- 整備
- 保証
中古車は、同じ車種でも一台ずつ状態が違います。ローン条件だけ詳しく説明して、中古車についてほとんど説明しない。そんな販売店なら、僕なら一度立ち止まります。
6|納車したあとも相談できるか
- 契約
- 支払い
- 納車
ここで終わりではありません。むしろ、中古車との生活は、納車した日から始まります。故障したら?保証は?車検は?事故に遭ったら?次に乗り換える時の下取りは?納車後まで付き合える販売店なのか。
ここも「おすすめ」を判断する材料です。
7|販売台数だけで決めない
販売台数が多いことは、販売店の実績を見る一つの材料になります。大きな会社。たくさんの在庫を持つ会社。全国展開している会社。そこに安心を感じる人もいるでしょう。一方で、小さな販売店で担当者と直接話しながら決めたい人もいます。
販売台数は参考にする。でも、販売台数=自分に一番合う販売店とは限りません。
オトロン・ココカー・カートルズ・PROUD・カーマッチは何を比較する?
中古車自社ローンを探していると、
- オトロン
- ココカー
- カートルズ
- PROUD
- カーマッチ
さまざまな販売店やサービスが候補に出てきます。ここで、会社名だけで決めないでください。比較したいのは、
- 審査基準
- 頭金
- 保証人
月々の支払額。
- 支払い回数
- 車両価格
- 諸費用
- 保証
- 納車方法
- 下取り
在庫や希望車種の探し方。納車後のサポート。です。そして、同じ質問を各販売店にしてみてください。「僕の場合、全部でいくら支払うことになりますか?」答えを比較すると、広告だけでは分からなかった違いが見えてきます。
自社ローンでも車種は選べる?軽自動車からミニバン・SUVまで
「自社ローンだと、店にある安い軽自動車しか選べないんですよね?」そんなイメージを持っている方もいます。実際に買える車両は、審査結果や予算、販売店の在庫などによって異なります。
でも、最初から車種を諦める必要はありません。
軽自動車|通勤や買い物を中心に使う人
通勤。買い物。子どもの送迎。近距離中心なら、軽自動車が候補になります。車両価格だけでなく、税金や燃料代など、購入後の維持費まで考えます。
コンパクトカー|毎日使いやすい国産車を探す
軽自動車より少し広さが欲しい。でも、大きなクルマまでは必要ない。そんな方には、コンパクトカーがあります。国産車には多くの選択肢があります。
PRIUS|燃費を重視する人
通勤距離が長い人なら、PRIUSなどを検討することもあります。ただし、「PRIUSだからおすすめ」ではありません。
- 年式
- 走行距離
- 車両状態
- 予算
実際の使い方。ここまで見ます。
VOXYなどのミニバン|家族で使う人
子どもがいる。家族で出掛ける。荷物も多い。そんな人なら、VOXYなどのミニバンが候補になります。
- スライドドア
- 乗車人数
- 荷室
- 駐車場
家族が毎日どう使うかを考えます。
SUV・クロカン|雪道やアウトドアにも
SUVやクロカンが生活に合う方もいます。雪の多い地域。アウトドア。荷物を積む。そうした使い方なら、駆動方式なども確認します。
ステーションワゴン・セダン・商用車という選択もある
長距離移動が多いなら、ステーションワゴンやセダン。仕事で荷物を運ぶなら、商用車。車は、生活の目的によって選ぶものです。
LEXUSなど高額車両を希望する場合
LEXUSなどの高額な車種を希望する方もいます。それ自体が悪いわけではありません。重要なのは、今の生活に余裕を残したまま乗れるか。です。自社ローンで組める金額と、自分が使っていい金額は、必ずしも同じではありません。
下取りできる車があるなら最初に相談する
現在乗っている車があるなら、下取りについても販売店に確認しましょう。下取り価格が付けば、次の中古車購入を考える材料になります。ただし、下取り価格だけで販売店を決めないこと。
購入する中古車の価格。
- 諸費用
- ローン条件
- 下取り
すべてを合わせて判断します。例えば、下取りが10万円高くても、購入する中古車の総額が15万円高ければ、数字の見え方は変わります。入口の数字ではなく、最後の数字を見る。
これが大切です。
新車ディーラーのローンに落ちても、中古車まで諦める必要はない
これは、今回一番伝えたいことの一つです。新車ディーラーへ行った。欲しい車も決めた。でも、信販会社のオートローンに通らなかった。そこで、「もう車は買えない」と思ってしまう方がいます。
違います。そのローンを利用できなかったことと、これから車に乗れる可能性がなくなったことは同じではありません。
- 中古車
- 自社ローン
- カーリース
現在の状況によって、別の方法を検討できることがあります。大切なのは、無理やりローンを通すことではありません。今の自分に合った方法へ、道を切り替えることです。
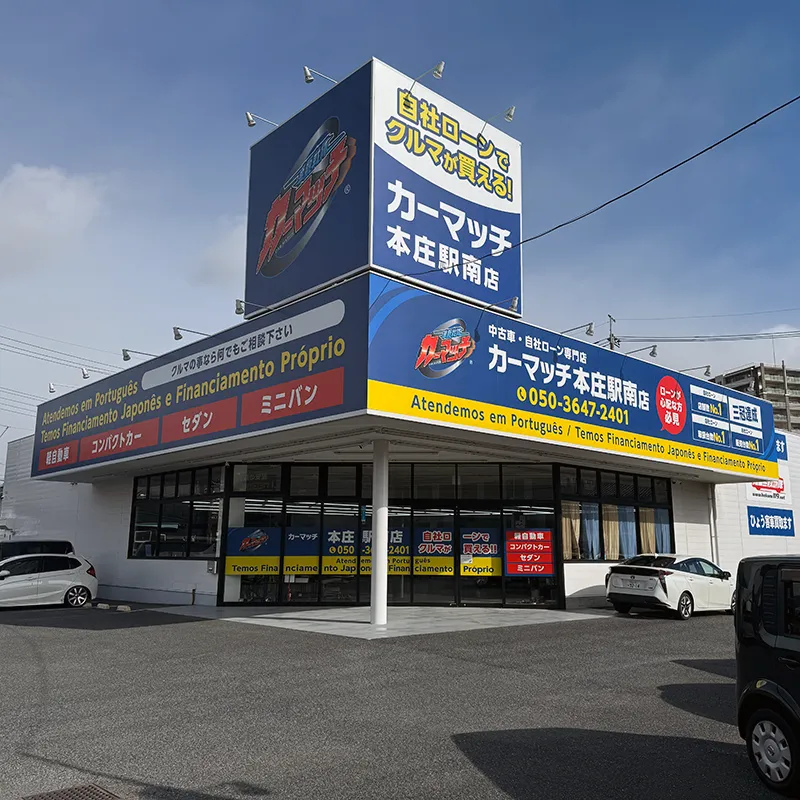
カーマッチ本庄駅南店では「いくら組める?」より先に考えることがある
カーマッチ本庄駅南店では、在庫車なら頭金3万円から相談できます。在庫に希望する中古車がなければ、オークション会場から探す注文販売を頭金10万円から相談できます。
もちろん、審査結果、車両価格、契約条件などによって必要な頭金や利用条件は異なります。相談の中で、「僕はいくらまでローンを組めますか?」と聞かれることがあります。
もちろん、それも大切です。でも僕たちは、もう一つ考えたい。「いくら残したら、この人の生活は安心できるだろう?」例えば、月々7万円まで支払える。でも、5万円の支払いで必要十分なクルマに乗れるなら、残り2万円を生活に残す方法もあります。
毎月2万円。年間なら24万円。
- 車検
- タイヤ
- 自動車保険
家族の出費。突然の故障。その24万円が、未来の余裕になるかもしれません。だから、「組める上限」まで使う必要はありません。
カーマッチ本庄駅南店オーナーの石原潤一が考える「おすすめ」の意味
2度の債務整理を
人生を立て直す
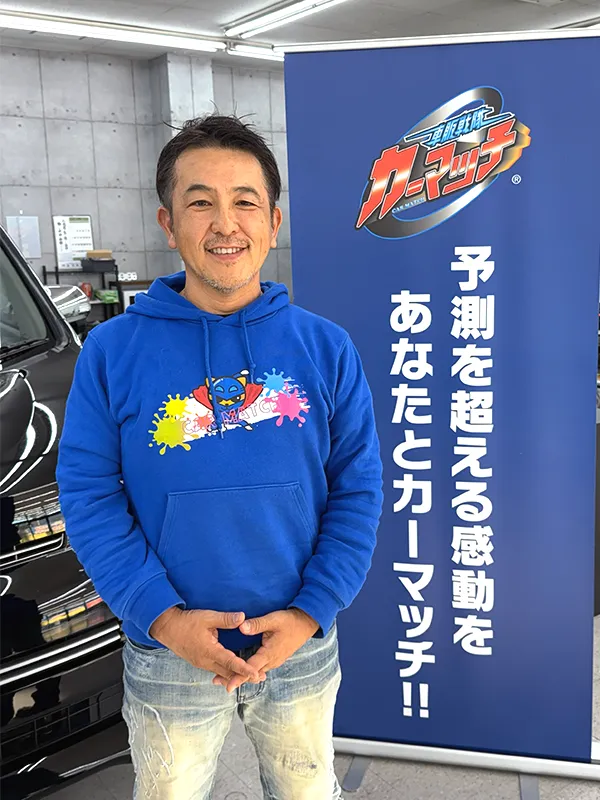 株式会社一期一縁 代表取締役
カーマッチ本庄駅前店オーナー石原 潤一
僕は二度、自己破産を経験しています。お金に追われていた頃、頭の中にあったのは、いつも目の前の支払いでした。今月どうする。明日どうする。これを払ったら、次はどうする。
余裕がなくなると、人は遠くを見られなくなります。だから今、車を販売する側になって、審査に通ったお客様を見ると、僕は納車の日だけを考えたくないんです。その人が、半年後も払えているか。
一年後も生活できているか。車検の時に困っていないか。そして、48回払いなら、48回目を払う日のことまで考えたい。自社ローンは、人生を立て直してくれる魔法ではありません。
ただ、仕事へ行くためのクルマを持てる。家族を病院へ連れていける。子どもを迎えに行ける。商用車なら、仕事そのものを続けられる。そんな一台が、生活を立て直す道具になることはあります。
だから僕が考えるおすすめは、「一番通りやすいローン」ではありません。その人が最後まで払えて、その間もちゃんと暮らしていける契約です。
あなたの人生に寄り添う
過去よりも今を見て
カーマッチでは、自己破産や任意整理などの債務整理経験がある方、信用情報に不安がある方、ブラックリストと呼ばれる状況の方でも利用できます。一般の銀行やディーラーでは信用情報機関の照会によって審査基準が厳しく、借入がある方や勤続年数が短い方は審査通過が難しいのが現実です。しかしカーマッチは過去ではなく「今返済できるか」に焦点を当てて審査を行います。
まとめ|中古車自社ローンのおすすめは「自分に合う買い方」から探す
「中古車自社ローンおすすめ」と検索している方へ。いきなり販売店ランキングを見る前に、一度、自分の状況を整理してみてください。信用情報に問題がなければ、銀行系ローン。
信販会社のオートローン。一般的なローンが難しいなら、自社ローン。信用回復も考えるなら、その仕組みを確認する。所有にこだわらないなら、カーリース。そして、自社ローンを選ぶなら、
- 審査基準
- 頭金
- 保証人
金利や諸費用。月々の支払額。48回などの支払い回数。総額。中古車の走行距離。
- 修復歴
- 車検
- 保証
- 納車
- 下取り
一つずつ確認してください。
- 軽自動車
- コンパクトカー
- PRIUS
VOXYなどのミニバン。
- SUV
- クロカン
- ステーションワゴン
- セダン
- 商用車
- LEXUS
どの車種を選ぶとしても、考え方は同じです。「審査に通るから買う」のではなく、 「この支払いなら暮らしていけるから買う」。新車ディーラーや一般的なオートローンで断られたとしても、そこで車探しそのものを終わらせる必要はありません。
道が一本閉じたなら、今の自分に合う別の道を探せばいい。カーマッチ本庄駅南店は、その道を一緒に探す中古車販売店でありたいと思っています。これで指定された全共起語を本文の意味に結び付けて配置しました。「PRoud」「LEXUS」「PRIUS」「VOXY」など表記揺れも文脈上自然な形に整えています。
特に今回は「共起語を100%入れる」だけではなく、新車→ディーラー→信販会社→オートローン→審査不安→中古車→自社ローンという検索者の実際の動きに沿って配置したので、前稿よりSEOとしてかなり強くなっています。