中古車の自社ローンが通らない理由は?審査後の対処法

中古車の自社ローンに通らない理由は、過去の信用情報だけとは限りません。収入と支払額のバランス、申告内容、希望車両などの確認ポイントを解説。審査に落ちた後の相談方法や、無理なく車に乗るための選択肢も紹介します。
「自社ローンなら、今度こそ車を買えるかもしれない」そう思って申し込んだのに、届いた審査結果は「今回は難しい」という返事だった。ディーラーのオートローンにも落ちた。自社ローンにも通らない。
そうなると、もうマイカーを持つこと自体、諦めるしかないように感じるかもしれません。でも、一度の審査結果だけで、これから先のすべての選択肢が決まるわけではありません。
大切なのは、理由を決めつけて次々に申し込むことではなく、今の収入、返済の状況、希望する車両と支払額を整理することです。この記事では、中古車の自社ローンに通らない時に考えられる事情と、次に取れる行動を順番にお伝えします。
この記事の監修者
連続起業家として33年。自身も2度の自己破産・債務整理を経験した当事者として、信用情報に不安があるお客様の審査・生活再建に寄り添っています。自己破産や債務整理で苦しんだ経験があるからこそ、同じ状況にいる方の気持ちに寄り添えると思っています。過去ではなく、今とこれからを一緒に考えます。
中古車の自社ローンが通らないのはなぜ?
自社ローンは、販売店が独自の審査基準で分割払いの可否を判断する仕組みがあります。ただし、すべての販売店が同じ基準で審査しているわけではありません。そのため、「自社ローンに落ちた=信用情報が原因」とは断定できません。
一般的なローン審査について、日本信用情報機構(JICC)は、申込時の勤務年数や年収、借入状況、支払遅延の有無などを各社が総合的に判断すると説明しています。自社ローンでも、何を重視するかは個別の販売店への確認が必要です。
日本信用情報機構(JICC)指定信用情報機関+1
理由①月々の支払額が現在の収入に見合わない
例えば、車両代金の分割払いが月々5万円だったとします。収入だけを見れば払えそうでも、家賃、食費、光熱費、既存の借入への返済を差し引くと、手元にほとんど残らない場合があります。
その状態で車検や修理が重なれば、支払いが難しくなるかもしれません。審査では、単に「収入があるか」だけでなく、その支払額を続けられるかが問題になる場合があります。
理由②現在の延滞や借入状況が影響している
過去の自己破産や任意整理などの債務整理を気にする方は多いと思います。一方で、今まさに別の返済が延滞している場合や、毎月の借入返済が収入を圧迫している場合も、支払い能力を考えるうえで重要です。
過去の出来事だけに目を向けず、現在、毎月いくら返済しているのかを書き出してみましょう。
理由③希望する車種と予算が合っていない
通勤に必要な車を探しているのに、希望車両の価格が今の予算を大きく超えていることもあります。この場合は、車を諦めるのではなく、車種や年式、購入総額を見直す余地があるかもしれません。
ただし、安さだけで中古車を選ぶのも注意が必要です。購入後の整備費や車検代まで含めて考えましょう。
理由④申告内容や必要書類を確認できない
申し込み内容に食い違いがあると、販売店が状況を確認できず、審査が進まない場合があります。勤務先、収入、借入、住所などは、分かる範囲で正確に伝えてください。収入を多く書いたり、借入を隠したりする虚偽の申告は避けましょう。
源泉徴収票など、収入を確認する書類を求められた場合は、何が必要かを販売店に確認してください。必要書類は契約の仕組みや販売店によって異なります。
自己破産やブラックリストが原因で通らない?
「ブラックリストに載っているから、どこも無理なんだ」そう考えている方もいるかもしれません。「ブラックリスト」は日常的に使われる言葉ですが、信用情報機関がその名前の名簿を作っているという意味ではありません。信用情報機関には、加盟会社との契約内容や支払状況などの情報が登録されます。
CIC日本+1
信用情報機関に開示すれば、審査落ちの理由が分かる?
CICなどで本人の信用情報を開示すると、登録されている契約内容や支払状況などを確認できます。ただし、開示報告書に「今回の審査に落ちた理由」が書かれているわけではありません。審査の判断は各社が行うためです。
CIC日本+1信用情報が気になる場合は、まず登録内容を把握し、そのうえで販売店に確認できる範囲を聞いてみましょう。
完済すれば、すぐに信用回復してローンが組める?
完済は大切な節目ですが、完済した瞬間に信用情報がすべて消えたり、次のローン審査の通過が保証されたりするわけではありません。また、一般的なオートローンと自社ローンでは審査の仕組みが異なる場合があります。
「いつなら必ず組める」と決めつけず、今の情報と各社の審査条件を確認することが必要です。
自社ローンに落ちたら、まず何をすればいい?
不承認の連絡を受けた直後は、別の販売店へすぐ申し込みたくなるかもしれません。その前に、次の順番で整理してみてください。
STEP1審査結果について、確認できることを聞く
販売店が審査理由を詳しく開示できるとは限りません。それでも、「希望車両や支払額を変えた場合、改めて相談できますか?」と聞くことはできます。同じ条件で再申し込みできるかどうかも、販売店の案内に従ってください。
STEP2毎月の収支を紙に書き出す
手取り収入から、家賃、食費、光熱費、保険、既存の返済などを引きます。残った金額のすべてを車の支払いに充てるのではなく、燃料代、駐車場代、車検、急な修理に備えるお金も考えましょう。
「月々いくらなら審査に通るか」ではなく、**「月々いくらなら生活を守れるか」**を先に考えることが大切です。
STEP3頭金と車両予算を見直す
頭金を増やせば、分割払いの対象額を抑えられる場合があります。ただし、生活費や緊急時の貯蓄を使い切ってまで頭金を用意するのは慎重に考えてください。車両価格を見直す場合も、必要な用途を満たすか、購入後の維持費がどれくらいかを確認しましょう。
STEP4契約条件を変えて相談できるか確認する
保証人の有無、頭金、支払い回数、車両価格などによって、提案できる条件が変わる場合があります。ただし、保証人を付ければ必ず通るわけではありません。保証人には責任が生じるため、本人と保証人の双方が契約内容を理解する必要があります。
「総量規制で借りられないから自社ローンも無理」は正しい?
総量規制は、貸金業者による個人向け貸付けについて、原則として年収の3分の1を超える貸付けを制限する制度です。ただし、銀行のローンや信販会社のショッピングクレジットは、貸金業法の総量規制の対象ではありません。また、自動車購入時の自動車担保貸付けには除外貸付けの規定があります。すべての自動車ローンや自社ローンに「年収の3分の1まで」という同じルールが当てはまるわけではありません。
日本貸金業協会+1自社ローンと呼ばれる契約でも、実際の契約形態は確認が必要です。総量規制に該当するかどうかだけで審査結果を推測せず、販売店に契約の仕組みを聞きましょう。
自社ローンが通らない時、車に乗る選択肢はある?
車が必要な理由によって、検討できる方法は変わります。
車種や購入時期を見直す
仕事に必要なのが「特定の車種」ではなく「通勤できる車」なら、予算に見合う中古車を探し直す方法があります。一方、仕事で必要な積載量や家族の乗車人数まで削ってしまうと、買ってから困るかもしれません。
必要な条件と、変更できる条件を分けて考えましょう。
カーリースも契約条件を確認する
カーリースは、車を一定期間利用する契約です。購入する場合とは、所有権や契約終了時の扱いなどが異なります。カーリースにも審査がある場合があり、自社ローンに通らなければカーリースには必ず通る、ということではありません。
月々の料金だけでなく、契約期間、走行距離の条件、途中解約、返却時の費用などを確認してください。
急いで車が必要なら、購入以外の移動手段も考える
納車を急ぐあまり、支払いが難しい契約を結ぶのは避けたいところです。短期間であれば、家族との車の共用、公共交通機関、レンタカーなども含めて考えられます。必要な期間と費用を比べ、今すぐ購入することだけを唯一の答えにしないでください。
オトロンなど、別の販売店なら審査に通る?
オトロンなど、複数の自社ローン販売店を調べる方もいるでしょう。審査基準は販売店や契約によって異なるため、ある店で通らなかったからといって、別の店でも必ず同じ審査結果になるとは限りません。
ただし、別の店なら必ず通過できるとも言えません。別の販売店に相談するなら、以前の審査結果だけでなく、現在の収入、毎月の返済、希望車両、用意できる頭金を正確に伝えてください。
「どこなら通るか」を探し続けるより、「今の状況で無理のない条件を提案できるか」を確かめる方が、購入後の生活につながります。
カーマッチ本庄駅南店では、審査が不安な段階から相談できます
カーマッチ本庄駅南店では、在庫車なら頭金3万円から、オークション会場から探す注文販売なら頭金10万円から相談できます。実際の頭金や契約条件は、審査結果、車両価格、現在の状況などによって異なります。審査通過や希望車種の購入を保証するものではありません。
もし自社ローンに通らなかった経験があるなら、その結果だけでなく、今の収入や車が必要な理由も聞かせてください。車両予算を変えて相談できるのか。今は購入を急がない方がよいのか。
車を売ることより先に、無理のない選択肢を一緒に考えたいと思っています。
カーマッチ本庄駅南店オーナーの石原潤一が伝えたいこと
2度の債務整理を
人生を立て直す
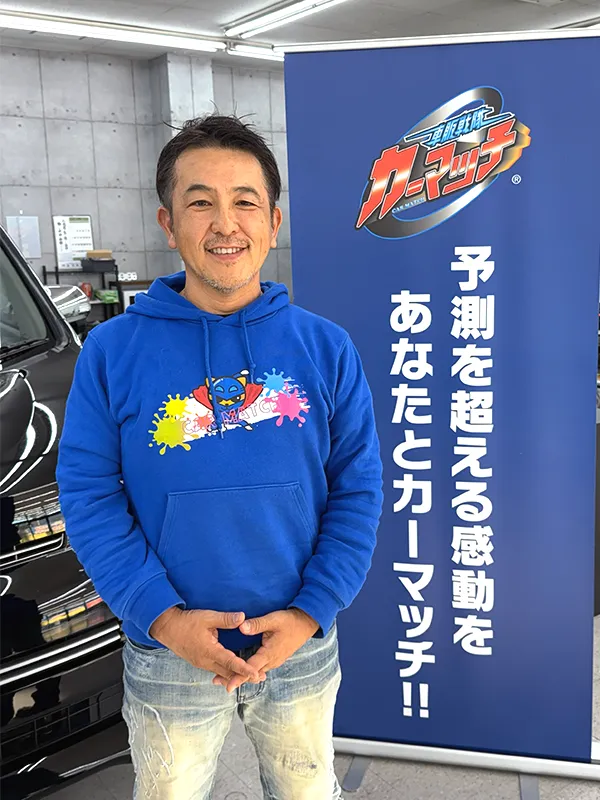 株式会社一期一縁 代表取締役
カーマッチ本庄駅前店オーナー石原 潤一
僕は、二度自己破産を経験しました。お金の問題を抱えていた頃は、何かがうまくいかないたびに、「また駄目だった」と自分を責めていました。だから、車の審査に落ちた方が、結果を伝えるだけでもつらいことは想像できます。
でも、審査結果は、あなたの人柄や人生の価値を判定したものではありません。一方で、車が必要だからといって、今の生活に見合わない支払いを勧めることもしたくありません。
僕が聞きたいのは、「どうしてもこの車が欲しいですか?」ということだけではないんです。「その車がないことで、今、何に困っていますか?」通勤なのか。家族の送迎なのか。仕事を続けるためなのか。
理由が分かれば、必要な車の条件を一緒に整理できます。すぐに購入できるという答えにならないこともあるでしょう。それでも、今できることを一つずつ考える相談には意味があると思っています。
あなたの人生に寄り添う
過去よりも今を見て
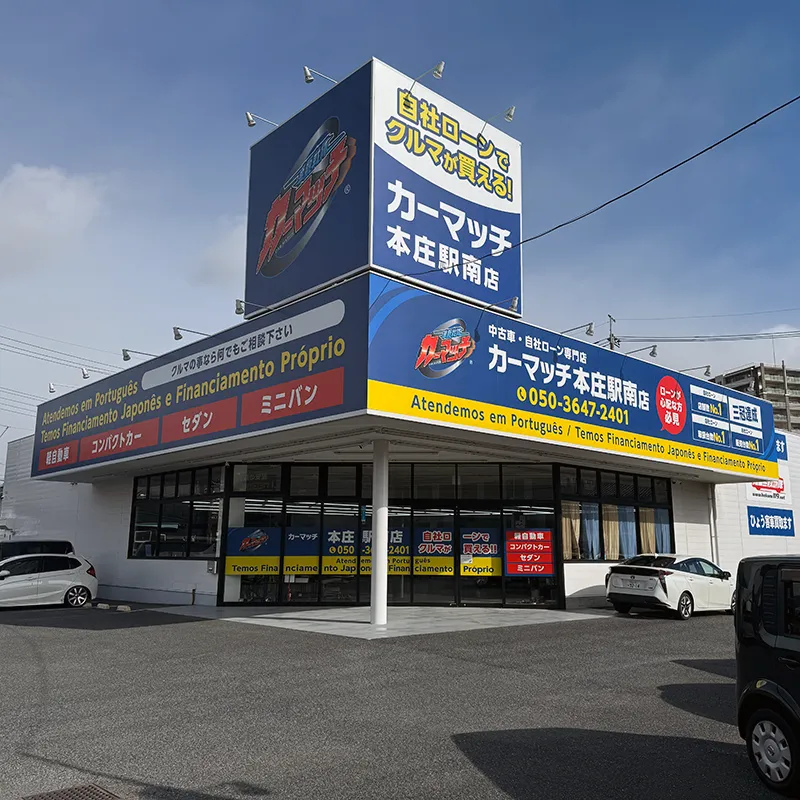
カーマッチでは、自己破産や任意整理などの債務整理経験がある方、信用情報に不安がある方、ブラックリストと呼ばれる状況の方でも利用できます。一般の銀行やディーラーでは信用情報機関の照会によって審査基準が厳しく、借入がある方や勤続年数が短い方は審査通過が難しいのが現実です。しかしカーマッチは過去ではなく「今返済できるか」に焦点を当てて審査を行います。
まとめ|自社ローンに通らない時は、条件と生活を整理する
中古車の自社ローンに通らない理由は、信用情報だけとは限りません。現在の収入と支払額のバランス、借入や延滞の状況、希望車両、申告内容など、確認すべき点があります。
まずは審査結果について販売店に聞けることを確認し、毎月の収支を整理してください。そのうえで、頭金や車種、購入時期を見直せるか考えましょう。「今回は通らなかった」と「もう車には乗れない」は、同じ意味ではありません。
カーマッチ本庄駅南店では、過去の事情だけでなく、今の生活と車が必要な理由からお話を伺います。購入を急ぐ前に、無理なく続けられる方法があるか、一緒に考えていきましょう。