中古車の自社ローンはやばい?契約前に確認する7項目
「中古車の自社ローンはやばい?」と不安な方へ。金利0%の見方、車両価格への上乗せ、所有権留保、延滞時の扱い、保証人、修復歴など、契約前に確認したい7項目を解説。危険な契約を避けるための質問も紹介します。
「自社ローンって、やばいって聞くけど大丈夫?」車が必要で調べ始めたのに、そんな言葉を見つけたら不安になりますよね。銀行やディーラーのローン審査に通らなかった。自己破産や債務整理の経験がある。それでも仕事や家族のために車が必要。
そんな時に自社ローンを知った方ほど、「やっと見つけた選択肢を信じていいのか」と迷うと思います。最初にお伝えしたいのは、自社ローンという名前だけで、危険とも安全とも決められないということです。
確認すべきなのは、販売店の説明と、目の前にある契約書です。この記事では、「やばい」と感じる原因を7つに分け、契約前に何を聞けばいいのかを具体的に整理します。
この記事の監修者
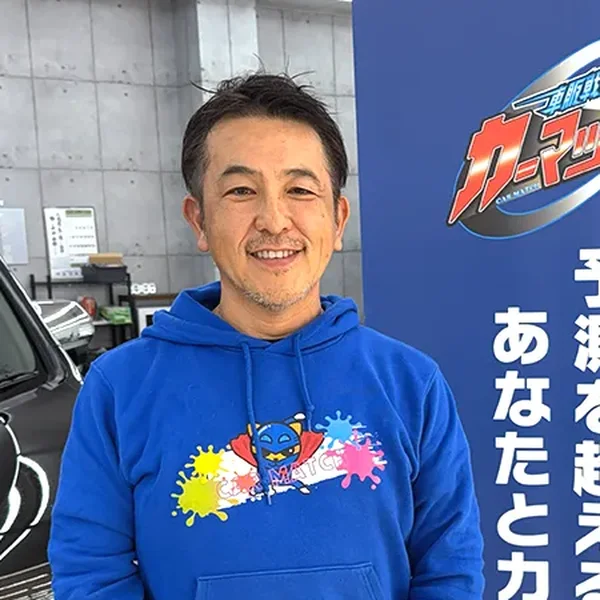
連続起業家として33年。自身も2度の自己破産・債務整理を経験した当事者として、信用情報に不安があるお客様の審査・生活再建に寄り添っています。自己破産や債務整理で苦しんだ経験があるからこそ、同じ状況にいる方の気持ちに寄り添えると思っています。過去ではなく、今とこれからを一緒に考えます。
中古車の自社ローンはなぜ「やばい」と言われるのか?
自社ローンは、販売店が独自の審査基準を設け、車両代金などを分割で支払えるようにする購入方法です。一般的な銀行ローンや信販会社を利用するオートローンとは、審査や契約の仕組みが異なる場合があります。
ただし、同じ「自社ローン」という名称でも、契約内容は一律ではありません。「審査に通ると言われたから」「月々の支払額が払えそうだから」という理由だけで決めると、購入後に想定していなかった負担に気づくことがあります。
不安を解消する近道は、宣伝文句を信じるか疑うかではなく、契約の数字と条件を一つずつ確かめることです。
金利0%でも、支払総額が高くなることはある?
あります。金利が0%と表示されていても、それだけで購入費用が安いとは判断できません。車両価格、頭金、手数料、諸費用など、何にいくらかかるのかを確認する必要があります。
「金利」ではなく「完済までの総額」を聞く
例えば、月々3万円の分割払いでも、支払い回数が違えば総額は変わります。販売店には、次のように聞いてください。「頭金を含めて、完済までの総額はいくらですか?」「車両価格以外に、どんな費用がかかりますか?」
「現金で購入する場合と、価格や費用に違いはありますか?」車両価格に費用が上乗せされているのか、別途手数料があるのかも、見積書で確認しましょう。費用の設定方法は契約によって異なります。
「金利0%」の文字より、最後に支払う金額を見る。これが最初の確認ポイントです。
「誰でも審査に通る」という説明を信じていい?
「必ず通る」「誰でも組める」という言葉だけで申し込みを決めるのは避けましょう。自社ローンでも、販売店は契約に応じた審査を行います。審査結果は、現在の収入や支出、希望する車両、支払額などによって変わる場合があります。
ブラックリストや信用情報の扱いも確認する
「ブラックリスト」は一般に使われる表現ですが、CICは、その名称のリストを保有していないと案内しています。信用情報機関には、加盟会社から契約内容や支払状況などが登録されます。
CIC日本+1過去に延滞や自己破産があっても、自社ローンで相談できる場合はあります。ただし、審査通過が保証されるわけではありません。「信用情報を確認しますか?」
「審査はどの会社が行いますか?」「どんな情報をもとに判断しますか?」この質問に、契約の仕組みを踏まえて説明してもらいましょう。なお、信用情報を本人が開示しても、個別の審査に落ちた理由が分かるとは限りません。CICは、否決理由は各社の判断であり、CICでは分からないと案内しています。
CIC日本+1
保証人を求められたら危険なの?
保証人が必要というだけで、悪質な契約とは言えません。一方で、保証人には契約に応じた責任が生じます。家族や知人に頼む場合も、内容を十分に理解してもらう必要があります。
保証人本人にも契約内容を説明してもらう
確認したいのは、保証人がどの範囲の支払いについて責任を負うのかという点です。「本人の支払いが遅れた場合、いつ、どのような連絡がありますか?」「保証人が負担する可能性のある金額はどこまでですか?」
「契約書のどこに書いてありますか?」答えを口頭で聞くだけでなく、書面でも確認しましょう。保証人を頼めるかどうかより、頼む相手が責任を理解できるかどうかが先です。
延滞すると、すぐに車を取り上げられる?
延滞時の扱いは契約内容によって異なります。「1回遅れたら必ず車を回収される」と一律には言えません。ただし、支払いが遅れた場合の連絡、遅延損害金、期限の利益の喪失、車両の引き揚げなどについて、契約書に定めがある場合があります。
納車前に、支払いが遅れた場合の流れを聞く
契約前に、少なくとも次の点を確認してください。「支払いが遅れそうな時は、いつ、どこへ連絡すればいいですか?」「延滞した場合、追加でいくらかかりますか?」「どのような場合に残額の一括支払いを求められますか?」
「車両の引き揚げに関する条件は、契約書のどこですか?」返済負担が重くなってから初めて読むのではなく、困る前に確認しておくことが大切です。
完済するまで自分の車にならないの?
契約によっては、完済まで販売店などが所有権を留保する「所有権留保」が設定されます。この場合、普段その車に乗る人と、車検証上の所有者が異なることがあります。ローン購入で、支払完了まで販売店や信販会社を所有者とする契約があることも、国民生活センターの資料で説明されています。
国消センター
所有権留保がある場合の確認事項
「車検証上の所有者は誰ですか?」「完済後、所有権を移すにはどんな手続きが必要ですか?」「途中で売却したい場合はどうなりますか?」「事故で車が使えなくなった場合、残りの支払いはどうなりますか?」
所有権留保があること自体を理由に判断するのではなく、自分が何をできて、何をするには手続きが必要なのかを理解しましょう。
安い中古車なら、車両の状態は気にしなくていい?
むしろ、支払いに余裕がない時ほど車両状態の確認が重要です。購入後すぐに大きな修理費が必要になれば、月々の分割払いに加えて負担が増える可能性があります。国民生活センターは、中古車購入に関する相談として、キャンセルの問題だけでなく、購入した車の品質に関するトラブルも紹介しています。
国消センター
走行距離と修復歴は、数字だけで判断しない
走行距離が短くても、車の状態が必ず良いとは限りません。反対に、走行距離が長いという理由だけで状態を断定することもできません。希望する車種が決まったら、修復歴、点検整備の内容、消耗品の状態、保証範囲を確認しましょう。
「納車前に、どんな整備をしますか?」「修復歴はありますか?」「納車後に不具合が出たら、どこへ相談できますか?」車両価格だけでなく、乗り始めてから必要になりそうなお金も考えてください。
契約を急がせる販売店は避けた方がいい?
「今日中に決めないと買えません」と言われた時ほど、契約書を読む時間を確保してください。もちろん、在庫車はほかの人が購入する可能性があります。ただ、それと契約内容を確認せずに署名することは別の話です。
消費者庁は中古車取引について、事前に契約書を確認することを勧めています。また、自治体の消費生活情報では、自動車の契約にクーリング・オフ制度はなく、契約後の解約が難しい場合や解約料が生じる場合があると注意喚起しています。
消費者庁+1
透明性を確かめる3つの質問
「契約書を持ち帰って確認できますか?」「キャンセルできる条件と、費用が発生する時点を教えてください」「説明された金額や約束は、どの書面に記載されていますか?」質問への回答が曖昧なままなら、いったん冷静に考える時間を取りましょう。
自社ローンは貸金業なの?銀行ローンやカーリースとの違い
ここは名称だけで判断しにくい部分です。一般的な自社ローンには、販売店が車両代金を分割で受け取る形があります。一方、「自社ローン」と案内されていても、実際に誰とどのような契約を結ぶかは確認が必要です。
すべての自社ローンが貸金業に当たる、あるいは一切当たらないと、名称だけで断定することはできません。契約の実態によって法的な扱いは異なります。銀行ローンや信販会社のローン、カーリースも、それぞれ契約相手や所有権、支払いの仕組みが異なります。
特にカーリースについては、国民生活センターが中途解約や契約満了時のトラブルに注意を呼びかけています。購入と同じ感覚で契約せず、走行距離制限や返却条件などを確認しましょう。
国消センターどの選択肢でも、**「何という商品か」より「誰と何を約束する契約か」**を見ることが大切です。
カーリバなど、他社の広告を見る時にも確認したいこと
自社ローンを調べると、カーリバなど複数の販売店が見つかります。各社の広告には、審査や頭金についてさまざまな案内があります。ただし、広告に記載された条件が、そのまま自分の審査結果や希望車両に適用されるとは限りません。
気になる販売店があれば、個別の見積もりと契約書で確認しましょう。「審査に通るか」だけでなく、「通過した場合、どの条件で契約するのか」まで聞いてから判断してください。
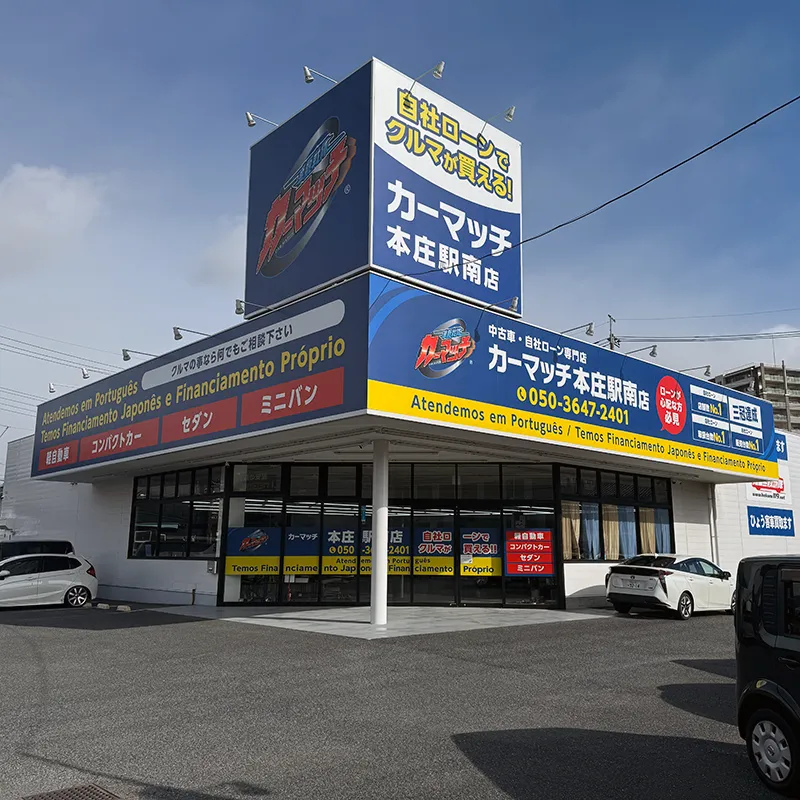
カーマッチ本庄駅南店では、契約前の不安も聞かせてください

カーマッチ本庄駅南店では、在庫車なら頭金3万円から、オークション会場から探す注文販売なら頭金10万円から相談できます。実際の頭金や支払い条件は、審査結果、車両価格、契約内容によって異なります。審査通過や希望車種の購入を保証するものではありません。
「自社ローンはやばいと聞いたんですが」そんな質問からでも構いません。総額が気になる。保証人について分からない。延滞した場合が怖い。所有権留保の意味が分からない。
不安を残したまま納車の日を迎えるのではなく、契約する前に、納得できるまで確認してほしいと思っています。
カーマッチ本庄駅南店オーナーの石原潤一が、契約前に伝えたいこと
2度の債務整理を
人生を立て直す
 株式会社一期一縁 代表取締役
カーマッチ本庄駅前店オーナー石原 潤一
僕は二度、自己破産を経験しました。お金に困っている時は、「今すぐ何とかしたい」という気持ちが強くなります。車がなければ仕事に行けない。仕事に行けなければ収入が減る。そんな状況なら、審査に通るという言葉に救われた気持ちになると思います。
でも、だからこそ僕は、契約前に一度だけ立ち止まってほしいんです。「この支払いを続けながら、ちゃんと暮らしていけるだろうか?」車は必要です。でも、車のために食費を削り、家族との時間まで失ってしまったら、何のために買ったのか分からなくなってしまいます。
僕たちは、車を売ることだけを目的にしていません。その車が、生活を立て直すための道具になるのか。新たな返済負担になるのか。そこを一緒に考えたいと思っています。
あなたの人生に寄り添う
過去よりも今を見て
カーマッチでは、自己破産や任意整理などの債務整理経験がある方、信用情報に不安がある方、ブラックリストと呼ばれる状況の方でも利用できます。一般の銀行やディーラーでは信用情報機関の照会によって審査基準が厳しく、借入がある方や勤続年数が短い方は審査通過が難しいのが現実です。しかしカーマッチは過去ではなく「今返済できるか」に焦点を当てて審査を行います。
まとめ|「自社ローンはやばい?」と思ったら契約書を確認しよう
中古車の自社ローンは、名称だけで危険とも安全とも判断できません。契約前には、支払総額、審査の仕組み、保証人、延滞時の扱い、所有権留保、車両状態、キャンセル条件を確認しましょう。
「必ず通る」「金利0%」という言葉だけで決めず、契約書に何が書かれているか、毎月の支払いを続けられるかを確かめることが大切です。説明を聞いても不安が残るなら、その場で契約しなくて構いません。契約トラブルが起きた場合は、消費者ホットライン「188」で最寄りの消費生活センターにつながります。
消費者庁カーマッチ本庄駅南店でも、今の状況と車が必要な理由を伺いながら、ご相談を受けています。契約を急ぐ前に、気になっていることをそのまま聞かせてください。