中古車の自社ローンとは?仕組み・審査・支払いを徹底解説
中古車の自社ローンとは、販売店独自の審査で分割払いを利用する購入方法です。一般的な自動車ローンとの違い、信用情報、審査基準、頭金、金利・手数料、所有権、保証人、完済まで初心者向けに解説します。
「自社ローンなら、ブラックでも車が買えるらしい」そんな話を聞いて、このページにたどり着いた方もいると思います。でも、そもそも自社ローンって何?銀行からお金を借りるの?
普通の自動車ローンと何が違う?信用情報は見ないの?自己破産していても審査に通る?金利は?保証人は?車の所有権は誰になる?そんな疑問が次々に出てきますよね。名前に「ローン」と付いているので、銀行や信販会社からお金を借りる仕組みだと思っている方も少なくありません。
でも、一般的な自動車ローンと自社ローンでは、車を買うまでのお金の流れそのものが違います。今回は、「中古車自社ローンとは?」という疑問を、初めて調べる方にも分かるように、申し込みから審査、契約、納車、毎月の返済、そして完済まで順番に説明します。
この記事の監修者
連続起業家として33年。自身も2度の自己破産・債務整理を経験した当事者として、信用情報に不安があるお客様の審査・生活再建に寄り添っています。自己破産や債務整理で苦しんだ経験があるからこそ、同じ状況にいる方の気持ちに寄り添えると思っています。過去ではなく、今とこれからを一緒に考えます。
中古車の自社ローンとは?まず仕組みを簡単に解説
自社ローンとは、中古車販売店などが独自の審査基準を設け、購入する車両代金などを分割払いできるようにする販売方法です。一般的な自動車ローンでは、銀行などの金融機関や信販会社が審査を行い、購入資金の借り入れを行う形があります。
一方、一般的な自社ローンでは、金融機関から車の購入資金を借りるのではなく、販売店と購入者の間で分割払いの契約を結ぶという違いがあります。簡単にすると、一般的な自動車ローンは、「金融機関・信販会社から資金を借りて車を買い、返済する」
自社ローンは、「販売店から車を購入し、その代金を契約に従って分割で支払う」というイメージです。ただし「自社ローン」と呼ばれるサービスでも契約内容や仕組みは販売店によって異なります。
必ず実際の契約書を確認してください。
自社ローンと普通の自動車ローンは何が違う?
大きな違いを整理してみましょう。比較項目一般的な自動車ローン一般的な自社ローン主な審査主体金融機関・信販会社など販売店信用情報審査で確認されることがある独自審査では扱いが異なる審査基準収入・信用情報・勤続年数など販売店独自支払い金融機関等へ返済契約に基づき販売店等へ支払い金利・費用金利などを確認金利だけでなく価格・手数料等を確認保証人審査等により異なる販売店・審査結果等により異なる所有権契約によって異なる契約によって異なる支払い回数商品による販売店・契約によるここで大切なのは、「自社ローンは全部同じ」ではないということです。
販売店によって、頭金。月々の支払額。
- 支払い回数
- 手数料
- 保証料
- 保証人
- 所有権
- 審査基準
- 契約内容
それぞれ違う可能性があります。だから、「自社ローンとはこういうもの」という一般的な仕組みを理解したら、次は利用する販売店の条件を確認する必要があります。
なぜ自己破産していても自社ローンの審査に通る場合がある?
ここが、自社ローンを調べている方が一番知りたいところかもしれません。一般的な自動車ローンでは、金融機関や信販会社などが審査を行います。その際、信用情報機関に登録されている情報などが審査材料になることがあります。
過去の延滞。
- 債務整理
- 自己破産
- 借り入れ状況
こうした情報によって、審査が厳しくなる場合があります。一方、自社ローンでは販売店が独自の審査基準を設けています。そのため、過去だけではなく、現在の収入や支払い能力などを見て審査する販売店があります。
つまり、過去に自己破産したから、自動的にすべての自社ローンが利用できない、というわけではありません。ただし、ここは誤解しないでください。「自己破産していても必ず通る」という意味ではありません。
審査結果によっては利用できないこともあります。
自社ローンは信用情報をまったく見ないの?
これも、よくある疑問です。一般的な自社ローンでは、銀行系の自動車ローンなどとは審査の仕組みが異なります。ただし、すべての「自社ローン」と名の付くサービスについて、「絶対に信用情報を確認しない」
と一括りにはできません。提供される商品や契約形態が異なる可能性があるからです。だから販売店へ、「この契約では信用情報機関への照会がありますか?」と直接確認するのが確実です。
「ブラックでもOK」という広告表現だけで判断せず、審査の仕組みそのものを聞いてください。
自社ローンの審査では何を見る?
審査基準は販売店によって異なります。一般的には、現在の収入。勤務状況。毎月の支出。希望する車両。月々の支払額。頭金。現在の生活状況。などが判断材料になる場合があります。
一般的な金融機関の審査では、信用情報に加えて勤続年数などが確認されることがあります。一方、自社ローンでは、販売店独自の基準で、「この人がこれから支払っていけるか」
を判断するケースがあります。だから、勤続年数が短い。過去に自己破産した。一般的なローンに通らなかった。そういう方でも、まず相談してみる価値があります。
自社ローンの審査に申し込む前に整理したいこと
「審査に通るかな?」と考える前に、僕なら3つの数字を整理します。
毎月の手取り収入
まず、毎月いくら収入があるのか。給与だけではなく、継続性も重要です。
毎月必ず出ていくお金
- 家賃
- 食費
- 光熱費
- 通信費
- 保険
既存の借り入れへの返済。家族に必要なお金。これを引きます。
車に使っても生活が苦しくならない金額
ここが一番重要です。「月々6万円払える」ではなく、「6万円払ったあとも生活できるか」を考える。自社ローンは、審査に通ることがゴールではありません。納車されたあと、毎月支払い続ける契約だからです。
自社ローンの金利は0%なの?
「自社ローンは金利0%」という表現を見ることがあります。一般的な自社ローンでは、金融機関から購入資金を借りる自動車ローンとは仕組みが異なるため、通常のローンと同じ形で金利を考えられない場合があります。
ただし、金利0%という言葉だけで「総額が安い」と判断しないでください。確認したいのは、
- 車両価格
- 頭金
- 諸費用
- 手数料
- 保証料
分割払いの総額。です。例えば、金利は0%でも、別の費用が設定されている契約も考えられます。だから質問するなら、「金利は何%ですか?」だけではなく、「この車を完済するまで、最終的に総額いくら支払いますか?」
まで聞いてください。
自社ローンに頭金や保証人は必要?
これも、販売店によって異なります。頭金が必要な店。条件によって不要な店。保証人が必要になる場合。保証人不要で利用できる場合。いろいろあります。同じ販売店でも、車両や審査結果によって契約条件が変わる可能性があります。
だから、「自社ローン=頭金なし」「自社ローン=保証人必須」のように決めつけないことです。申し込む前に、自分の場合の条件を確認してください。
自社ローンで購入した車の所有権は誰になる?
これは契約前に確認しておきたいポイントです。自社ローンでは、完済するまで販売店などが車の所有権を留保する契約があります。つまり、実際に車へ乗っているのは購入者でも、完済前の所有者が販売店等になっている場合があるということです。
ただし、これもすべての契約が同じとは限りません。だから契約書の、「所有権」について必ず確認してください。完済したらどうなるのか。途中で車を売りたい場合はどうなるのか。
事故で全損した場合はどうなるのか。ここまで聞いておくと安心です。
自社ローンならどんな中古車でも乗れる?
自社ローンを利用できても、好きな価格の車を何でも買えるわけではありません。
- 審査結果
- 収入
- 頭金
月々の支払額。契約条件。これらによって買える車両は変わります。でも、「自社ローンだから車種を選べない」と最初から決める必要もありません。
- 軽自動車
- コンパクトカー
- ミニバン
- セダン
- ステーションワゴン
- SUV
- クロカン
- 商用車
販売店によって取り扱う中古車はさまざまです。大切なのは、乗れる一番高い車を探すことではなく、生活に合う車を探すこと。です。
新車と中古車、自社ローンならどちらを選ぶ?
新車ディーラーで一般的な自動車ローンを申し込んだものの、審査に通らなかった。そこから中古車の自社ローンを探し始める方もいます。中古車には、新車より車両価格を抑えられる可能性がある一方、一台ごとに状態が違うという特徴があります。
だから、価格だけでなく、
- 年式
- 走行距離
- 修復歴
- 車検
- 整備
- 保証
まで確認してください。自社ローンの条件だけ良くても、購入した中古車の状態が悪ければ、修理費で生活が苦しくなる可能性があります。ローンと車は、必ずセットで見る。これは大切です。
自社ローンで中古車を買う流れ
初めての方にも分かるように、大まかな流れを整理します。
STEP1|販売店へ相談する
欲しい車種。予算。収入。現在の状況。車が必要な理由。などを相談します。
STEP2|自社ローンの審査に申し込む
必要事項を伝え、販売店独自の審査を受けます。必要書類や確認事項は販売店によって異なります。
STEP3|審査結果と購入条件を確認する
審査結果が出たら、「通った!」だけで契約しないでください。
- 頭金
- 月々
- 支払い回数
- 手数料
- 保証料
- 諸費用
- 総額
- 保証人
- 所有権
- 契約内容
全部確認します。
STEP4|中古車を決める
予算の中で、生活に合った車種を探します。中古車なら、走行距離や車検、車両状態なども確認します。
STEP5|契約する
数字と車の状態の両方に納得したら、契約です。分からない言葉があれば、その場で聞いてください。
STEP6|納車
登録や整備など、必要な準備が完了したら納車です。でも、ここがゴールではありません。ここから、毎月の支払いと、車のある生活が始まります。
STEP7|完済まで支払う
契約内容に従って、毎月支払います。完済したら、所有権に関する手続きが必要になる契約もあります。最後まで含めて、契約前に確認しておきましょう。
2025年から2026年、自社ローンを調べる人に伝えたいこと
2025年から2026年にかけて、スマートフォンで自社ローンについて調べれば、たくさんの情報が見つかります。「審査が甘い」「ブラックでも通る」「自己破産でもOK」
そんな言葉も目に入るでしょう。でも、僕は、そこだけで販売店を選んでほしくありません。なぜなら、車を買った瞬間より、買ったあとの方が圧倒的に長いからです。契約前に、車両の価値。
- 支払額
- 総額
- 保証
- 車検
- 下取り
そして、完済までの生活。そこまで考えてください。
カーマッチ本庄駅南店では在庫車と注文販売から探せる

カーマッチ本庄駅南店では、在庫車なら頭金3万円から相談できます。希望する中古車が在庫にない場合は、オークション会場から探す注文販売を頭金10万円から相談できます。
もちろん、審査結果、車両価格、契約内容などによって必要な頭金や条件は異なります。僕たちが考えたいのは、「この人はいくらまで組むことができるか」だけではありません。
その車を買って、毎月支払いながら、ちゃんと生活していけるのか。そこです。
カーマッチ本庄駅南店オーナーの石原潤一が考える自社ローン
2度の債務整理を
人生を立て直す
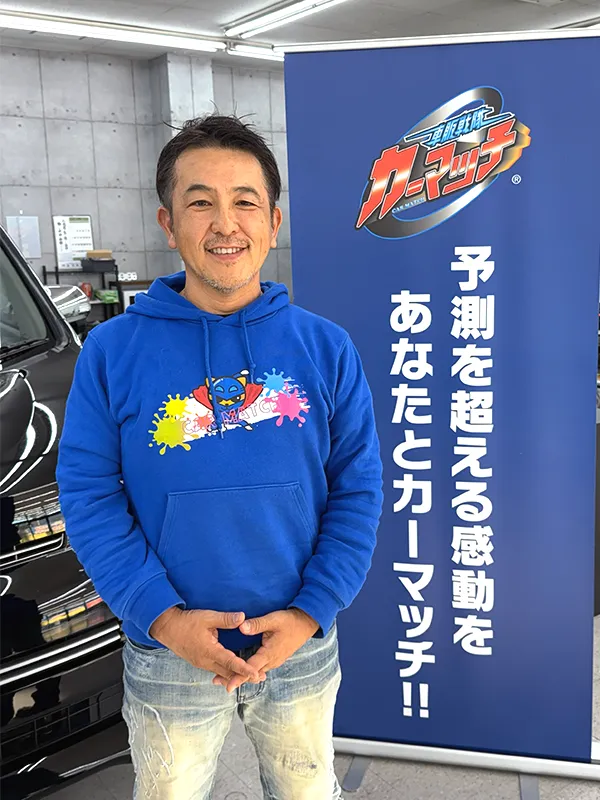 株式会社一期一縁 代表取締役
カーマッチ本庄駅前店オーナー石原 潤一
僕は、二度自己破産を経験しました。だから、「ローンの審査に落ちた」という言葉の重さは、分かるつもりです。あれは、紙一枚の結果なのに、自分自身まで否定されたような気持ちになることがあります。
でも、審査結果は、その人の人生の価値を決める通知表ではありません。過去に失敗した。借金をした。返済できなくなった。僕にもありました。大切なのは、そのあとです。今、収入はどうなっているのか。
毎月いくらなら払えるのか。車があれば仕事を続けられるのか。家族の生活はどう変わるのか。僕たちが見たいのは、そこです。自社ローンという仕組みは、過去を消してくれるものではありません。
でも、過去だけで終わらせず、「今」からもう一度考えるための選択肢にはなり得ると思っています。
あなたの人生に寄り添う
過去よりも今を見て
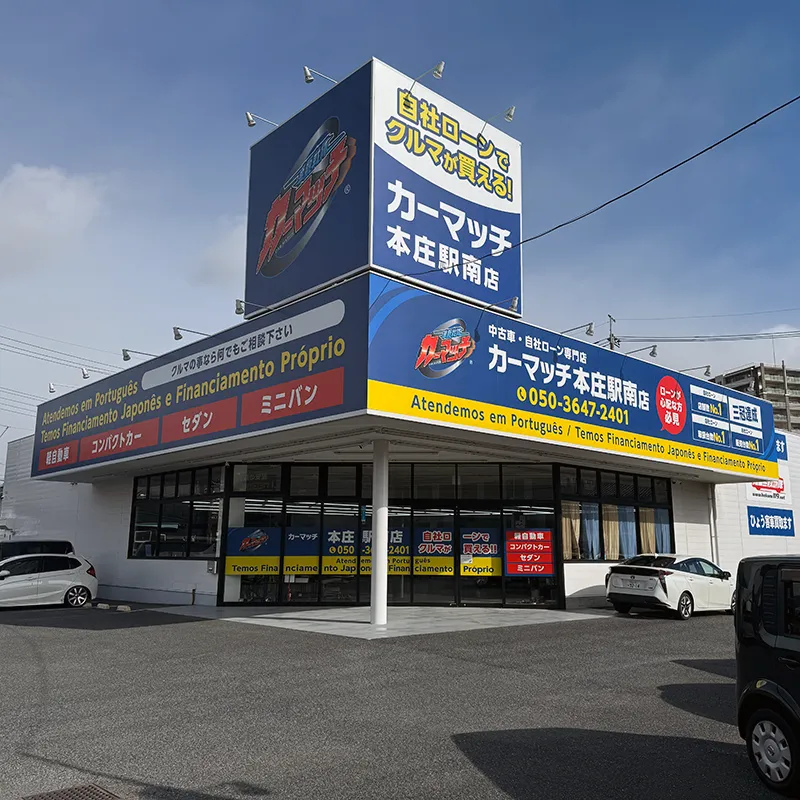
カーマッチでは、自己破産や任意整理などの債務整理経験がある方、信用情報に不安がある方、ブラックリストと呼ばれる状況の方でも利用できます。一般の銀行やディーラーでは信用情報機関の照会によって審査基準が厳しく、借入がある方や勤続年数が短い方は審査通過が難しいのが現実です。しかしカーマッチは過去ではなく「今返済できるか」に焦点を当てて審査を行います。
まとめ|中古車の自社ローンとは「販売店と一緒に今の支払い能力を考える購入方法」
中古車の自社ローンとは、一般的な銀行や信販会社の自動車ローンとは異なり、販売店が独自の審査基準を設け、車両代金などを分割払いできるようにする販売方法です。一般的な自動車ローンでは、金融機関や信販会社。
自社ローンでは、販売店独自の審査。ここが大きな違いです。だから、信用情報に不安がある。自己破産したことがある。勤続年数が短い。銀行などのローンに通らなかった。そんな方でも、現在の収入や状況によって相談できる場合があります。
ただし、誰でも必ず審査に通るわけではありません。そして、通ることだけを目的にしないでください。頭金。月々の支払額。
- 諸費用
- 手数料
- 保証料
- 保証人
- 総額
- 所有権
- 契約内容
車両の走行距離。
- 車検
- 納車
- 下取り
そして完済。全部つながっています。自社ローンとは何か。僕なら、こう考えます。「ローンに落ちた人が車を買う方法」だけではありません。過去だけでは判断できない人について、今の収入と生活を見ながら、「この車、この支払いなら、ここからやっていけるか」
を考えるための方法の一つです。車を買うことがゴールではありません。その車で仕事へ行き、毎月支払い、生活を続け、そして最後に完済する。そこまで無理なく走れる契約なのか。
カーマッチ本庄駅南店は、そこから一緒に考えたいと思っています。