自社ローンの金利は0%?手数料と支払総額の確認方法
自社ローンの金利は本当に0%?銀行や信販会社のオートローンと自社割賦の違いを解説。金利という言葉だけで判断せず、車両価格、手数料、保証料、諸費用、月々の支払額、支払回数、支払総額を確認する方法を紹介します。
「自社ローンは金利0%って書いてあるけど、本当にお得なの?」自社ローンを調べていると、一度はこんな疑問を持つかもしれません。一般的なマイカーローンなら、100万円借りる。金利が決まる。返済期間を決める。元金と利息を返していく。というイメージがあります。だから「金利0%」と聞けば、「利息がないなら安いのでは?」と思うのは自然です。
ただし、自社ローンを比較する時には一つ大切なことがあります。販売店による自社ローンが自社割賦として提供される場合、銀行などから車の購入資金を借りる一般的なローンとは契約の仕組みが異なります。
そのため、「金利は何%ですか?」だけでは、本当に知りたい支払いの全体像が分からない場合があります。車両価格はいくらなのか。分割払いに関する費用はあるのか。保証料はいくらなのか。諸費用はいくらなのか。頭金はいくらなのか。月々いくらなのか。何回払うのか。最後まで払った場合の総額はいくらなのか。ここまで見て初めて比較できます。
この記事では「自社ローン 金利」と検索した方に向けて、金利という言葉に惑わされず、実際の契約をどう確認すればいいのかを分かりやすく解説します。
この記事の監修者
連続起業家として33年。自身も2度の自己破産・債務整理を経験した当事者として、信用情報に不安があるお客様の審査・生活再建に寄り添っています。自己破産や債務整理で苦しんだ経験があるからこそ、同じ状況にいる方の気持ちに寄り添えると思っています。過去ではなく、今とこれからを一緒に考えます。
自社ローンの金利は0%?最初に知っておきたいこと
結論から言えば、すべての自社ローンを銀行のマイカーローンと同じ「金利○%」という物差しだけで比較することはできません。自社ローンとして提供されるサービスには、販売店と購入者との間で車両代金を分割して支払う自社割賦の仕組みがあります。
一方、銀行のマイカーローンなどでは、購入資金を借りて、契約した金利などに基づいて返済します。どちらも毎月お金を払うので似て見えます。でも、「お金を借りて返済する契約」と「購入した車の代金を分割で支払う契約」は、仕組みが同じとは限りません。
ここが「自社ローン 金利」を理解する最初のポイントです。
「金利0%」なら車両価格だけ払えばいい?
ここは特に誤解しやすいところです。「金利0%」と表示されていたとしても、車両価格以外に支払うお金がすべて0円という意味とは限りません。中古車を購入する際には、契約によって、登録に関する費用。車検や整備に関する費用。保証に関する費用。分割払いに関する費用。陸送費。その他の諸費用。などが発生する場合があります。だから「0%」という数字を見た時は、「金利0%なんですね」で終わらせず、「では、この車を購入して支払いが終わるまで、全部でいくら必要ですか?」
まで確認してください。
自社ローンと一般的なオートローンの違い
仕組みをもう少し整理してみましょう。
銀行などのマイカーローン
銀行などの金融機関から車の購入資金を借りる方法です。借入金額、金利、返済期間、返済方式などによって支払額が決まります。この場合は「年○%」という金利が重要な比較材料になります。
信販会社のオートローン
中古車販売店やディーラーでは、信販会社を利用したオートローンが使われることがあります。信販会社などが販売店へ購入代金を立て替え、購入者が契約条件に従って支払う仕組みがあります。
販売店による自社割賦
販売店と購入者との間で売買契約を結び、車両代金を分割で支払う方式があります。この場合、販売店から購入資金を借りて、そのお金を販売店へ支払う。という説明とは異なります。
だからこそ、自社ローンを一般的な借入とまったく同じ意味で「金利」だけで説明しないことが大切です。
「金利」という言葉を使ってはいけないの?
「自社ローンでは金利という言葉を使ってはいけない」という話を聞くことがあります。しかし、「金利」という単語そのものが一律に使用禁止になっている、と考えるのは正確ではありません。
大切なのは、実際の契約の仕組みと表示を一致させることです。銀行などから購入資金を借りる契約なのか。信販会社を利用する契約なのか。販売店との割賦販売なのか。契約によって仕組みが違います。そのため自社割賦について説明する場合は、「うちのローンは金利○%です」と銀行ローンと同じように説明するより、
- 車両価格
- 割賦販売価格や支払総額
- 支払回数
分割払いに関する費用。その他の費用。など、実際の契約内容を明確に伝えることが重要です。
「0%」を見つけたら5つ質問する
自社ローンを比較していて「金利0%」という表示を見つけたら、次の5つを販売店へ聞いてみてください。
1. 現金で購入した場合の車両価格はいくらですか?
まず比較の基準になる金額を確認します。
2. 分割で購入した場合の支払総額はいくらですか?
月々ではなく、支払いが完了するまでの総額を確認します。
3. 車両価格以外に何の費用がありますか?
保証、登録、車検、整備、陸送など、項目ごとに確認します。
4. 月々いくらを何回払いますか?
「月々○万円」だけではなく、必ず支払回数も聞きます。
5. 契約書では、それぞれの費用がどう記載されていますか?
広告だけではなく、最終的には実際に署名する契約書や見積書を確認します。この5つが分かれば、「金利0%」という一つの数字だけを見るより、ずっと契約の姿が見えやすくなります。
100万円の車が120万円になったら金利20%?
これは自社ローンを調べている方が間違えやすいポイントです。説明用の架空例として、車両価格100万円。支払総額120万円。だったとします。差額は20万円です。すると、「100万円に20万円増えているから金利20%」と思うかもしれません。しかし、20万円の差額があるからといって、それだけで年利20%とは判断できません。
例えば差額に、保証に関する費用。
- 登録費用
- 車検費用
- 整備費用
- その他の諸費用
などが含まれている可能性があります。さらに一般的なローンでも、金利を考える際には返済期間や返済方式などが関係します。だから、「車両価格との差額÷車両価格=金利」という計算で判断しないでください。
「金利0%+手数料」と「金利あり」はどう比較する?
ここも説明用の架空例で考えます。Aプラン。車両価格100万円。金利について0%と表示。その他の費用などを含めた支払総額120万円。
- Bプラン
- 車両価格100万円
- 一般的なローンを利用
- 支払総額115万円
この数字だけを前提にすれば、Aは「0%」という表示でも総額120万円、Bは金利がある契約でも総額115万円です。ただし実際の比較では、車両状態、保証、登録費用など含まれる条件を揃える必要があります。
ここで伝えたいのは、「「0%」という文字だけで、最終的な負担の大小は判断できない」ということです。反対に、「手数料があるから悪い」「金利があるから悪い」とも一律には言えません。何に対して何円払うのか。その結果、支払総額はいくらになるのか。そこを確認します。
見積書では8つの数字を確認する
自社ローンで中古車を購入する時は、見積書を受け取ったら次の数字を確認しましょう。
- 確認項目
- 見るポイント
- 車両価格
- 車そのものはいくらか
- 頭金
- 最初にいくら必要か
- 分割対象額
- 何円を分割するのか
- 分割払いに関する費用
- 何に対する費用か
- 保証・諸費用
- 何が含まれるか
- 月々の支払額
- 家計に無理がないか
- 支払回数
- 何カ月・何年続くか
- 支払総額
- 最終的にいくら払うか
これを一枚に並べると、「金利0%」という広告だけでは分からなかった部分が見えてきます。
「月々3万円」だけで契約を決めない
例えば、「月々3万円なら払える」と思ったとします。でも、
- 3万円×24回
- 3万円×36回
- 3万円×48回
- 3万円×60回
では意味が違います。さらに、
- 頭金
- ボーナス払い
- その他の費用
があれば、それも考える必要があります。だから販売店には、「月々いくらですか?」だけではなく、「何回払って、最後までの合計はいくらですか?」と聞いてください。
金利が低ければ必ず得なの?
一般的な自動車ローン同士を比較する場合でも、金利だけで判断するのは十分ではありません。例えば、A社は金利が低いけれど車両価格が高い。B社は金利が高いけれど車両価格が安い。ということも考えられます。中古車ならさらに、
- 年式
- 走行距離
- 修復歴
- 車検
- 整備状態
- 保証
- 装備
なども違います。だから比較するなら、ローンだけではなく「車+契約」を一つの商品として見る。これが重要です。
中古車は購入後にもお金がかかる
中古車を購入すると、支払いは車両代だけではありません。
- ガソリン
- 任意保険
- 駐車場
- 税金
- オイル交換
- タイヤ
- 車検
- 修理
こうした維持費がかかります。例えば、
- 月々の車両支払い4万円
- 任意保険1万円
- ガソリン2万円
- 駐車場1万円
なら、車に関係する毎月の支出は単純に4万円だけではありません。だから、「月々4万円なら払える」ではなく、車を持った状態で毎月の生活が回るかまで考える必要があります。
頭金を多く入れれば得?
頭金を入れることで、分割対象となる金額が小さくなる場合があります。ただし、手元にあるお金をすべて頭金へ入れればいい。というわけでもありません。車を購入した翌週に家電が壊れるかもしれない。子どもの学校で急な出費があるかもしれない。車の消耗品を交換するかもしれない。だから頭金を考える時は、頭金を入れた場合の支払い。頭金を入れない場合の支払い。その後手元に残るお金。を比較します。
車を買うために現金を使い切らないことも、生活を守るためには大切です。
自社ローンの審査は一般的なオートローンと同じ?
審査方法も同じとは限りません。一般的な銀行や信販会社のオートローンでは、それぞれの審査基準に基づいて判断されます。
- 信用情報
- 収入
- 勤続年数
- 現在の借入状況
などが審査結果に関係する場合があります。販売店独自の自社ローンでは、現在の仕事や収入、支出などを確認して審査する場合があります。過去に債務整理をした。信用情報に不安がある。一般的なオートローンの審査を通過できなかった。そうした方でも相談できる可能性があります。ただし、自社ローンなら必ず審査に通るという意味ではありません。
審査基準や審査結果は販売店や現在の状況によって異なります。
保証人がいれば条件は良くなる?
保証人がいるから、必ず審査に通る。必ず頭金が不要になる。必ず支払総額が安くなる。という共通ルールはありません。保証人が必要なのか。保証人を付けた場合に契約条件が変わるのか。どこまで保証する契約なのか。販売店へ確認してください。
完済まで車の所有権はどうなる?
分割で中古車を購入する場合、完済まで車両の所有権が販売店側などに留保される契約があります。自分が毎日乗るマイカーでも、車検証上の所有者。使用者。が異なる場合があります。完済後にどのような手続きが必要なのか。途中で売却できるのか。支払いが遅れた場合はどうなるのか。契約前に確認しておきましょう。
カーマッチ本庄駅南店オーナーの石原潤一が「金利何%?」の次に聞いてほしいこと
2度の債務整理を
人生を立て直す
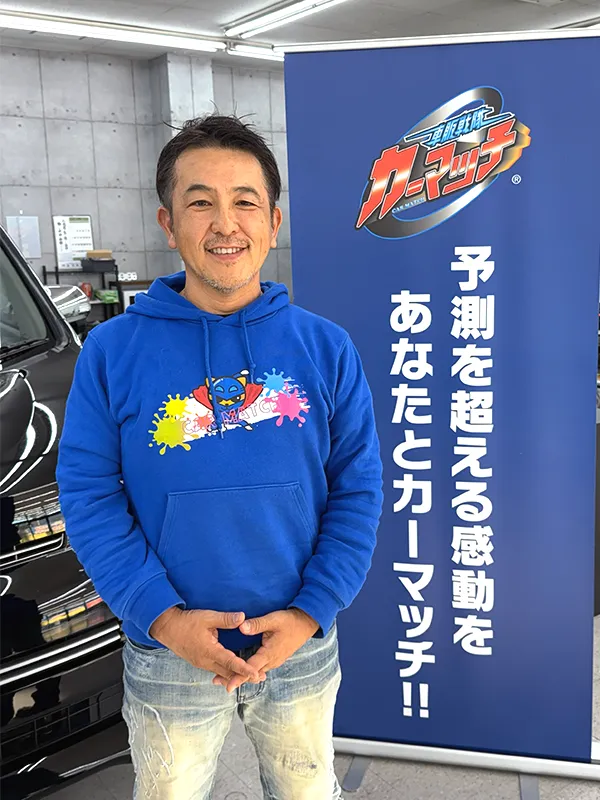 株式会社一期一縁 代表取締役
カーマッチ本庄駅前店オーナー石原 潤一
僕自身、借金が3000万円を超え、月々の支払いが80万円を超えた時期があります。当時の僕が毎日考えていたのは、「どうすれば人生全体のお金を整えられるか」なんて立派な話ではありませんでした。もっと目の前です。次の支払日はいつか。口座にいくらあるか。今月あといくら必要か。お金に追われている時、人の視野はどんどん近くなります。だから今、自社ローンを探している人が、「月々いくらですか?」「金利は何%ですか?」と最初に聞く気持ちはよく分かります。でも、僕はその質問のあとに、もう一つだけ聞いてほしい。
「この契約で、僕が最後まで支払う金額を全部教えてください」そこまで分かれば、ようやく車を買ったあとの生活を考えられます。
あなたの人生に寄り添う
過去よりも今を見て
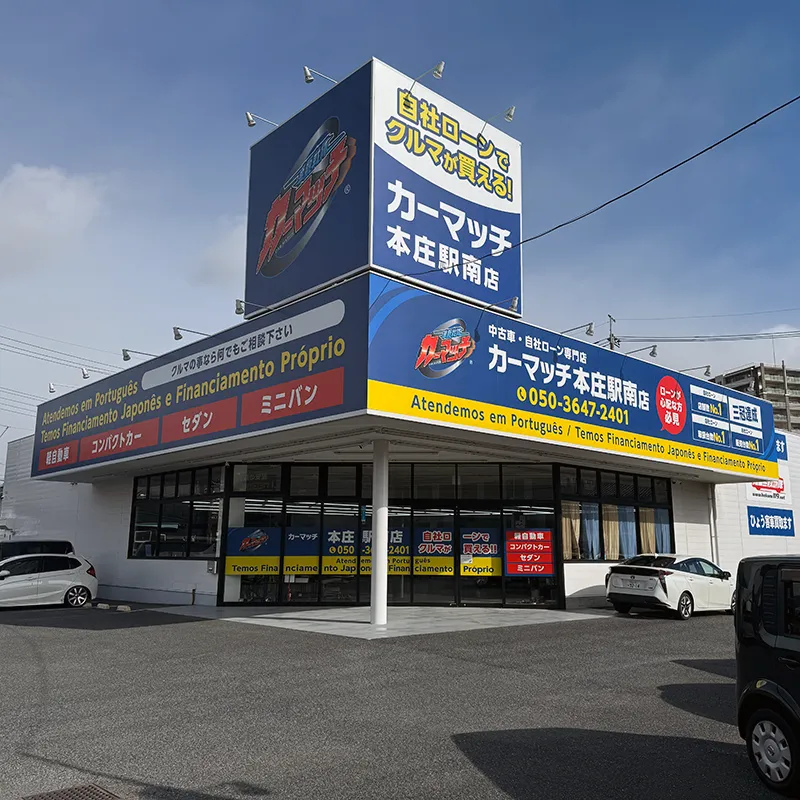
カーマッチでは、自己破産や任意整理などの債務整理経験がある方、信用情報に不安がある方、ブラックリストと呼ばれる状況の方でも利用できます。一般の銀行やディーラーでは信用情報機関の照会によって審査基準が厳しく、借入がある方や勤続年数が短い方は審査通過が難しいのが現実です。しかしカーマッチは過去ではなく「今返済できるか」に焦点を当てて審査を行います。
生活を立て直す時に必要なのは「安く見える契約」だけではない
車を買う理由は人によって違います。通勤に必要。子どもの送り迎えがある。親の通院に必要。地方で生活するために車が欠かせない。仕事の選択肢を広げたい。そんな人にとって、車は単なる買い物ではありません。生活を動かす道具です。だからカーマッチ本庄駅南店では、「この契約が安く見えるか」だけではなく、「この車が加わったあと、毎日の暮らしを維持できるか」を一緒に考えたいと思っています。
カーマッチは「金利0%」を売る会社ではない
カーマッチ本庄駅南店は、数字のインパクトだけで車を販売する会社ではありません。車販売は手段です。本当に大切なのは、その車によって生活を前へ動かすことです。
仕事へ行ける。収入を守れる。家族を送迎できる。行動できる範囲が広がる。そして毎月の支払いを続けながら、少しずつ家計を整えていく。だから、
- 金利
- 頭金
- 月々の支払額
だけを切り取って契約を考えるのではなく、
- 車両価格
- 必要な費用
- 支払回数
- 支払総額
- 維持費
- 今の収入と支出
まで一緒に見ます。車が買えた瞬間ではなく、その車が生活の中に入ったあとのことまで考える。それが、カーマッチ本庄駅南店が自社ローンを通して大切にしている生活再建です。
自社ローンの金利でよくある質問
自社ローンの金利は何%ですか?
契約の仕組みによって異なります。販売店による自社割賦の場合、銀行などから購入資金を借りる一般的なマイカーローンとは仕組みが異なるため、金利という数字だけで比較しないことが重要です。
自社ローンは金利0%ですか?
「金利0%」と案内される自社ローンがありますが、すべての自社ローンが同じ条件ではありません。また、0%という表示だけでは車両価格以外の費用の有無までは分かりません。
実際の契約内容を確認してください。
金利という言葉を使ってはいけないのですか?
「金利」という単語そのものが一律に禁止されているという意味ではありません。重要なのは契約の実態に合った説明をすることです。自社割賦の場合は、一般的な借入と同じものだと誤解しないよう、車両価格、支払回数、各費用、支払総額などを確認することが大切です。
金利0%なら手数料もありませんか?
同じ意味ではありません。契約によって分割払いに関する費用、保証料、登録・車検などの諸費用が発生する場合があります。
車両価格100万円で支払総額120万円なら金利20%ですか?
そのように単純計算することはできません。差額に何が含まれているのか、返済期間や契約の仕組みはどうなっているのかを確認してください。
一般的なオートローンに通らなくても相談できますか?
販売店独自の審査を行う自社ローンであれば相談できる可能性があります。ただし審査通過を保証するものではありません。
債務整理をしていても相談できますか?
販売店によって審査方法は異なります。現在の仕事や収入、支出などを確認する独自審査を行う販売店もありますので、まず現在の状況を伝えて相談してください。
信用情報に不安があります。利用できますか?
信用情報だけでなく現在の状況を確認する販売店もあります。ただし審査基準は販売店ごとに異なるため、利用できると一律には言えません。
まとめ|自社ローンの「金利0%」だけで契約を決めない
「自社ローン 金利」と検索している人が知りたいのは、単に0%なのか、5%なのか、10%なのか。それだけではないと思います。本当に知りたいのは、「この車を買ったら、結局いくら払うことになるの?」ではないでしょうか。
自社ローンが販売店による自社割賦として提供される場合、銀行などから購入資金を借りる一般的なマイカーローンとは契約の仕組みが異なります。だから「金利」という言葉だけで比較を終わらせないでください。
確認するのは、
- 車両価格
- 頭金
- 分割対象額
分割払いに関する費用。
- 保証料
- 諸費用
- 月々の支払額
- 支払回数
- 支払総額
そして車両そのものの状態です。販売店には、「金利は何%ですか?」と聞いて構いません。でも、そのあとに、「では、この車を購入して支払いが終わるまでに必要な金額を全部教えてください」と続けてみてください。その答えを見てから判断しても遅くありません。
カーマッチ本庄駅南店オーナーの石原潤一自身、お金に追われた経験があります。だから、支払いに不安があることを隠して相談する必要はありません。今いくらなら無理なく払えるのか。車が必要な理由は何なのか。その車を持ったあと、生活費はいくら残るのか。そこから考えます。
カーマッチ本庄駅南店が目指しているのは、契約書にサインしてもらうことではありません。車が生活を圧迫する新しい支払いになるのではなく、生活を立て直すための道具になること。
そのために、数字を一つだけ切り取らず、契約全体とその先の暮らしまで一緒に考えていきます。