自社ローンの利率は何%?金利との違いと費用の見方を解説
自社ローンの利率は何%?銀行や信販会社のオートローンと自社割賦の違いを解説。金利や利息という言葉だけで判断せず、車両価格、手数料、保証料、月々の支払額、支払回数、総額を比較する方法を紹介します
「自社ローンの利率って何%なんだろう?」車をローンで買った経験がある人ほど、最初にここが気になるかもしれません。
- 年5%
- 年8%
- 年10%
銀行のマイカーローンや一般的な自動車ローンなら、利率を比較することは支払いを考えるうえで重要です。では、自社ローンも同じように、「何%なのか?」だけを調べればいいのでしょうか。実は、ここに大きな違いがあります。
自社ローンが販売店による自社割賦として提供される場合、銀行などから購入資金を借りる一般的なローンとは契約の仕組みが異なります。そのため、自社ローンをすべて銀行ローンと同じ物差しで「利率○%」と考えると、実際の契約内容が見えにくくなることがあります。
だからこの記事では、「自社ローンの利率は何%?」という疑問から一歩進んで、自分が実際に払う金額はどう確認すればいいのかを解説します。数字に強くなくても大丈夫です。
%だけを眺めるのではなく、実際の支払いに置き換えて考えていきましょう。
この記事の監修者
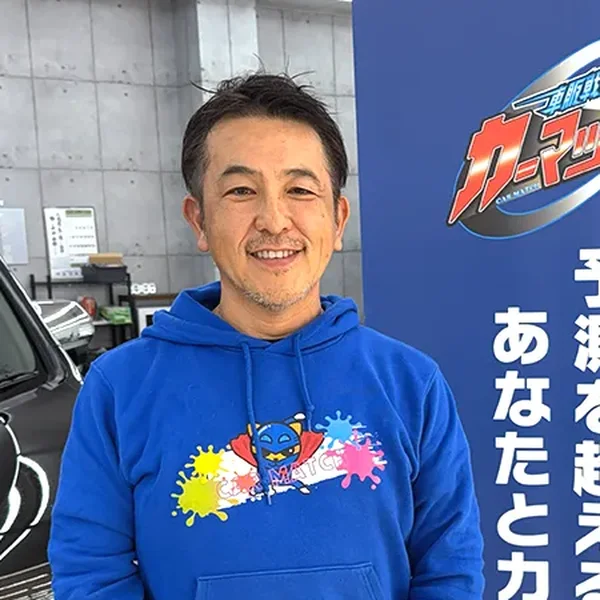
連続起業家として33年。自身も2度の自己破産・債務整理を経験した当事者として、信用情報に不安があるお客様の審査・生活再建に寄り添っています。自己破産や債務整理で苦しんだ経験があるからこそ、同じ状況にいる方の気持ちに寄り添えると思っています。過去ではなく、今とこれからを一緒に考えます。
自社ローンの利率は何%?まず知っておきたいこと
結論から言えば、すべての自社ローンについて「利率は○%」と一律に答えることはできません。自社ローンと呼ばれるサービスには、販売店と購入者との間で車両代金を分割して支払う自社割賦の仕組みがあります。
一方、銀行のマイカーローンなどは、車を購入するための資金を借り、設定された金利に基づいて返済する仕組みです。どちらも、「車を買って毎月支払う」という点では似ています。しかし、契約の仕組みまで同じとは限りません。だから、「自社ローンの利率は?」と販売店に聞くだけではなく、車両価格はいくらか。分割払いに関する費用はあるか。保証料はいくらか。諸費用はいくらか。頭金はいくらか。月々の支払額はいくらか。何回払いか。支払総額はいくらか。まで確認することが重要です。
そもそも利率とは何?
利率とは一般的に、元本に対して一定期間に発生する利息の割合を示すものです。例えば年利という言葉なら、1年間を基準にした割合を表します。銀行などからお金を借りる場合には、
- 借入額
- 利率
- 返済期間
- 返済方式
などによって支払う利息が変わります。ここで大切なのは、「「利率」という数字は、本来それだけで支払額を表しているわけではない」ということです。
5%と書いてあっても、それだけでは最終的に何円支払うのかは分かりません。
自社ローンと銀行のマイカーローンは仕組みが違う
違いを整理してみましょう。
銀行などのマイカーローン
銀行などの金融機関から車の購入資金を借りる方法です。契約で定められた金利や返済期間などに基づいて返済します。そのため、金利や利率は比較するうえで重要な数字になります。
信販会社のオートローン
中古車販売店やディーラーでは、信販会社を利用したオートローンが使われることがあります。契約の仕組みや支払条件を確認したうえで利用します。
販売店による自社割賦
販売店と購入者が直接契約し、車両代金を分割で支払う方式があります。つまり、「車を買うためのお金を銀行から借りる」のと「購入した車の代金を販売店へ分割で払う」のは、同じように見えて仕組みが異なります。
ここを理解しておくと、「利率」という言葉だけに振り回されにくくなります。
「金利0%」という表示を見たら何を確認する?
自社ローンを検索すると「金利0%」という表現を見かけることがあります。0%という数字だけを見ると、「それなら追加費用はないのかな?」と思うかもしれません。しかし、金利について0%と表示されていることと、車両価格以外の費用が一切ないことは同じ意味ではありません。
例えば、保証に関する費用。分割払いに関する費用。登録に関する諸費用。車検や整備に関する費用。陸送費。などが発生する契約も考えられます。だから「0%」を見つけたら、「安い!」で終わらせるのではなく、「では、最終的な支払総額はいくらですか?」まで確認してください。
利率を見たら「実際に払う金額」まで確認する
ここが「自社ローン 利率」を調べている方に最も伝えたい部分です。例えば一般的なローンを比較するとき、
- 年5%
- 年8%
- 年10%
という数字が並んでいたとします。5%が一番小さい。これは誰でも分かります。でも車を購入する人が実際に財布から出すのは「%」ではありません。円です。だから、利率を見る。支払条件を見る。実際の支払額を確認する。という順番で考えます。
割合の比較だけで契約を決めず、最後は実際の金額まで確認する。これが重要です。
「100万円に20万円上乗せ=利率20%」ではない
ここは誤解されやすいところです。説明用の架空例として、車両価格100万円。分割で支払う総額120万円。だったとします。差額は20万円です。すると、「100万円に20万円増えているから、利率20%でしょ?」と思うかもしれません。しかし、単純にそう判断することはできません。差額の中に、
- 保証料
- 登録費用
- 車検費用
- 整備費用
- その他の諸費用
などが含まれている可能性があります。さらに一般的なローンの金利を考える場合でも、返済期間や返済方式などが関係します。したがって、車両価格との差額の割合を、そのまま年利と考えないこと。これは覚えておいてください。
年5%・8%・10%なら何が違う?
一般的な金利のある自動車ローンでは、同じ金額を同じ条件で借りるのであれば、利率の違いは支払額に影響します。ただし実際に比較するなら、
- 借入額
- 返済期間
- 返済回数
- ボーナス払いの有無
- 返済方式
などの条件を揃える必要があります。「A社5%、B社8%」という数字だけを見ても、そもそもの車両価格や契約条件が違えば単純比較できません。自社ローンと比較する場合は、さらに契約の仕組み自体が違う可能性があります。
だから、%だけを横に並べるのではなく、最終的に支払う条件を横に並べる。この考え方が大切です。
自社ローンを比較するならこの数字を並べる
販売店を比較する時には、次の項目を同じ表にしてみると分かりやすくなります。
- 確認する項目
- A店
- B店
- 車両価格
- 頭金
- 分割対象額
- 分割払いに関する費用
- 保証料
- その他諸費用
- 支払回数
- 月々の支払額
- ボーナス払い
- 支払総額
こうすると、「利率が何%か」だけでは見えなかった違いが見えてきます。
月々の支払額が安ければ得?
これも注意したいところです。例えば、Aプランは月々4万円。Bプランは月々3万円。なら、Bプランの方が負担が小さく見えます。でも、Aは24回。Bは48回。だったらどうでしょう。単純に月々の数字だけでは判断できません。月々の支払額は、今の家計に無理がないかを見る数字。支払回数と総額は、その契約全体を見るための数字。両方必要です。
24回・36回・48回・60回で何を見る?
分割払いでは支払回数も重要です。
- 24回
- 36回
- 48回
- 60回
回数が変われば月々の支払額も変わる可能性があります。ただし、「回数が多いから悪い」「短いから必ず得」と決める必要はありません。例えば仕事で毎日車を使う人なら、支払い期間中に走行距離がかなり増えることもあります。
そこで、何年間支払うのか。その時、車は何年落ちになっているのか。走行距離はどれくらいになりそうか。車検は何回来るのか。まで想像します。支払い回数は数字ではなく、その車と何年間付き合う契約なのかを見るための材料でもあります。
中古車は利率だけで比較できない
例えば同じトヨタのミニバンでも、
- 年式
- グレード
- 走行距離
- 修復歴
- 装備
- 車検
- 保証
- 整備状態
によって価格は変わります。だから、「A社の方が利率が低そう」という理由だけで車を決めるのはおすすめできません。安く見える車でも、納車後すぐにタイヤ交換や整備が必要になるかもしれません。
反対に、少し価格が高くても状態の良い車の方が長く安心して使える場合もあります。契約条件を見る目と、中古車を見る目。両方が必要です。
自社ローンの審査は信用情報だけで決まる?
一般的な銀行や信販会社のオートローンでは、それぞれの審査基準に基づいて審査されます。
- 信用情報
- 収入
- 勤続年数
- 借入状況
などが審査結果に関係する場合があります。一方、販売店独自の自社ローンでは、現在の仕事や収入、支出などを確認して審査する場合があります。過去に債務整理をした。信用情報に不安がある。一般的なオートローンの審査を通過できなかった。そうした方でも相談できる可能性があります。ただし、「自社ローンなら必ず通る」という意味ではありません。
審査基準や審査結果は販売店や現在の状況によって異なります。
頭金を増やせば月々の負担は小さくなる?
頭金を入れることで、分割する金額が小さくなる場合があります。ただし、「頭金を多く入れれば正解」というわけでもありません。例えば手元に30万円あって、その30万円をすべて頭金に使ったら、
- 翌月の家賃
- 保険
- 生活費
- 突然の修理代
に対応できなくなるかもしれません。車を買うために生活防衛資金まで使い切ってしまうのは慎重に考える必要があります。頭金を入れた場合と入れない場合で、月々はいくら変わるのか。支払総額はいくら変わるのか。手元にいくら残るのか。を比較しましょう。
カーマッチ本庄駅南店オーナーの石原潤一が「%」だけを見なくなった理由
2度の債務整理を
人生を立て直す
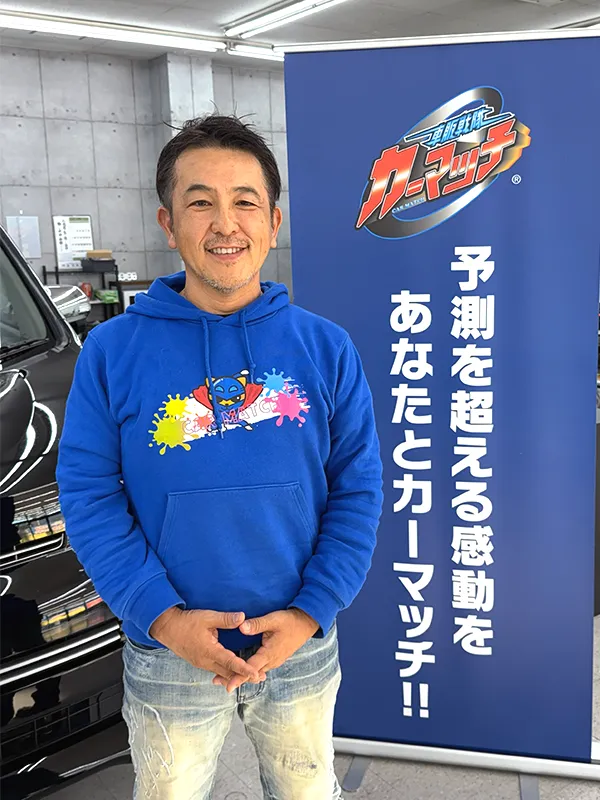 株式会社一期一縁 代表取締役
カーマッチ本庄駅前店オーナー石原 潤一
僕は過去に債務整理を経験しています。当時の僕は、数字をかなり見ていました。
- 売上
- 支払い
- 借入
- 毎月出ていくお金
数字を見ていなかったわけではありません。でも今振り返ると、数字を一つずつ見ていて、数字同士のつながりを見られていなかった。そんな気がします。月々これなら払える。今月は何とかなる。来月また考えればいい。
一つ一つなら小さく見える数字でも、全部が同じ財布から出ていきます。車の購入も同じです。利率が低い。月々が安い。頭金が少ない。それぞれは魅力的な条件です。でも大事なのは、その数字を全部一枚の紙の上に置いた時に、自分の生活がちゃんと残っているか。僕はそこを見たいと思っています。
あなたの人生に寄り添う
過去よりも今を見て
カーマッチでは、自己破産や任意整理などの債務整理経験がある方、信用情報に不安がある方、ブラックリストと呼ばれる状況の方でも利用できます。一般の銀行やディーラーでは信用情報機関の照会によって審査基準が厳しく、借入がある方や勤続年数が短い方は審査通過が難しいのが現実です。しかしカーマッチは過去ではなく「今返済できるか」に焦点を当てて審査を行います。
利率の低さより「余白」を残せる契約を考える
車を購入したあとには、分割払い以外のお金も必要になります。
- ガソリン
- 任意保険
- 駐車場
- 税金
- 車検
- オイル交換
- タイヤ
- 突然の修理
子どもの学校行事がある月もある。家電が壊れる月もある。急な出費は、車の都合を聞いてからやって来てくれるわけではありません。だから、「毎月4万円ならギリギリ払える」より、「毎月4万円払っても、まだ生活に余白がある」状態を作る方が大切です。
カーマッチは「一番低い利率」を売る会社ではない
カーマッチ本庄駅南店が大切にしているのは、数字のインパクトだけで車を販売することではありません。車は、生活を立て直すための道具になることがあります。車があるから仕事へ行ける。通勤時間を短くできる。子どもを送迎できる。親を病院へ連れて行ける。買い物へ行ける。働ける範囲を広げられる。だから車販売はゴールではありません。車が来たあと、その人の生活がどう変わるのか。そこを考えたい。
カーマッチ本庄駅南店では、過去の事情だけを見るのではなく、現在の仕事や収入、支出、車が必要な理由などを確認しながら相談を進めます。審査を通過することだけを目的にするのではなく、その後も無理なく支払いを続けられる車を一緒に考えていきます。
自社ローンの利率でよくある質問
自社ローンの利率は何%ですか?
契約の仕組みによって異なります。販売店による自社割賦の場合、銀行などから購入資金を借りる一般的なローンとは仕組みが異なるため、単純に「年○%」だけで比較できない場合があります。
自社ローンに金利はありますか?
「自社ローン」と呼ばれる契約の内容は販売店によって異なります。一般的な借入と販売店による割賦販売では仕組みが異なるため、車両価格、各費用、月々の支払額、支払回数、支払総額を確認してください。
金利0%なら一番安いですか?
金利について0%と表示されていても、支払総額が最も少ないとは限りません。保証料や分割払いに関する費用、登録・車検などの諸費用も含めて比較してください。
車両価格の20%が上乗せされていたら年利20%ですか?
そのように単純計算することはできません。差額に何が含まれているのかを確認し、一般的なローンの年利と同じものとして扱わないことが重要です。
利率が低いローンを選べばいいですか?
一般的なローン同士を比較する場合でも、借入額、返済期間、返済方法などの条件を揃える必要があります。中古車購入では車両価格や状態、保証、諸費用も含めて判断しましょう。
債務整理をしていても相談できますか?
販売店独自の審査を行う自社ローンであれば相談できる可能性があります。ただし審査通過を保証するものではありません。
信用情報に不安があっても利用できますか?
審査方法は販売店によって異なります。現在の収入や仕事などを確認する独自審査を行う販売店もありますので、まず相談して条件を確認してください。
まとめ|自社ローンの利率を調べたら「%」の先まで見る
「自社ローンの利率は何%?」そう検索することは、決して間違いではありません。支払い条件を知ろうとする大切な入口です。ただし、自社ローンが販売店による自社割賦として提供される場合、銀行などから購入資金を借りる一般的なマイカーローンとは仕組みが異なります。
だから、利率。金利。という一つの数字だけで比較を終わらせないでください。車両価格。頭金。分割払いに関する費用。
- 保証料
- 諸費用
- 月々の支払額
- 支払回数
- 支払総額
そして中古車そのものの状態。ここまで確認します。例えば「0%」という数字を見つけても、そこで判断を止めない。「それでは、この車を購入して最後まで支払う場合、実際に必要な金額はいくらですか?」と聞いてみる。数字が苦手でも、それなら聞けます。
カーマッチ本庄駅南店オーナーの石原潤一自身、お金で苦しんだ経験があります。だからこそ僕は、一つの数字を良く見せることより、全部の数字を見せたあとでも安心して選べることを大切にしたいと思っています。
カーマッチ本庄駅南店は、車を売って終わる会社ではありません。車を手に入れたあとも、仕事へ行ける。家族と暮らせる。毎月の支払いを続けられる。そして少しずつ家計に余白が戻ってくる。そこまで見ながら、その人に合った一台を一緒に考える。
それが、僕たちが自社ローンを通して目指している生活再建です。