ネクステージに自社ローンはある?金利と審査を徹底解説
ネクステージに自社ローンはある?公式情報をもとに信販会社ローンとの違い、金利、審査、信用情報、頭金、保証人、月々の支払額、完済までの総額を解説。ローン審査に不安がある方の選択肢も紹介します。
- ネクステージなら自社ローンを組める?
- 金利はいくら?
- 普通のローンに落ちたけれど、ネクステージなら通る?
そんな疑問から「ネクステージ 自社ローン 金利」と検索した方もいるでしょう。最初に結論です。ネクステージ公式WEBサイトでは、中古車購入時のローンについて「各信販会社による審査」と案内されています。
また、ネクステージでは複数の信販会社を取り扱っていることも公式FAQで案内されています。そのため、一般的な自社ローンのように、「ネクステージ独自の自社ローンだから金利は一律○%」と考えるのは避けた方がよいでしょう。
ここは、自己破産や債務整理、過去の延滞などで信用情報に不安がある方にとって、とても重要な違いです。なぜなら、「どこの販売店で中古車を買うか」と「誰がローンを審査するか」は別の問題だからです。
この記事では、ネクステージのローンは誰が審査するのか。自社ローンとは何が違うのか。金利はどう確認するのか。信用情報やCIC・JICCはどう関係するのか。頭金や保証人は必要なのか。
200万円の中古車を36回と60回で買うと何が変わるのか。そして、ネクステージで欲しい中古車を見つけたものの、信販会社の審査が不安な場合にどんな選択肢があるのか。
順番に解説します。
この記事の監修者
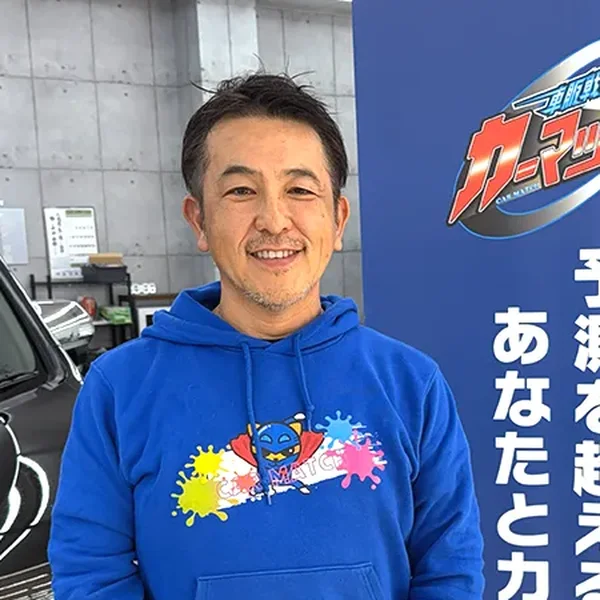
連続起業家として33年。自身も2度の自己破産・債務整理を経験した当事者として、信用情報に不安があるお客様の審査・生活再建に寄り添っています。自己破産や債務整理で苦しんだ経験があるからこそ、同じ状況にいる方の気持ちに寄り添えると思っています。過去ではなく、今とこれからを一緒に考えます。
ネクステージに自社ローンはある?まず30秒で確認
ネクステージと一般的な自社ローンの違いを整理すると、次のようになります。
- 確認項目
- ネクステージで案内されているローン
- 一般的な自社ローン
- 審査
- 各信販会社が審査
- 販売店独自の基準で審査するケースが中心
- 金利
- 利用するローン・契約条件を確認
- 一般的な借入型ローンと仕組みが異なる
- 信用情報
- 信販会社の審査内容を確認
- 審査方法は販売店ごとに異なる
- 頭金
- 希望を聞きながら支払プランを設定
- 販売店・契約によって異なる
- 保証人
- 必要となる場合がある
- 販売店・審査結果によって異なる
- 月々の支払い
- 回数などを含めプランを設定
- 契約内容によって異なる
- 所有権
- 契約によって所有権留保の場合あり
- 契約内容を確認
- 審査に不安がある場合
- 信販会社の審査結果による
- 独自審査を採用する販売店もある
ここで大切なのは、「中古車販売店の名前」ではなく「実際に誰と、どんな契約を結ぶのか」を確認することです。
ネクステージのローンは信販会社による審査
ネクステージ公式FAQでは、中古車購入時のローンについて、18歳以上で申し込めると案内されています。そして審査結果については、
- 収入の安定性
- 勤続年数
- 借入額とのバランス
などから、各信販会社が総合的に判断すると説明されています。つまり、ネクステージという販売店だけの独自基準で審査結果が決まる仕組みとして案内されているわけではありません。
また公式FAQでは、複数の信販会社を取り扱っていることも確認できます。そのため、「他のオートローンに落ちたけれど、ネクステージの自社ローンなら通るだろう」と最初から考えるのではなく、どのローンを利用するのか確認する必要があります。
そもそも自社ローンとは?
一般的に自社ローンとは、中古車販売店などが独自の審査基準を設け、購入者との間で車両代金などの分割払いを行う仕組みです。銀行系ローンや信販会社のオートローンとは、審査や契約の仕組みが異なります。
だから、「ローン」という同じ言葉が付いていても、全部同じ商品ではありません。
ネクステージのローン金利はいくら?
ネクステージで利用するローンの金利については、実際に利用するローン商品や契約条件を確認することが重要です。「ネクステージなら誰でも一律○%」と決めつけないようにしましょう。見積もりを取ったら、
- 適用金利
- 頭金
- 支払い回数
- 保証料
- 手数料
- 月々の支払額
- 利息
- 完済までの総額
を確認してください。
高金利かどうかは「金利」だけでは判断しない
例えば、「金利が高いからやめよう」「金利が低いからお得だ」と金利だけで判断するのも十分ではありません。重要なのは、実際に支払うお金です。金利があるなら利息はいくらになるのか。保証料や手数料はあるのか。何か別の費用が上乗せされるのか。そして最後まで払った時の総額はいくらなのか。
ローンは契約日の数字だけではなく、完済までの支払いを見ることが大切です。
銀行系ローン・信販会社ローン・自社ローンの違い
中古車を分割払いで購入する方法は一つではありません。
銀行系ローン
銀行などから車の購入資金を借入する方法です。金融機関ごとに金利や審査基準が設定されています。銀行系ローンの場合、条件によっては車両の所有者が購入者本人となるケースがあります。
信販会社のオートローン
ディーラーや中古車販売店で利用されることの多い方法です。信販会社が審査し、契約条件に基づいて返済します。ネクステージ公式情報でも、複数の信販会社を取り扱っていると案内されています。
自社ローン
中古車販売店などが独自基準で審査し、購入者との間で分割払いを行う仕組みです。一般的な借入型のローンとは仕組みが異なるため、単純に金利だけを並べて比較できない場合があります。
信用情報・CIC・JICCとは?
一般的なオートローンを検討するなら、信用情報についても知っておきましょう。信用情報とは、クレジットやローンなどの契約や支払いに関する情報です。
代表的な信用情報機関には、CIC。JICC。などがあります。信販会社などがローン審査を行う場合、加盟する信用情報機関に登録された情報が審査に利用されることがあります。
そのため、過去に延滞した。債務整理をした。借入が複数ある。という方は、信用情報が気になるかもしれません。ただし具体的な審査基準は会社によって異なります。
CICやJICCに関係する一つの情報だけで、こちらから審査結果を断定することはできません。
自己破産・債務整理後でもネクステージのローンに通る?
自己破産した。債務整理をした。長期の延滞経験がある。そうした事情があっても、「絶対に通らない」「必ず通る」とは一律に言えません。ネクステージ公式情報では、ローンの審査結果について、収入の安定性、勤続年数、借入額とのバランスなどから各信販会社が総合的に判断すると説明されています。
つまり、審査結果は個別に判断されます。一方で、「ネクステージなら自社ローンだから信用情報に関係なく買える」と考えて申し込むのも避けた方がよいでしょう。利用するローンの仕組みを先に確認してください。
勤続年数が短いとローンは組めない?
勤続年数は、ネクステージ公式FAQでもローン審査で総合的に判断される要素の一つとして挙げられています。ただし、「勤続年数が短いから絶対に通らない」
- とは言えません
- 収入の安定性
- 勤続年数
- 既存の借入
希望する借入額。返済負担。など複数の要素から判断されます。「自分は勤続年数が短いから無理だ」と申し込む前から決めつける必要はありません。
「200万円まで通る」と「200万円の車を買う」は別の話
ここは、僕が自社ローンの相談でとても大切だと思っているところです。仮に200万円のローン審査に通過したとしましょう。だからといって、200万円の車両を買うことが、その人にとって最適とは限りません。
マイカーを持てば、ローン以外にもお金がかかります。
- 任意保険
- 税金
- 車検
- ガソリン
- 駐車場
- タイヤ
- オイル交換
- 故障時の修理
月々の返済だけで家計がいっぱいになれば、ちょっとした故障でも生活が苦しくなります。だから、「審査に通る上限」と「生活を崩さず返済できる予算」は分けて考える。
これが大切です。
200万円を36回と60回で返済するとどう違う?
月々の支払額を見る時に分かりやすいよう、説明用の架空例を作ってみます。以下はネクステージの実際の金利・ローンプランではありません。仮に200万円を年5%で借入し、元利均等返済するとします。
- 支払い回数
- 月々の支払額の目安
- 支払総額の目安
- 利息総額の目安
- 36回
- 約59,900円
- 約215万8,000円
- 約15万8,000円
- 60回
- 約37,700円
- 約226万5,000円
- 約26万5,000円
※端数処理などにより実際の計算とは異なる場合があります。ネクステージの実際のローン条件を示すものではありません。この例では60回、つまり5年にすると、36回より月々の支払額は約2万2,000円下がります。
でも支払い期間が長くなるため、利息総額は増えています。これが、「「月々が安い」と「総額が安い」は同じではない」という意味です。ローンを比較する時は、
- 月々
- 金利
- 回数
- 利息
- 総額
この5つをセットで見てください。
頭金を入れると返済はどう変わる?
頭金を入れれば、一般的にはローンで借りる金額を減らせます。借入額が小さくなれば、条件によっては月々の支払額や利息総額を抑えられる可能性があります。
ただし、「貯金が50万円あるから全部頭金に入れよう」という考え方が必ず正しいわけではありません。車を買った直後に、
- 任意保険
- ガソリン
- 駐車場
- 生活費
- 急な修理
などのお金が必要になることもあります。頭金を増やすことより、納車後の生活資金を残す方が重要なケースもあります。
保証人が必要になる場合は?
ネクステージ公式FAQでは、保証人が必要な場合について、保証人本人による対応が必要であると案内されています。つまり審査結果や契約条件によっては、保証人が必要となるケースが考えられます。
保証人を求められた場合は、なぜ必要なのか。誰なら条件を満たすのか。保証する範囲はどこまでなのか。を確認してください。
ローン審査のためにオプションを付ける必要はある?
ここは知っておきたいポイントです。ネクステージ公式FAQでは、ローンの申し込みに際して、
- 保証商品
- 用品などのオプション
- 自動車保険への加入
などが必要条件になったり、審査結果に有利に働いたりすることは一切ないと案内されています。したがって、「この保証を付ければローンに通りやすくなる」「この商品を付ければ審査が有利になる」と考える必要はありません。
ローンと、購入する商品・サービスの必要性は分けて判断しましょう。
ローン返済中の車の所有権は誰にある?
ローンで中古車を購入する場合、契約によっては完済まで車の所有権がローン会社やディーラーなどに留保されることがあります。これを「所有権留保」と呼びます。
ネクステージ公式サイトにも所有権解除の手続きが用意されており、所有権解除にはローンが完済している必要があると案内されています。だから購入時には、車検証の所有者は誰になるのか。完済したら何をするのか。所有権解除にはどんな書類が必要なのか。まで確認しておくと安心です。
繰上返済や借り換えはできる?
ローンを組んだあと、「まとまったお金ができたから繰上返済したい」と思うことがあります。また、条件によっては銀行系ローンなどへ借り換えることを検討する方もいるでしょう。
ネクステージのキャンセルポリシーでは、名義変更後にローン契約を解消する場合は早期完済手続きとなり、所定の手数料が発生すると案内されています。
実際の繰上返済や借り換えについては、契約している信販会社や契約内容を確認してください。契約前に、一部繰上返済は可能か。全額繰上返済は可能か。手数料はいくらか。借り換える場合はどうなるか。を聞いておくと安心です。
中古車はローンだけでなく車両そのものを見る
信用情報や審査が心配になると、「ローンに通るか」だけに意識が向いてしまいます。でも、肝心なのは買う中古車です。中古車情報を見る時は、
- 車種
- 年式
- 走行距離
- 修復歴
- 車検
- 装備
- 車両状態
なども確認してください。同じ200万円の中古車でも、価値は同じではありません。ローン審査に通過することと、良いクルマを買うことは別の問題です。
「ミニカー」という言葉で探している方へ
中古車情報を検索していると「ミニカー」という言葉が出てくることがあります。ミニカーは玩具を指す場合だけでなく、道路交通法上の車両区分など別の意味で使われる場合もあります。
一般的な乗用車を探している場合は、軽自動車、コンパクトカー、ミニバンなど、用途や希望する車種を具体的にして探すと比較しやすくなります。
ネクステージのローンと自社ローンを比較するなら?
ネクステージで利用する信販会社のローンと、自社ローンを比較する場合は、単純に「どちらが通るか」だけを見ないでください。比較したいのは、
- 金利または分割に必要な費用
- 頭金
- 保証料
- 手数料
- 支払い回数
- 月々の支払額
- 完済までの総額
- 審査方法
- 信用情報との関係
- 保証人
- 所有権
- 繰上返済
です。
- 自社ローンだから良い
- 銀行系ローンだから良い
- 大手ディーラーや販売店だから安心
と名前だけで決めるのではなく、自分の状況と提示された契約条件が合っているか。そこを見てください。
ネクステージで欲しい中古車を見つけた。でもローン審査が不安な方へ
ここからは、検索している方の中でも特に、「ネクステージに欲しい中古車があった」「でも信販会社のローン審査が心配」という方にお伝えしたいことです。まず、その車を諦めるかどうかを決める前に、なぜその車種が欲しいのかを考えてみてください。例えばミニバンが欲しい理由が、子どもが3人いる。親の介護で乗り降りしやすい車が必要。仕事で荷物を積みたい。ということなら、必要なのは特定の一台ではなく、その生活を実現できる車かもしれません。
- 車種
- 年式
- グレード
- 走行距離
- 予算
このどこかを少し変えれば、別の選択肢が見つかる可能性があります。だからカーマッチ本庄駅南店では、「ネクステージのローンに通らなかったから、次は自社ローン」という順番だけでは考えません。まず、何のために車が必要なのか。月々いくらなら生活を崩さないのか。今どんなお金の悩みがあるのか。そこから一緒に整理します。
カーマッチ本庄駅南店オーナーの石原潤一が「いくら借りられる?」より聞きたいこと
2度の債務整理を
人生を立て直す
 株式会社一期一縁 代表取締役
カーマッチ本庄駅前店オーナー石原 潤一
僕自身、お金のことで人生が行き詰まった経験があります。自己破産債務整理も経験しました。だから、「ローンに通りますか?」と聞く人の気持ちはよく分かります。でも、その質問の裏側には、単に車が欲しいという気持ちだけではないことがあります。
- この車がないと仕事に行けない
- 子どもの送迎ができない
- 親を病院へ連れて行けない
- もっと収入を増やすために車が必要
その人にしか分からない事情があります。だから僕は、「いくら借りられますか?」より先に、一つ聞きたい。「車が手に入ったら、あなたの生活の何を取り戻せますか?」通勤できるようになる。仕事を増やせる。家族と出かけられる。買い物に困らなくなる。その答えが分かると、必要な車も少しずつ見えてきます。200万円の車じゃなくてもいいかもしれない。
欲しかったグレードを一つ下げれば、返済が楽になるかもしれない。年式を少し変えれば、同じ用途を満たせる車が見つかるかもしれない。車選びの基準を、「借りられる最大額」ではなく、「生活を取り戻すために必要な金額」へ変えていく。僕は、その方がずっと大切だと思っています。
あなたの人生に寄り添う
過去よりも今を見て
カーマッチでは、自己破産や任意整理などの債務整理経験がある方、信用情報に不安がある方、ブラックリストと呼ばれる状況の方でも利用できます。一般の銀行やディーラーでは信用情報機関の照会によって審査基準が厳しく、借入がある方や勤続年数が短い方は審査通過が難しいのが現実です。しかしカーマッチは過去ではなく「今返済できるか」に焦点を当てて審査を行います。
過去のお金の失敗だけで、その人を決めたくない
- 自己破産
- 債務整理
- 延滞
- 信用情報
こういう言葉を検索している時って、気持ちが重くなるんですよね。僕にも経験があります。ローンに落ちることそのものより、「自分は信用されない人間なんだ」と思ってしまう方が苦しかった。でも今、自社ローンを扱う側になって思います。過去に何があったのかは大切です。でも、それだけを見てもこれからの生活は分かりません。今の収入はいくらなのか。毎月いくらなら返済できるのか。家族にどんなお金が必要なのか。車を使ってどう働くのか。これからどう立て直したいのか。僕たちが見たいのは、そこです。過去の数字だけではなく、今の生活を見る。
それがカーマッチ本庄駅南店の審査や相談で大切にしている考え方です。
カーマッチは「ローンを通すための車屋」ではない

カーマッチ本庄駅南店では、車を売ることだけを目的にしていません。車は手段です。本当に取り戻したいのは、仕事へ行ける生活だったり。家族を送迎できる日常だったり。収入を安定させる環境だったり。お金の流れを少しずつ整えていく時間だったりします。だから、「200万円まで審査に通りました。では200万円の車にしましょう」とは考えません。
150万円で目的を満たせるなら、その方がいいかもしれない。もっと予算を下げられるなら、その分を生活に残せるかもしれない。ローンで買える上限と、人生に必要な車の価格は同じとは限りません。
車を売った日ではなく、その後の生活まで一緒に考える。それが、カーマッチ本庄駅南店が考える自社ローンです。
ネクステージ自社ローン金利でよくある質問
ネクステージには自社ローンがありますか?
ネクステージ公式FAQでは、中古車購入時のローンについて各信販会社による審査と案内されています。また、複数の信販会社を取り扱っていることも公式に案内されています。
自社ローンを探している方は、一般的な自社ローンと同じ仕組みだと思い込まず、実際に利用する支払い方法を確認してください。
ネクステージのローン金利はいくらですか?
利用するローンや契約条件によって確認が必要です。申し込み前に適用金利、保証料、手数料、支払い回数、月々の支払額、利息、完済までの総額を確認しましょう。
自己破産後でも申し込めますか?
申し込めることと、審査に通ることは別です。ネクステージでは18歳以上でローンに申し込めると案内されていますが、審査結果は各信販会社が総合的に判断します。
債務整理や延滞歴があると通りませんか?
信用情報が審査に関係する可能性はありますが、具体的な審査基準や審査結果は各社によって異なります。一律に「通る」「通らない」と判断することはできません。
CICやJICCに情報があるとローンを組めませんか?
CICやJICCは信用情報機関です。信用情報はローン審査に利用されることがありますが、実際の審査基準は契約する会社によって異なります。
頭金なしでも申し込めますか?
ネクステージ公式FAQでは、頭金や支払い回数、ボーナス払いの金額設定など、希望を聞きながら支払いプランを案内するとしています。実際の条件は見積もり時に確認してください。
保証人は必要ですか?
審査や契約条件によって保証人が必要となる場合があります。ネクステージ公式FAQでは、保証人が必要な場合は保証人本人による対応が必要とされています。
36回と60回ならどちらがいいですか?
一概には決められません。金利のあるローンでは、支払い回数を増やすことで月々の返済負担を下げられる一方、返済期間が長くなり利息総額が増える場合があります。
月々と総額の両方で比較してください。
まとめ|ネクステージのローンと自社ローンを混同しない
「ネクステージ 自社ローン 金利」と検索している方に、まず知ってほしいのは、「ネクステージ公式情報では、中古車購入時のローンについて各信販会社による審査が案内されている」ということです。
- 収入の安定性
- 勤続年数
- 借入額とのバランス
などから総合的に審査されると説明されています。だから、「ネクステージなら独自の自社ローンで信用情報に関係なく買える」と決めつけないことが大切です。そのうえで、
- 金利
- 頭金
- 保証料
- 手数料
- 月々の支払額
- 36回・60回などの返済回数
- 利息
- 完済までの総額
- 保証人
- 所有権
- 繰上返済
- CICやJICCなどの信用情報
を確認してください。そしてもう一つ。自己破産した。債務整理した。延滞した。一般的なローン審査に不安がある。そんな時に、「もう車は買えない」と自分だけで結論を出す必要はありません。ただし、次に探すのも、「どこなら200万円貸してくれるか」だけではないと思うんです。何のために車が必要なのか。いくらなら生活を崩さず払えるのか。その車が来たら、仕事や家族の生活がどう変わるのか。そこから考えてみてください。カーマッチ本庄駅南店は、車を売ることをゴールにする会社ではありません。
過去のお金の失敗だけで判断するのではなく、今の生活とこれからを見ながら、その人に必要な一台を一緒に考える。車は、そのための手段です。もしネクステージで欲しい中古車を見つけたものの、信販会社のローン審査が不安なら、「この車が欲しいんですが、自分の場合はどう考えればいいですか?」
そこから相談してください。車種が決まっていても、決まっていなくても大丈夫です。審査に通すための相談ではなく、もう一度生活を動かすための相談から始めましょう。