自社ローンの注意点8つ|申込前から完済まで徹底解説
自社ローンの注意点を申込前、審査、車選び、見積り、契約、納車、返済、完済の8段階で解説。支払総額や手数料、中古車の状態、所有権など確認すべきポイントが分かります。
「自社ローンを使ってみたい。でも、何に注意すればいいんだろう?」この疑問を持っているなら、審査を申し込む前にこの記事を読んでください。自社ローンで注意することは、「金利は何%?」「審査に通る?」だけではありません。実は、注意するポイントは契約する前だけではなく、完済するまで続きます。
- 申し込む前
- 審査を受ける時
- 中古車を選ぶ時
- 見積書を見る時
契約する時。納車される時。月々支払っている時。そして完済する時。それぞれ見る場所が違います。例えば、審査には通った。欲しかった車種にも乗れる。でも月々の支払額が生活には少し重かった。あるいは、本体価格だけを見ていたら、諸費用や手数料を含めた総額は想像より大きかった。
中古車だから走行距離や修復歴を確認する必要もあります。完済前なら、所有権や名義について確認しておきたい場合もあります。つまり、自社ローンで大切なのは「契約前に一回注意する」ことではありません。
車を探し始めてから支払いが終わるまで、節目ごとに確認することです。この記事では、自社ローンの注意点を、申込前 → 審査 → 車選び → 見積り → 契約 → 納車 → 支払い中 → 完済の8段階に分けて説明します。「何となく怖い」を、「ここを確認すればいい」に変えてから車を探しましょう。
この記事の監修者
連続起業家として33年。自身も2度の自己破産・債務整理を経験した当事者として、信用情報に不安があるお客様の審査・生活再建に寄り添っています。自己破産や債務整理で苦しんだ経験があるからこそ、同じ状況にいる方の気持ちに寄り添えると思っています。過去ではなく、今とこれからを一緒に考えます。
最初に|自社ローンへ申し込む前にやってはいけない3つ
細かい注意点へ進む前に、まずこの3つだけ覚えてください。
やってはいけない1|「審査に通るなら」と先に車を決め切る
欲しい車が見つかった。「絶対これに乗りたい」そう思うと、その車を買うことが目的になってしまいます。でも、審査に通るか。いくらまで組めるか。その金額を無理なく払えるか。これは別々に考える必要があります。欲しい車を決め切ってから生活費を合わせるのではなく、生活から車に使える金額を決め、その中で車を探す。順番を逆にしないでください。
やってはいけない2|月々の支払額だけで判断する
「月々3万円なら払えそう」確かに重要な数字です。でも、
- 3万円×36回
- 3万円×48回
- 3万円×60回
では意味が違います。頭金や諸費用、手数料が別に必要な場合もあります。見るのは、月々と総額の両方です。
やってはいけない3|生活費を削って頭金を作る
「あと10万円頭金があれば、この車を買える」そう言われたとしても、その10万円を払ったあとに、手元のお金がほとんどなくなるなら一度考えてください。車は納車された翌日からもお金がかかります。
- ガソリン
- 保険
- 駐車場
- 税金
- 整備
- 突然の故障
頭金を払えるかではなく、頭金を払ったあとにも生活できるか。ここまで見てください。
先に確認|自社ローン8段階チェック
時間がない人は、まずここだけ確認してください。
1. 申込前
自社ローンがどんな契約なのか理解しているか
2. 審査
何を基準に審査するのか確認したか
3. 車選び
審査に通る車ではなく、維持できる中古車を選んでいるか
4. 見積り
本体価格だけでなく支払総額を確認したか
5. 契約
所有権・名義・延滞時の条件まで読んだか
6. 納車
車両状態と契約した内容が一致しているか
7. 支払い中
月々の返済が苦しくなる前に相談できるか
8. 完済
所有権や名義に必要な手続きを確認したか一つでも、「分からない」があったら、その段階で確認してください。注意点は、怖がるために知るものではありません。安心して次へ進むために知るものです。
注意点1|申込前に「自社ローンの仕組み」を確認する
最初の注意点は、車ではありません。契約の仕組みです。「自社ローン」という名前を聞くと、銀行のマイカーローンと同じようなものを想像する人もいると思います。
でも、仕組みが同じとは限りません。
銀行・信販会社・自社ローンは分けて考える
例えば銀行のマイカーローンなら、銀行から資金を借りて車を購入する形があります。信販会社を利用するクレジットでは、信販会社が販売店へ代金を立て替える仕組みがあります。
一方、自社ローンと呼ばれるものには、販売店が購入者と直接、分割の契約をする形があります。だから申込前に、
- 誰が審査しますか?
- 誰と契約しますか?
- 誰に月々支払いますか?
と聞いてください。
「金利」だけで比べない
仕組みが違えば、「金利」という一つの数字だけでは比較しにくい場合があります。だから、
- 車両価格
- 頭金
- 諸費用
- 手数料
- 月々の支払額
- 回数
- 総額
まで確認します。契約の名前より、お金がどう動くのかを見る。これが最初の注意点です。
注意点2|審査では「通るか」だけを気にしない
自社ローンを検討する人にとって、審査は大きな関心事です。信用情報に不安がある。債務整理を経験した。以前の支払いで延滞したことがある。銀行やディーラーで案内されたローンでは厳しかった。そんな状況なら、「自社ローンなら通る?」と考えるのは当然です。でも、注意したいのはここです。審査に通ることと、無理なく支払えることは別です。
審査基準は販売店によって同じとは限らない
一般的なクレジットでは、信用情報機関が保有する信用情報などが審査に関係する場合があります。一方、自社ローンでは販売店独自の審査基準を設けているケースがあります。
例えば、
- 現在の収入
- 勤続年数
- 現在の支出
- 既存の返済
- 頭金
- 保証人
希望する車種などを確認する場合があります。そのため、一般的なローンでは難しかった人でも申し込めるケースがあります。ただし、「信用情報に不安があるから必ず通る」「ブラックリストだから自社ローンなら必ず組める」という意味ではありません。
一般に「ブラックリスト」という名称の一枚の名簿が存在するわけではなく、ローンやクレジットなどの契約・支払いに関する情報は信用情報機関で扱われています。
「通るか」だけでなく、「何を見て判断する審査なのか」を確認してください。
注意点3|車選びでは「乗れる車」と「持てる車」を分ける
審査に通過した。次は車選びです。ここにも大きな注意点があります。それが、「「買える車」と「持ち続けられる車」は同じではない」ということです。例えば、ミニバンが欲しい。SUVが欲しい。大きな車に乗りたい。その希望自体は悪くありません。でも車を持てるかどうかは、購入価格だけでは決まりません。
中古車は購入後にもお金がかかる
車には、
- ガソリン
- 自動車税
- 任意保険
- 車検
- 整備
- タイヤ
- 消耗品
故障時の修理などの費用がかかります。だから、「200万円まで組める」と言われても、200万円いっぱいまで使う必要はありません。毎月の払いだけではなく、車を持ったあとの生活費まで残る車種を選ぶことが大切です。
走行距離と修復歴も確認する
中古車なら、
- 年式
- 走行距離
- 修復歴
- 整備内容
- 保証
車検なども確認します。価格が安いかどうかだけでなく、これからどのくらい乗るつもりなのか。その使い方に合う車両なのか。まで考えてください。
注意点4|見積りでは「本体価格」より支払総額を見る
中古車を探していると、最初に目へ入るのは本体価格です。
- 80万円
- 100万円
- 150万円
でも、実際に購入する時には、それだけを支払うとは限りません。中古車の価格表示では、購入時に最低限必要となる費用を含めた「支払総額」が重要です。
だから見積書をもらったら、「この車を購入するために、最終的に必要な金額はいくらですか?」と確認してください。
諸費用の中身を確認する
見積書には、
- 車両価格
- 諸費用
- 頭金
- 手数料
その他の費用などが記載されている場合があります。知らない項目があったら、「これは何の費用ですか?」と聞いてください。中古車の価格表示では、販売価格を表示する場合、購入時に最低限必要な費用を含めた「支払総額」と、その内訳となる車両価格・諸費用を表示するルールがあります。
また、本来車両価格に含まれるべき性質の費用を、不適切な諸費用として別途請求することは認められていません。だから、
- 広告の価格
- 見積書
- 実際の購入条件
を比べます。
月々の支払額だけで決めない
例えば、月々29,800円。これなら払えそうに見えます。でも、何回払うのか。頭金はいくらなのか。総額はいくらなのか。まで確認しなければ判断できません。月々の数字は今日の家計。総額は契約全体。両方を見ます。
注意点5|契約では「払えなくなった場合」まで読む
契約する時は、納車される日のことばかり考えてしまいます。でも、契約書で確認してほしいのは、うまくいっている時だけではありません。何かあった時の条件です。
延滞した場合を確認する
例えば、収入が減った。仕事を休むことになった。家族に急な出費があった。そんな事情で返済が遅れる可能性は誰にでもあります。だから、支払日はいつか。延滞したらどうなるのか。支払いが滞った場合はどうなるのか。どんな費用が発生する可能性があるのか。車両はどう扱われるのか。契約内容を確認します。「払えなくなった時に考えればいい」では遅いことがあります。元気な時に、困った時のページまで読む。これも大切な注意点です。
所有権と名義を確認する
分割購入では、契約によって完済まで販売店などに所有権が留保される場合があります。だから、車検証上の所有者は誰か。使用者は誰か。名義はどうなっているのか。完済したらどうなるのか。途中で車を手放す場合はどうなるのか。も確認します。自分が毎日乗っていることと、契約上の所有権が自分にあることは、必ずしも同じではありません。
注意点6|納車日は「うれしい日」だからこそ車を確認する
いよいよ納車。待っていた車を目の前にすると、細かい確認なんて後でいいと思ってしまいます。でも、ここも大事なチェックポイントです。
注文した車両と一致しているか確認する
例えば、
- 車種
- グレード
- 走行距離
- 装備
- 傷
修復歴について説明された内容。保証内容。整備内容などです。契約した内容と実際の車両を確認します。気になるところがあれば、その場で販売店へ聞いてください。
納車は確認を終える日でもあり、その中古車との生活が始まる日でもあります。
注意点7|支払い中は「まだ払える」で無理を続けない
車に乗り始めると、自社ローンのことを考える時間は少なくなっていきます。仕事へ行く。買い物へ行く。家族を送る。それが普通の日常になっていきます。それが一番です。でも、毎月の返済が少しずつ重くなってきたら注意してください。
生活の変化を見逃さない
例えば、残業が減った。転職した。収入が下がった。家賃が上がった。子どもの費用が増えた。別の返済が増えた。すると、契約した時には問題なかった月々の支払額が、重くなることがあります。
「まだ今月は払える」だけではなく、この状態を半年続けても大丈夫か。と考えます。苦しくなってきたら、延滞するまで何もしないのではなく、契約内容を確認し、必要に応じて販売店へ早めに相談してください。
注意点8|完済したら「払い終わった」で終わらせない
最後の注意点です。支払いが全部終わった。長かった返済も完了した。ここで安心したいところですが、所有権や名義について確認してください。
完済後に必要な手続きを確認する
契約内容によっては、所有権に関する手続きが必要になる場合があります。だから契約する段階で、「完済したら何をすればいいですか?」と聞いておくと安心です。完済時に必要な書類。名義に関する手続き。販売店側で行うこと。自分で行うこと。を確認します。
最初の審査だけではなく、最後の手続きまで分かっている契約にする。これが8つ目の注意点です。
自社ローンとカーリースは何に注意して比較する?
自社ローン以外にも、車を持つ方法はあります。例えばカーリースです。カーリースカルモなど、カーリースを検討している人もいるでしょう。ただし、自社ローンとカーリースは契約の仕組みが同じではありません。
だから、月々いくらか。だけで比較しないことです。
- 契約期間
- 総額
- 車の所有関係
- 契約終了時の扱い
- 走行距離などの条件
中途解約に関する条件などを確認します。「毎月安い方」ではなく、「自分の使い方に合う契約」を選んでください。
カーリバ・オトロンなどと比較する時の注意点
自社ローンを探していると、カーリバやオトロンなど、さまざまなサービスや販売店を目にすると思います。比較すること自体は大切です。ただし、「どこが一番審査に通る?」だけで比較しないでください。見る項目をそろえます。
- 車両価格
- 頭金
- 諸費用
- 手数料
- 月々の支払額
- 支払回数
- 総額
- 保証人の条件
- 中古車の状態
- 所有権
- 延滞時の契約内容
そして、自分が希望する車種を無理なく持てるかです。各サービスの条件や審査基準などは変更される可能性があるため、検討時には最新の公式情報と、自分に提示された契約条件を確認してください。
契約直前に使う「自社ローン注意点16項目」
契約書へサインする前に確認してください。
- □ 誰が審査するのか分かっている
- □ 誰と契約するのか分かっている
- □ 車両の本体価格を確認した
- □ 頭金を確認した
- □ 諸費用の内訳を確認した
- □ 手数料の内容を確認した
- □ 月々の支払額を確認した
- □ 支払回数を確認した
- □ 完済までの総額を確認した
- □ 中古車の走行距離を確認した
- □ 修復歴を確認した
- □ 車検・整備・保証を確認した
- □ 所有権・名義を確認した
- □ 延滞した場合の契約内容を確認した
- □ 納車後も生活費が残る
そして最後に、□ この車を買った翌月、車代を払ったあとにいくら残るか答えられるここまで確認してください。最後の質問は、契約書には書いてありません。販売店の見積書にも書いてありません。でも、僕はこれが一番大切だと思っています。例えば、
- 手取り25万円
- 家賃7万円
- 食費4万円
- 光熱費2万円
- 通信費1万円
- 既存の返済3万円
- 保険など2万円
- 車の支払い4万円
なら、残るのは2万円です。そこから、
- ガソリン
- 駐車場
- 突然の出費
車の維持費なども必要になります。※上記は考え方を説明するための単純な例です。ここで見るのは、「4万円払えるか」ではありません。4万円払ったあとに、普通の生活が残っているかです。
カーマッチ本庄駅南店オーナーの石原潤一が「注意点」を契約書だけで終わらせたくない理由
2度の債務整理を
人生を立て直す
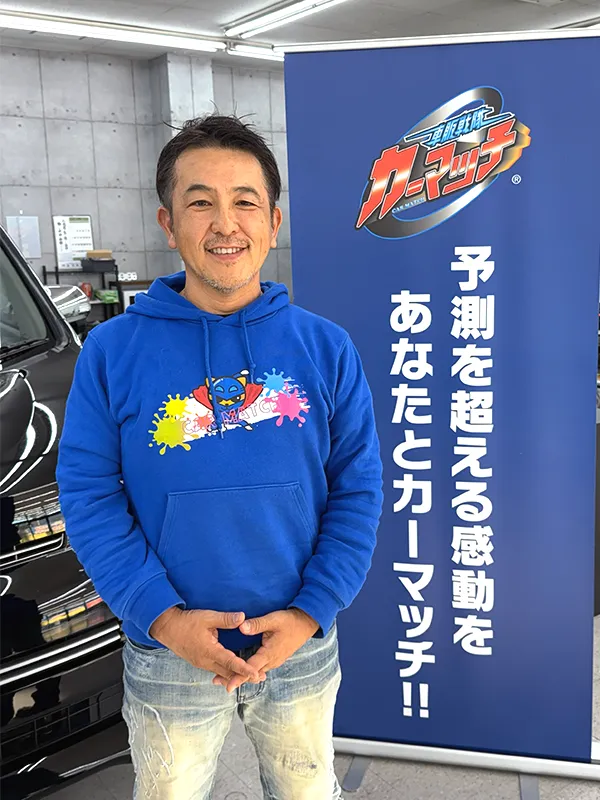 株式会社一期一縁 代表取締役
カーマッチ本庄駅前店オーナー石原 潤一
僕がお金に苦しんでいた頃、注意していたつもりでした。支払日を忘れない。今月はいくら必要か計算する。入ってくるお金を確認する。次の支払いを何とかする。でも、今振り返ると、見ていたのは全部、「次の支払日まで」だったんです。来月の生活がどうなるか。半年後に余裕が残っているか。今の払いを何年続けられるのか。そこまで見る余裕がなくなっていました。支払いが一つ終わる。少し安心する。でもカレンダーをめくれば、また次の支払日が来る。お金に追われている時って、遠くを見る力から少しずつなくなっていくんです。僕は債務整理を経験して、あとになってそれに気づきました。だから今、カーマッチ本庄駅南店へ相談に来た人に対して、僕が気になるのは、「審査に通るか」だけではありません。その車に乗り始めたあと、その人のカレンダーが、支払日の印ばかりにならないか。そこを考えます。
あなたの人生に寄り添う
過去よりも今を見て
カーマッチでは、自己破産や任意整理などの債務整理経験がある方、信用情報に不安がある方、ブラックリストと呼ばれる状況の方でも利用できます。一般の銀行やディーラーでは信用情報機関の照会によって審査基準が厳しく、借入がある方や勤続年数が短い方は審査通過が難しいのが現実です。しかしカーマッチは過去ではなく「今返済できるか」に焦点を当てて審査を行います。
カーマッチ本庄駅南店が大切にする「4つの残る」
僕たちは、車を買ったあとに、4つのものが残っているかを考えます。
1. お金が残る
車代を払ったあとに、生活費が残る。
2. 時間が残る
支払いを増やしすぎて、無理な働き方をしなくてもいい。
3. 選択肢が残る
急な出費があっても、何もできなくならない。
4. 気持ちの余裕が残る
毎月の支払日が怖い日にならない。僕にとって、「車を持てる」とは、駐車場に車があることだけではありません。車がある生活を、普通に続けられることです。だから、欲しい車が予算より少し高ければ、別の車種を探すこともあります。頭金を増やせば契約できても、払ったあとに手元のお金がなくなるなら、別の方法を考えたい。審査に通過できても、月々の返済が重すぎるなら、その条件をもう一度考えたい。カーマッチは、車を売るために生活を合わせてもらう場所ではなく、今ある生活の中に無理なく置ける車を一緒に探す場所でありたい。
それが僕たちの考える生活再建のサポートです。
まとめ|自社ローンの注意点は「契約前」だけではない
自社ローンを利用する時に注意したいのは、一つの数字ではありません。申込前には、仕組みを確認する。審査では、「通るか」だけではなく審査基準を見る。車選びでは、「乗れるか」だけではなく「持てるか」を考える。見積りでは、本体価格だけではなく諸費用や手数料を含めた総額を見る。契約では、所有権、名義、延滞時の条件まで読む。納車では、実際の車両を確認する。支払い中は、返済が生活を圧迫し始めていないかを見る。完済したら、最後の手続きを確認する。この8段階です。信用情報に不安があっても。債務整理を経験していても。勤続年数が短くても。一般的なローンが難しかったとしても。だからといって、何も確認せず契約しなければならないわけではありません。分からないことは聞いていい。他社と比べてもいい。家に帰って考えてもいい。そして、今は買わないという判断をしてもいい。最後に一つだけ、契約書を閉じる前に自分へ聞いてください。
「この車を買った翌月、車代を払ったあとに、僕の手元にはいくら残る?」その数字が分からないなら、もう一度家計を計算してからでも遅くありません。
カーマッチ本庄駅南店オーナーの石原潤一自身、お金に追われる経験をしました。だから僕は、「審査に通りました。よかったですね」だけでは終わりたくありません。車を買ってから何ヶ月か経った時、支払日だからと財布の中を見て、ため息をつく生活にはしてほしくない。車のキーを持って玄関を出る時、仕事へ行ける。家族を迎えに行ける。買い物へ行ける。今日も普通に車に乗れる。そんな日常が続いてほしいんです。注意する目的は、契約を怖がるためではありません。車を買ったあとも、生活にちゃんと余白を残すためです。もし、
- 自分はいくらまでなら無理なく払えるんだろう
- この見積りで本当に大丈夫かな
- この車種を選んでも生活は苦しくならないかな
と迷っているなら、まだ車を決めていない段階で相談してください。僕たちは、売る車を決めるところからではなく、車を持ったあとに、何を残したいか。そこから一緒に考えます。