自社オートローンとは?金利・審査・支払総額の注意点
自社オートローンとは?銀行や信販会社のローンとの違い、自己破産後の審査、金利0%の仕組み、手数料や頭金、完済までの支払総額を解説。中古車の見積書で確認したい項目や所有権、納車までの流れも紹介。カーマッチ本庄駅南店が無理のない車購入をサポートします。
「月々29,800円で車に乗れる!」そんな広告を見たことはありませんか?欲しかったマイカーが、毎月3万円ほどで手に入る。そう考えると、少し希望が湧いてきますよね。
特に、過去にオートローンの審査に落ちた経験がある方なら、「今度こそ車を買えるかもしれない」と期待するはずです。でも、ちょっと待ってください。その29,800円は、何回支払うのでしょうか。頭金はいくら必要なのでしょうか。車両価格のほかに、手数料はかかるのでしょうか。
そして、最後まで支払った時、いったいいくらになるのでしょうか。自社オートローンで大切なのは、月々の支払額だけでなく、契約全体を理解することです。
自社オートローンとは、一般的に販売店が独自の審査基準を用い、車の購入代金を分割払いにする仕組みを指します。銀行や信販会社のローンと異なるため、過去の信用情報に不安がある方でも相談できる場合があります。
ただし、誰でも必ず審査に通るわけではありません。また、金利0%と表示されていても、追加費用が一切ないとは限りません。この記事では、自社オートローンの仕組みを解説しながら、見積書のどこを確認すればよいのか、具体的にお伝えします。
この記事の監修者
連続起業家として33年。自身も2度の自己破産・債務整理を経験した当事者として、信用情報に不安があるお客様の審査・生活再建に寄り添っています。自己破産や債務整理で苦しんだ経験があるからこそ、同じ状況にいる方の気持ちに寄り添えると思っています。過去ではなく、今とこれからを一緒に考えます。
自社オートローンとは?普通のオートローンとの違い
自社オートローンという名称は、自社ローンと同じ意味で使われることがあります。ただし、販売店によって商品の仕組みが異なるため、名称だけで契約内容を判断することはできません。
銀行や信販会社のオートローン
一般的なオートローンには、銀行から購入資金を借りる方法や、信販会社が代金を立て替える方法があります。新車を購入する際、ディーラーで案内されるローンも、こうした仕組みを利用することがあります。
審査では、収入や勤務状況、信用情報などが確認されます。
販売店が直接分割払いに対応する自社オートローン
自社オートローンでは、販売店が購入者と直接、分割払いの契約を結ぶ方式が一般的です。銀行などから購入資金を借りる方法とは異なり、販売店が独自の審査基準を設ける場合があります。
そのため、通常のオートローンが難しい方でも、現在の収入や生活状況を踏まえて相談できることがあります。ただし、自社ローンでも外部の保証会社などが関与する契約はあります。
申し込み前に、誰が審査し、誰と契約するのかを確認しましょう。
自社オートローンの金利0%は本当にお得?
自社オートローンを探していると、「金利0%」という案内を見かけることがあります。金利がかからないなら、銀行ローンよりお得に感じるかもしれません。
しかし、金利だけで比較するのは早計です。
金利と分割手数料は別に考える
金利とは、借りたお金などに対して発生する利息の割合です。一方、自社オートローンでは、金利を設定せず、分割事務手数料や利用料などを設ける場合があります。
例えば、自社ローン専門店のオトロンでは、販売店と購入者が直接契約する自社ローンを案内しており、分割事務手数料や自社ローン利用料を公表しています。
つまり、金利0%という表示だけでは、分割購入に必要な費用の総額はわからないということです。
車両価格への上乗せにも注意する
中古車の価格を見る時は、車両本体価格と支払総額を分けて考えましょう。中古車の広告に表示される支払総額は、原則として車両価格と購入に最低限必要な諸費用を合計した価格です。
自社オートローンで購入する場合は、さらに分割払いに関する費用が設定されることがあります。ただし、販売店が当然行う洗車や通常の納車準備などの費用を、広告の支払総額とは別に不適切に上乗せしてよいわけではありません。
見積書でわからない費用があれば、名称だけでなく内容まで確認してください。
実例で解説!自社オートローンの見積書はこう読む
ここでは、自社オートローンの見積書をイメージしてみましょう。次の数字は仕組みを説明するための仮の例です。カーマッチ本庄駅南店や他の販売店の実際の販売条件を示すものではありません。
仮の見積書
| 項目 | 金額 |
|---|---|
| 中古車の車両本体価格 | 90万円 |
| 税金・登録費用などの諸費用 | 10万円 |
| 現金購入時の支払総額 | 100万円 |
| 分割利用に関する費用 | 16万円 |
| 分割契約の総額 | 116万円 |
| 頭金 | 20万円 |
| 分割払いの対象額 | 96万円 |
| 支払回数 | 48回 |
| 月々の支払額 | 2万円 |
この例では、毎月2万円を48回支払うことになります。一見すると、月々の負担は小さく感じるでしょう。しかし、48回分で96万円を支払い、さらに頭金20万円を支払います。
つまり、完済までの支払総額は116万円です。ここで確認してほしいのは、車両本体価格90万円と、完済までの総額116万円の違いです。
月々の支払額だけで契約しない
販売店から「月々2万円なら大丈夫ですか?」と聞かれた時、支払額だけで判断しないことが大切です。頭金はいくらか。支払回数は何回か。手数料などを含めた総額はいくらか。途中で一括返済する場合の条件はどうなるか。これらを確認して、初めて契約全体を理解できます。
比較するなら、同じ条件で比べる
例えば、2つの販売店で同じような中古車を見つけたとします。A店は月々3万円。B店は月々2万5,000円。数字だけならB店がお得に見えます。でも、A店は36回払い、B店は48回払いかもしれません。また、頭金や車両状態、保証内容が違う可能性もあります。
そのため、月々の支払いが安い販売店ではなく、費用と車の条件に納得できる販売店を選ぶことが重要です。
自社オートローンの審査はどこを見る?
見積もりと同じくらい気になるのが、審査の仕組みでしょう。特に、過去にローンの審査に落ちた経験がある方は、問い合わせをためらうこともあると思います。
信用情報に問題があっても相談できる?
信用情報とは、ローンやクレジットカードなどの契約内容、支払い履歴などの記録です。銀行や信販会社などは、審査の際に信用情報を利用する場合があります。
一方、自社オートローンでは、販売店が独自に支払能力を判断する場合があります。カーマッチ本庄駅南店では、信用情報機関への照会に依存しない独自審査を案内しています。
過去の記録だけでなく、現在の収入や支出、仕事の状況などを踏まえて相談を進めます。
自己破産後でも審査を受けられる?
自己破産を経験している方でも、自社オートローンの相談ができる場合があります。ただし、自己破産をしている人は必ず通る、という意味ではありません。
現在の収入や生活状況によって審査結果は異なります。
勤続年数が短い場合は?
転職したばかりで勤続年数が短い方もいるでしょう。その場合も、仕事の状況や収入の安定性などを踏まえて判断されることがあります。重要なのは、これから支払いを続けられるかどうかです。
保証人なしでも組める?
保証人の必要性は、販売店や審査結果によって異なります。保証人が不要な場合もありますが、すべての契約で不要とは限りません。申し込み前に確認しましょう。
自社オートローンで契約する前に確認したい所有権
車を購入する時、意外と見落としやすいのが所有権です。
分割払い中は誰の車になる?
自社オートローンでは、完済まで販売店などが所有権を保持する契約があります。この仕組みは「所有権留保」と呼ばれます。車検証上の所有者が販売店などで、購入者が使用者として登録される場合があります。
完済したらどうなる?
完済後は、契約条件に応じて所有権解除や名義変更の手続きを行います。ただし、完済しただけで車検証上の所有者名義が自動的に変更されるとは限りません。
手続き方法や必要書類、費用負担について契約時に確認しましょう。
自社オートローンとカーリースはどう違う?
自社オートローンを探していると、カーリースの広告も目に入るかもしれません。どちらも月々の支払いで車に乗れる仕組みですが、契約の内容は異なります。
自社オートローンは車を購入する契約
自社オートローンは、車を購入し、その代金を分割で支払う方式です。所有権留保がある場合でも、完済後には契約に応じて所有権解除の手続きを進めます。
カーリースカルモくんは車を利用する契約
「カーリースカルモくん」は、カーリースサービスの一つです。一般的なカーリースでは、契約期間中、車の所有者はリース会社となります。カーリースカルモくんにも、契約満了時に車を返却する方法や、所定の条件を満たして車をもらうオプションがあります。
そのため、単純に月額だけを比較するのではなく、契約終了時の条件まで確認することが大切です。
自社オートローンではどんな車種に乗れる?
自社オートローンで購入できる車は、販売店の取扱車両や審査結果によって異なります。
軽自動車・コンパクトカー
通勤や買い物で使うなら、軽自動車やコンパクトカーが候補になります。車体が比較的小さく、日常の移動に使いやすい国産車も多くあります。
ミニバン・ステーションワゴン
家族での移動が多い方には、ミニバンやステーションワゴンが候補になります。例えば、トヨタのヴェルファイアは「vellfire」と検索される大型ミニバンです。
乗車人数や荷室の広さだけでなく、燃料代や車検費用なども考えて選びましょう。
SUV・クロカン
SUVやクロカンを希望する方もいるでしょう。中古車検索では「suv」という英字表記も使われます。普段の通勤に使うのか、レジャーに使うのかによって、適した車種は変わります。
セダン・輸入車・ハイブリッド車
セダンや輸入車を希望する場合は、購入価格だけでなく、修理費や部品代も確認することが大切です。例えば、トヨタのプリウスは「prius」と検索されるハイブリッド車です。
中古車では、走行距離やバッテリーの状態などを確認しましょう。
新車と中古車では何が違う?
新車は最新の装備やメーカー保証が魅力です。一方、中古車は、年式や車両状態によって購入価格を抑えられる場合があります。ただし、中古車には修復歴や整備状況など、車両ごとに確認すべき項目があります。
「全車保証付き」と案内している販売店でも、保証の対象部品や期間が同じとは限りません。購入する車両の条件を確認してください。
自社オートローンの申し込みから納車まで
カーマッチ本庄駅南店では、購入を決める前のご相談から対応しています。
STEP1 購入目的と予算を相談する
まずは、車が必要な理由や希望車種を伺います。
- 通勤のために必要
- 子どもの送り迎えに使いたい
- 車は必要だけれど、月々いくらまで支払えるかわからない
そんな相談でも構いません。
STEP2 面談・審査
現在の収入や生活状況などを伺い、審査を進めます。審査の通過が保証されるわけではありませんが、過去の信用情報だけで判断しない相談を大切にしています。
STEP3 車両と契約条件を確認する
希望する車種や予算に合わせて中古車を検討します。支払額、頭金、分割回数、支払総額などを確認しましょう。
STEP4 契約・納車準備
契約内容に納得したら、必要な手続きを進めます。登録や点検・整備など、納車までに必要な内容を確認します。
STEP5 納車
必要な手続きが完了したら納車です。納車までの期間は、車両の状態や整備、登録手続きなどによって異なります。
カーマッチ本庄駅南店オーナーの石原潤一からあなたへ
2度の債務整理を
人生を立て直す
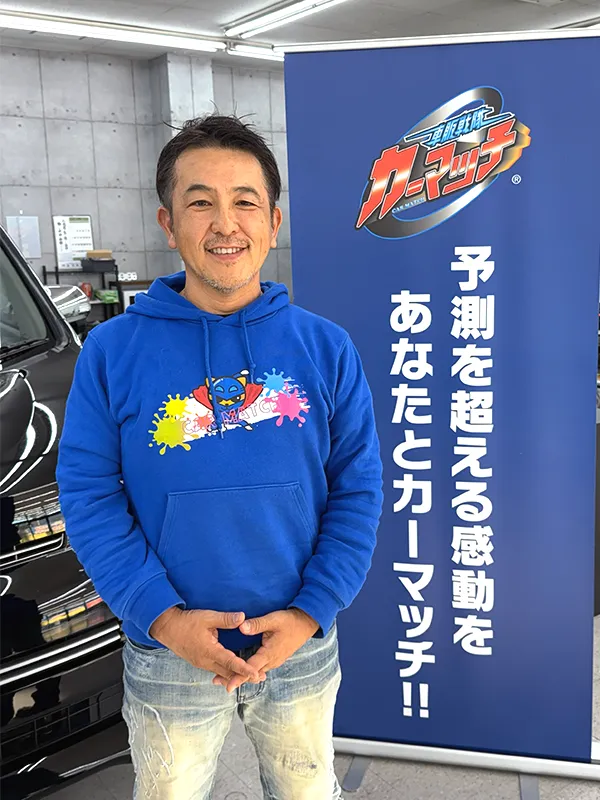 株式会社一期一縁 代表取締役
カーマッチ本庄駅前店オーナー石原 潤一
中古車を買う時、月々の支払額は気になりますよね。僕も、それは当然だと思います。でも、僕には、その金額を聞いた後に、もう一つ考えてほしいことがあります。
その支払いを続けながら、どんな生活ができるのか。僕は若い頃、バイクレースの全日本選手権に挑戦していました。レース資金を作るために、自動車の板金修理会社を立ち上げました。
仕事も頑張りました。売上も伸びていました。でも、レースに使うお金は、それ以上の勢いで増えていったんです。そして、28歳の時に債務整理を経験しました。
今振り返ると、僕は数字を見ているようで、本当に大切な数字を見ていなかったのだと思います。売上はいくらか。次のレースにいくら必要か。どうすれば資金を作れるか。そんなことばかり考えていました。
でも、毎月のお金の流れを考えた時、本当に大切だったのは、稼いだお金のうち、どれだけ自分の生活に残るのかということでした。あの経験が、今の僕の考え方につながっています。例えば、車のローンが月々3万円だったとします。それだけ聞けば、支払えると思うかもしれません。でも、燃料代はいくらかかるでしょう。任意保険料はいくらでしょう。車検や修理のために、どのくらいお金を残せるでしょう。そして、家族のために使うお金は、ちゃんと残るでしょうか。僕は、そこまで一緒に考えたいんです。
カーマッチ本庄駅南店には、過去に自己破産を経験した営業スタッフの阿久津征樹もいます。僕は債務整理。阿久津は自己破産。経験したことは違いますが、お金の問題で人生が行き詰まる苦しさを、二人とも知っています。
だから、過去の借金の話をすることが、どれだけ勇気のいることかも理解したいと思っています。「こんな収入で車を欲しいなんて、恥ずかしい」「自己破産をしたことを話したら、嫌な顔をされるかもしれない」
そんな気持ちがあるなら、どうか一人で抱え込まないでください。僕たちは、あなたを責めるために話を聞くわけではありません。今の生活で、車を持つことができるのか。持つとしたら、どんな条件なら無理がないのか。そこを考えるために、話を聞きたいんです。車があれば、新しい仕事を始められるかもしれません。子どもを送り迎えする時間が短くなるかもしれません。家族で出かけられる場所が増えるかもしれません。そんな変化を生み出すために、車は大切な役割を果たします。
でも、その車を買ったことで、またお金のことで苦しむようになってほしくありません。だから僕たちは、単に車を販売する会社ではなく、車を通じて生活再建を支える存在でありたいと思っています。
審査に通ることがゴールではありません。契約を結ぶことがゴールでもありません。その車に乗り始めてから、あなたの生活が少しずつ良くなっていくこと。
それが、僕たちの目指すcarlifeです。
あなたの人生に寄り添う
過去よりも今を見て
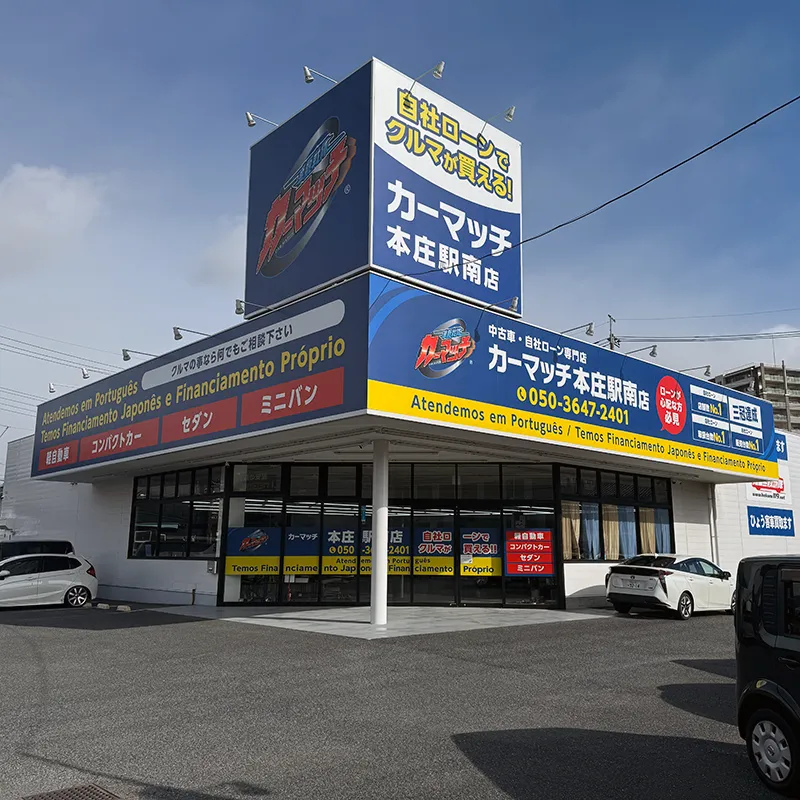
カーマッチでは、自己破産や任意整理などの債務整理経験がある方、信用情報に不安がある方、ブラックリストと呼ばれる状況の方でも利用できます。一般の銀行やディーラーでは信用情報機関の照会によって審査基準が厳しく、借入がある方や勤続年数が短い方は審査通過が難しいのが現実です。しかしカーマッチは過去ではなく「今返済できるか」に焦点を当てて審査を行います。
自社オートローンについてよくある質問
Q. 自社オートローンなら誰でも審査に通りますか?
いいえ。自社オートローンにも審査があります。現在の収入や支出、仕事の状況などによって審査結果は異なります。
Q. 自己破産後でも申し込めますか?
自己破産を経験した方でも相談できる場合があります。ただし、審査通過や購入を保証するものではありません。
Q. 金利0%なら追加費用はありませんか?
金利0%でも、分割事務手数料や利用料などが必要になる場合があります。見積書で支払総額を確認してください。
Q. 保証人なしでも組める場合がありますか?
はい。販売店や審査結果によっては、保証人なしで契約できる場合があります。ただし、条件は個別に確認する必要があります。
Q. 完済したら自分の車になりますか?
所有権留保がある場合は、完済後に所有権解除や名義変更の手続きが必要になることがあります。契約書で確認しましょう。
Q. 自社オートローンとカーリースはどちらがおすすめですか?
車を購入したいのか、一定期間利用したいのかによって適した方法は変わります。月額だけでなく、契約終了時の条件まで比較しましょう。
まとめ|自社オートローンは見積書の中身を理解して選ぼう
自社オートローンは、一般的なオートローンの審査に不安がある方にとって、車を購入するための選択肢の一つです。ただし、金利0%という言葉や、月々の支払額だけで契約を判断してはいけません。
頭金、諸費用、手数料、支払回数、完済までの総額、所有権などを確認することが大切です。そして、何より大切なのは、その支払いを続けながら安心して暮らせることです。
カーマッチ本庄駅南店では、過去の信用情報に不安がある方も、現在の収入や生活状況を伺いながら、自社ローンについてご相談いただけます。
- 他社のオートローンに落ちた
- 自己破産を経験している
- 今の収入でどんな車に乗れるのか知りたい
- 見積もりを見ても、支払総額がよくわからない
そんな方は、一度ご相談ください。車を購入することだけではなく、その後の生活も一緒に考えていきましょう。
- ▶ カーマッチ本庄駅南店に自社オートローンの無料相談をする
- https://carmatch.jpn.com/form/inquiry
- 電話:050-3647-2401
受付時間:9:00〜18:00(土日祝も対応)
- カーマッチ本庄駅南店
- 埼玉県本庄市南1丁目2番地4