自社ローンはぼったくり?高い契約を見抜く7つの確認点

自社ローンはぼったくりなの?と不安な方へ。本体価格、手数料、支払総額、月々の支払額、中古車相場を比較し、高い理由を見抜く方法と契約前の確認点を解説します。
「100万円くらいの中古車だと思っていたのに、支払総額を見たらずいぶん高い」「自社ローンって、これだけ上乗せされるのが普通なの?」「審査に通りにくい人だから、高くても仕方ないの?」こんな疑問から、「自社ローンって、ぼったくりなんじゃないの?」と検索した人もいると思います。結論から言います。
金額が高いという理由だけで、その契約をぼったくりだと決めることはできません。でも反対に、「自社ローンだから高くて当然」と、何も確認せず契約する必要もありません。見るべきなのは、なぜ、その金額になるのかです。中古車の本体価格はいくらなのか。頭金はいくらなのか。手数料はいくらなのか。月々いくらなのか。何回の分割なのか。完済までの総額はいくらなのか。そして、その中古車にはどんな価値があるのか。数字を一つずつ分解すると、
- 高いように見えただけなのか
- 理由を説明できる価格なのか
- 一度立ち止まった方がいい契約なのか
が見えやすくなります。この記事では、「ぼったくりかどうかを感覚ではなく数字で確認する方法」を具体的に説明します。
この記事の監修者
連続起業家として33年。自身も2度の自己破産・債務整理を経験した当事者として、信用情報に不安があるお客様の審査・生活再建に寄り添っています。自己破産や債務整理で苦しんだ経験があるからこそ、同じ状況にいる方の気持ちに寄り添えると思っています。過去ではなく、今とこれからを一緒に考えます。
まずやってください|見積書から5つの数字を抜き出す
手元に見積書があるなら、まず次の数字を書き出してください。
- 車両本体価格
- 頭金
- 手数料などの費用
- 月々の支払額×分割回数
- 完済までに支払う総額
例えば、
- 車両本体価格 100万円
- 頭金 10万円
- その他の費用 15万円
- 月々の支払い 3万円
- 支払回数 48回
とします。ここで、「月々3万円なら払えそう」だけで判断しないことです。確認したいのは、100万円の中古車を手に入れるために、自分の財布から最終的に何円出ていくのか。
その差額には何が含まれているのか。ここから確認を始めます。※上記の金額は仕組みを説明するための例です。実際の契約条件を示すものではありません。
「いくら高かったらぼったくり?」に一律の答えはない
ここが一番知りたいところだと思います。例えば、中古車相場100万円。提示された価格150万円。「50万円も違うなら、ぼったくりでしょう?」と思うかもしれません。でも、金額だけではまだ判断できません。同じ車種でも、
- 年式
- グレード
- 走行距離
- 修復歴
- 装備
- 車検
- 整備
保証などが違えば価格も変わるからです。だから、「相場より○%高ければぼったくり」という一律の線を引くのではなく、次の4段階で確認します。
自社ローンぼったくり4段階判定
STEP1|まず同条件の中古車相場を調べる
最初に比較するのはローンではありません。車です。例えば自分が検討している車と近い、
- 車種
- 年式
- グレード
- 走行距離
- 修復歴
- 装備
車検などの中古車を複数台探します。そこで、おおよその車両相場を把握します。
STEP2|相場との差額を出す
仮に、
- 同条件の中古車相場 100万円前後
- 検討している中古車 120万円
なら、約20万円の差があります。ここで、「20万円高いから悪質」とは決めません。次へ進みます。
STEP3|20万円高い理由を聞く
例えば、保証内容が違う。納車前整備が違う。装備が違う。車両状態が違うなど、価格差に理由があるかもしれません。逆に、「なぜ20万円高いのですか?」と聞いても明確な理由が出てこない場合は、さらに確認する必要があります。
STEP4|最後に契約全体の金額を確認する
車両価格の比較が終わったら、
- 頭金
- 手数料
- その他の費用
- 月々の支払額
- 分割回数
- 完済までの総額
まで確認します。つまり、車が高いのか。契約にかかる費用が大きいのか。両方なのか。ここを分けます。これが、ぼったくりへの不安を数字で確認する方法です。
高いことが問題なのではありません。高い理由を説明できないことを問題にしてください。
自社ローン=ぼったくりではない。でも「高い理由」は確認する
自社ローンは、一般的な銀行ローンと同じ仕組みとは限りません。銀行からお金を借りて車を購入する方法。信販会社が販売店へ代金を立て替えるクレジット。販売店が自社で購入者と分割契約をする方法。車を手に入れる方法にも違いがあります。
貸金業として行われる金銭の貸付と、商品の分割販売を同じ仕組みとして考えないことも大切です。そのため、「金利だけ比べれば分かる」とは限りません。
「金利0%」でも総額を見る
例えば「金利0%」と案内されていても、それだけで、「安い」と判断するのは早いです。逆に手数料などがあるという理由だけで、「悪質だ」と決めることもできません。重要なのは、名称ではなく、自分が払う総額とその内訳です。
- 本体価格はいくら
- 頭金はいくら
- 費用はいくら
分割回数はいくつ。完済までの総額はいくら。これを契約書や見積書で確認します。
確認点1|広告の車両価格ではなく「支払総額」を見る

中古車を探していると、最初に目に入るのは価格です。「安い!」と思って問い合わせたら、実際の見積書はかなり高かった。これでは不安になります。中古車の価格を見る時は、車両価格だけではなく支払総額を確認してください。購入時に必要となる費用がどう表示されているのか。広告と見積書で金額が変わっているなら、「何が追加されたのですか?」と確認します。
「納車するには絶対必要です」と後から言われたら確認する
例えば、広告では安かった。ところが商談へ行くと、「この費用は必須です」「この整備を付けないと販売できません」などと言われ、金額が増えた。そんな場合は、その費用が何なのか。広告価格にはなぜ含まれていなかったのか。任意なのか必須なのか。を確認してください。
広告の安さより、実際にその車を購入できる金額を見ることが大切です。
確認点2|「手数料」という一言で納得しない
見積書に、「手数料」と書かれていたとします。ここで確認するのは、高いか安いかだけではありません。何の手数料なのかです。例えば10万円なら、「この10万円は何の費用ですか?」と聞いてください。そして説明された内容と契約書を確認します。
説明できない金額を残さない
見積書の金額を上から一つずつ確認します。これは何ですか?これは必須ですか?何に対する費用ですか?この金額を含めた総額はいくらですか?それでいいんです。「細かい客だと思われたら嫌だな」なんて気にする必要はありません。数年間支払うのは販売店ではありません。あなたです。
確認点3|本来車両価格に含まれる費用が別請求されていないか
ここは中古車選びで特に知っておきたいところです。中古車販売の価格表示にはルールがあります。販売するために通常必要となる作業などについて、別の名称を付けて費用を請求していないか確認します。
また、販売店側の利益に当たるような費用などについても、「これは何の費用なのか」を確認してください。
名前を変えれば何でも請求できるわけではない
見積書に知らない項目があったら、「これは何の費用ですか?」「車両価格に含まれるものではないのですか?」と聞いてください。ぼったくりかどうかを感覚で判断するより、その費用を別に請求する理由を説明できるかを見る方が正確です。
確認点4|月々の安さで総額を見失わない
月々29,800円。月々39,800円。こうした表示は、とても分かりやすいです。でも、「月々が安い=総額も安い」ではありません。支払回数によって変わるからです。確認するのは、
- 月々の支払額
- 回数
- 頭金
- その他の費用
完済までの総額です。
「払える」と「安い」は違う
月々3万円なら払える。これは返済負担を考えるうえで重要です。でも、月々3万円だから安い。とは限りません。ここを混ぜないでください。月々は家計を見る数字。総額は契約を見る数字。両方必要です。
確認点5|審査に通りにくいことを理由に条件を諦めない
信用情報に不安がある。債務整理を経験した。過去に延滞したことがある。銀行やディーラーのローンでは難しかった。そんな人ほど、「審査に通るなら多少高くても仕方ない」と思ってしまうことがあります。でも、過去にお金の問題があったことと、現在の契約内容を確認することは別です。
「ブラックリストだから」は価格説明にならない
一般に「ブラックリスト」という名称の一枚の名簿が存在するわけではありません。ローンやクレジットなどの契約・返済状況に関する情報は、信用情報機関で扱われています。
一般的なローンでは、信用情報や収入など複数の情報から審査結果が判断されます。一方、自社ローンでは販売店によって審査基準が異なります。だから、「ほかで通らない人向けだから、この金額です」だけで終わらせず、何にいくら必要なのかを確認してください。審査に通過した喜びと、契約金額への納得は別々に考える。ここは非常に重要です。
確認点6|中古車そのものの価値を比較する
ぼったくりかどうかを考える時、支払い方法だけを見ても判断できません。例えば、
- A店 100万円
- B店 120万円
なら、A店が安く見えます。でもB店の車が、年式が新しい。走行距離が少ない。修復歴がない。装備が充実している。保証が手厚い。整備内容が違う。という可能性もあります。
逆に条件がほぼ同じなのに大きな価格差があるなら、その理由を確認する価値があります。
車種名だけで比較しない
同じ車種でも条件は違います。
- 年式
- グレード
- 走行距離
- 修復歴
- 車検
- 装備
- 保証
まで近い条件にします。比較条件をそろえて初めて、「高い」の中身が見えてきます。
確認点7|所有権留保や延滞条件まで価格と一緒に見る
安い契約なら何でもいいわけでもありません。自動車の分割購入では、契約によって所有権留保が設定される場合があります。だから、所有者は誰か。完済後はどうなるのか。延滞したらどうなるのか。完済前に車を手放す場合はどうなるのか。も確認します。価格だけでなく、その金額でどんな契約内容を引き受けるのか。そこまで見て初めて比較できます。
「これは一度止まろう」と僕なら考える6つのケース
ぼったくりという強い言葉を使う前に、「この契約は一度止まって確認した方がいい」というサインを知っておきましょう。
1. 完済までの総額を教えてもらえない
「月々はいくらですか?」ではなく、「全部でいくらですか?」と聞いても明確にならない。これは確認が必要です。
2. 見積書の費用について説明がない
金額は書いてある。でも何の費用なのか分からない。その状態では契約を急ぎません。
3. 広告と実際の購入条件が大きく違う
なぜ変わったのか。何が追加されたのか。説明を受けます。
4. 「審査に通ったんだから今決めて」と急かされる
審査結果が出たことと、契約を即決しなければならないことは別です。契約書を読んでから判断します。
5. 中古車の状態について質問しても答えが曖昧
- 走行距離
- 修復歴
- 保証
- 整備
こうした内容も価格の一部だと考えてください。
6. 他社と比較することを嫌がられる
高いのか安いのか分からないなら、比較するのが自然です。冷静に比べてから決めます。良い契約なら、数字を明るい場所へ出しても形は変わりません。
自社ローンの見積書を「ぼったくり判定」する11項目

見積書と契約書を手元に置いて確認してください。
- □ 車両本体価格はいくらか
- □ 同条件の中古車相場はいくらか
- □ 購入時に必要な費用はいくらか
- □ 手数料の名称と金額が説明されているか
- □ 頭金はいくらか
- □ 月々の支払額はいくらか
- □ 分割回数はいくつか
- □ 完済までの総額はいくらか
- □ 所有権留保はあるか
- □ 延滞した場合の条件はどうなっているか
- □ 保証人が必要になる条件は何か
ここまで分かったら、「なんとなく高い」ではなく、「相場との差額が○万円あり、そのうち○万円の理由がまだ分からない」という状態まで持っていきます。ここまで数字にできれば、販売店へ質問できます。
カーリバなど他社と比較するなら「同じ条件」にそろえる
自社ローンを探していると、カーリバなど複数の販売店やサービスが候補に出てくると思います。比較する時は、「どこなら通る?」だけでは足りません。
- 車両価格
- 年式
- 走行距離
- 修復歴
- 頭金
- 月々
- 回数
- 手数料
- 総額
- 保証
- 所有権留保
- 延滞時の条件
まで並べます。各社の審査基準や契約条件は異なります。サービス内容も変更される可能性があります。だから最新の公式情報と、自分に提示された見積書・契約書で比較してください。
銀行ローン・信販会社・自社ローン・カーリースは仕組みから比較する
車を持つ方法は自社ローンだけではありません。銀行のマイカーローン。信販会社を利用するクレジット。ディーラーで案内されるローン。販売店が扱う自社ローン。カーリース。現金購入などの選択肢があります。
貸金業に関係する金銭の貸付と、商品の分割販売をすべて同じ仕組みだと思わないことも大切です。だから単純に、「金利が何%だからこっち」だけで決めるのではなく、誰と契約するのか。何にいくら払うのか。最終的な総額はいくらなのか。車は誰の所有になるのか。まで比較します。
「自社ローンを組めば信用回復できる」という言葉だけで契約しない
信用情報が気になる人にとって、「信用回復」という言葉は魅力的に聞こえるかもしれません。でも、自社ローンを組めることと、その契約によって信用情報機関の情報がどう扱われるかは、同じ話ではありません。
どの契約情報が信用情報機関へ登録されるかは、契約の仕組みや事業者などによって異なります。だから、「この自社ローンを完済すれば必ず信用回復する」という前提だけで契約しないでください。
自分の信用情報が気になる場合は、信用情報機関の本人開示制度などを利用して確認する方法があります。
カーマッチ本庄駅南店オーナーの石原潤一が「高いですね」と言われても嫌ではない理由
2度の債務整理を
人生を立て直す
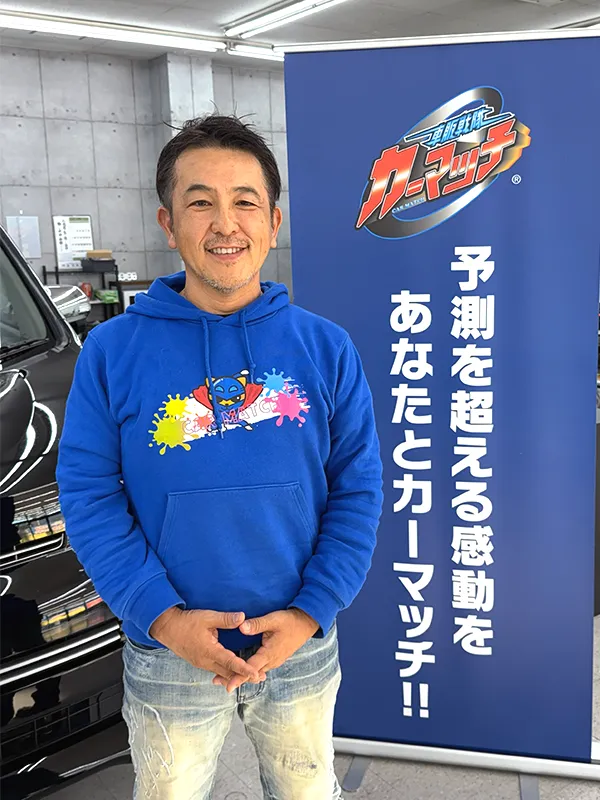 株式会社一期一縁 代表取締役
カーマッチ本庄駅前店オーナー石原 潤一
お客様から、「石原さん、これ高くないですか?」と言われることがあります。僕は、その質問を嫌だとは思いません。むしろ、聞いてほしい。なぜなら僕自身、お金で苦しんでいた頃、一番できなくなっていたことが、立ち止まって数字を見ることだったからです。支払いが来る。何とかする。また支払いが来る。また何とかする。僕の頭の中にあったのは、「このお金をどうするか」ばかりでした。「そもそも、この支払いは自分の生活に合っているのか」そんなところまで考える余裕がなくなっていたんです。債務整理を経験した今なら分かります。お金に困っている時ほど、人は安いものを探しているようで、実は、「今すぐ自分を助けてくれる答え」を探してしまうことがあります。「審査に通ります」その一言で安心してしまう。でも僕は、そこで契約書を閉じてほしくありません。
- で、全部でいくらですか?
- この費用は何ですか?
- ほかの車と比べてもいいですか?
聞いてください。僕は答えます。分からないことなら調べます。そして数字を全部見たあとで、高いと思ったなら、「今回はやめます」でもいいんです。車を売るために数字を隠すくらいなら、売れない方がいい。
僕自身がお金で行き詰まった経験があるからこそ、ここは譲りたくありません。
あなたの人生に寄り添う
過去よりも今を見て
カーマッチでは、自己破産や任意整理などの債務整理経験がある方、信用情報に不安がある方、ブラックリストと呼ばれる状況の方でも利用できます。一般の銀行やディーラーでは信用情報機関の照会によって審査基準が厳しく、借入がある方や勤続年数が短い方は審査通過が難しいのが現実です。しかしカーマッチは過去ではなく「今返済できるか」に焦点を当てて審査を行います。
カーマッチ本庄駅南店が考える「安い車」と「高くない買い物」は違う

例えば、50万円の中古車を買った。でもすぐ修理が必要になった。仕事へ行けなくなった。また別の車が必要になった。これでは、購入価格だけ安くても、その人にとって安い買い物だったとは言えません。
反対に、少し価格が高くても、状態を理解している。支払総額を理解している。月々の返済負担にも無理がない。納車後も生活費が残る。必要な期間きちんと乗ることができる。そういう車なら、金額だけで「高い買い物だった」とは決められません。僕たちが考えたいのは、「一番安い車はどれか」ではなく、「払ったお金に自分が納得できる車はどれか」です。
そのためには透明性が必要です。
- 車両
- 契約
- お金
この3つを隠さず並べて、それでも、「この車にします」と言ってもらえること。それが僕たちの目指したい販売です。
まとめ|「ぼったくり?」と思ったら、感情ではなく数字を分解する
自社ローンについて、「ぼったくりなんじゃないか?」と感じた時、すぐ契約する必要はありません。逆に、金額だけを見てすぐ悪質だと決めつける必要もありません。まず、同条件の中古車相場を調べる。提示された車両価格との差額を出す。差額の理由を確認する。最後に契約全体の総額を見る。この順番です。そして見積書では、車両本体価格はいくらか。頭金はいくらか。何の手数料があるのか。月々いくら払うのか。何回払うのか。総額はいくらなのか。中古車の状態はどうなのか。所有権留保はあるのか。延滞したらどうなるのか。全部確認します。そのうえで、「なぜこの金額になるのですか?」と販売店へ聞いてください。高いことが問題なのではありません。高い理由を説明できないことを問題にしてください。信用情報に不安があっても。債務整理を経験していても。銀行や信販会社の審査結果が厳しくても。
あなたが契約内容を確認することまで諦める必要はありません。カーマッチ本庄駅南店オーナーの石原潤一も、お金で人生が行き詰まった経験があります。
だから、「ほかでは難しかったんだから、この条件でも仕方ないですよ」そんな気持ちで車を買ってほしくありません。僕たちが最初に確認したいのは、「いくらまで組めるか」だけではありません。
その金額を払っても、あなたの暮らしはちゃんと続いていくか。そこです。もし他社でもらった見積書を見て、
- これって高いの?
- この手数料って何?
- 相場より高い気がする
と思ったら、車を決める前に相談してください。まだ買う店を決めていなくても構いません。数字を一つずつ分ければ、怖かった見積書は、比較できる見積書に変わります。そして最後は、「審査に通ったから買う」ではなく、「価格も契約も理解した。それでもこの車に乗る」そう自分で決めてから契約してほしい。
それが、カーマッチ本庄駅南店が考える「ぼったくり」への一番現実的な防ぎ方です。