自社ローンの仕組みを解説!審査・所有権・完済までの流れ
自社ローンの仕組みをわかりやすく解説。銀行や信販会社の自動車ローンとの違い、審査基準、金利、所有権留保、納車から完済までの流れを紹介。カーマッチ本庄駅南店の支払期限や遅延損害金のルールも説明します。
「自社ローンなら、銀行の審査に落ちた自分でも車を買えるかもしれない」そう思って調べ始めたものの、仕組みがよくわからず、不安を感じていませんか?
銀行からお金を借りないのに、なぜ分割払いで車を購入できるのか。納車された車は、最初から自分のものになるのか。支払いが遅れたら、どうなるのか。
自社ローンを利用するなら、契約する前に知っておいてほしいことがあります。それは、自社ローンは単に車を分割払いで購入する方法ではなく、契約から完済まで守るべき約束がある仕組みだということです。
カーマッチ本庄駅南店では、完済まで店舗側が車の所有権を留保する契約を採用しています。また、毎月の支払期限や、支払いが遅れた場合の対応についてもルールを設けています。
この記事では、自社ローンの仕組みを、お金の流れから審査、契約、納車、完済まで順番に解説します。
この記事の監修者
連続起業家として33年。自身も2度の自己破産・債務整理を経験した当事者として、信用情報に不安があるお客様の審査・生活再建に寄り添っています。自己破産や債務整理で苦しんだ経験があるからこそ、同じ状況にいる方の気持ちに寄り添えると思っています。過去ではなく、今とこれからを一緒に考えます。
自社ローンの仕組みとは?銀行や信販会社との違い
自社ローンとは、車の販売店などが購入代金の分割払いに対応する販売方式です。一般的な自動車ローンとは、お金の流れや契約相手が異なります。
銀行の自動車ローンは融資を受ける
銀行の自動車ローンでは、購入者が金融機関から融資を受け、その資金で車を購入するのが一般的です。購入後は、銀行に対して元金と金利などを返済します。
信販会社のローンは代金を立て替える場合がある
ディーラーなどで案内される信販会社のローンでは、信販会社が車両代金を販売店へ立て替える仕組みが使われることがあります。購入者は信販会社との契約に従って月々の支払いを行います。
自社ローンは販売店などへ分割払いをする
典型的な自社ローンでは、販売店と購入者が直接、分割払いの契約を結びます。購入者は契約で定められた頭金や月々の支払額に従って代金を支払います。
ただし、自社ローンという名称でも保証会社などが関与する場合があります。実際の契約相手や支払い先は、契約書で確認することが大切です。
自社ローンと一般的な自動車ローンの比較
| 比較項目 | 自社ローン | 銀行・信販会社のローン |
|---|---|---|
| 主な契約相手 | 販売店など | 銀行・信販会社など |
| 仕組み | 車両代金の分割払い | 融資・立替払い |
| 審査 | 販売店などの基準 | 金融機関などの基準 |
| 信用情報 | 契約方式により異なる | 信用情報機関の情報を利用する場合がある |
| 金利・費用 | 保証料や手数料などが発生する場合がある | 金利などが発生する |
| 所有権 | 留保される場合がある | 契約方式による |
自社ローンは、一般的な自動車ローンの利用が難しい方にとって、購入方法の選択肢になる場合があります。
カーマッチ本庄駅南店の自社ローンは完済まで所有権を留保する

自社ローンの仕組みを理解するうえで、特に重要なのが所有権です。カーマッチ本庄駅南店では、完済まで店舗側が車の所有権を留保する契約になっています。
所有権留保とは?
所有権留保とは、購入代金の支払いが終わるまで、販売店などが車の所有権を持つ契約上の仕組みです。お客様は契約に従って車を使用できますが、完済前に自由に売却したり、所有者を変更したりすることはできません。
納車後はマイカーとして乗れる?
はい。契約に従って、通勤や買い物、家族の送迎などに車を使用できます。ただし、所有権は店舗側に留保されているため、売却や名義変更などには制限があります。
完済後はどうなる?
すべての支払いが終わったら、所有権留保を解除するための手続きに進みます。車検証上の所有者を変更する必要がある場合は、必要書類をそろえて手続きを行います。
完済後の具体的な手続きや費用については、契約時に確認しておきましょう。
自社ローンの審査の仕組み|信用情報に不安があっても通る?
自社ローンでは、販売店などが定める審査が行われます。一般的な銀行ローンとは審査基準が異なる場合がありますが、審査がないわけではありません。
銀行や信販会社は信用情報を確認する
信用情報とは、ローンやクレジットカードの契約、借り入れ、返済状況などに関する情報です。信用情報機関には、こうした金融取引の情報が登録されています。
銀行や信販会社は、審査の際に信用情報を確認する場合があります。
自社ローンでは現在の支払い能力を重視する場合がある
自社ローンでは、現在の収入や生活状況を重視する販売店もあります。例えば、次のような内容です。
- 現在の収入
- 勤続年数
- 家賃や生活費
- ほかの借り入れや返済
- 頭金の有無
- 希望する車両価格
- 月々の支払額
信用情報を照会するかどうかは、販売店や契約方式によって異なります。
自己破産後でも自社ローンを組むことはできる?
自己破産や債務整理を経験した方でも、自社ローンを相談できる場合があります。ただし、必ず審査に通過するわけではありません。現在の収入や生活状況などによって審査結果は異なります。
派遣社員や勤続年数が短い場合は?
派遣社員や契約社員など、働き方によって一律に利用できないとは限りません。勤続年数が短い方でも相談できる場合があります。ただし、実際の審査基準は販売店によって異なります。
自社ローンの金利・保証料・手数料の仕組み
自社ローンの費用を考える時は、金利だけに注目しないことが大切です。
金利0%でも支払総額は確認する
自社ローンには、金利を設定しない契約があります。ただし、保証料や手数料などが発生する場合があります。車両価格に費用が上乗せされている可能性もあるため、金利0%という表示だけで判断しないようにしましょう。
諸費用には何が含まれる?
中古車の購入では、車両本体価格以外にも費用が発生する場合があります。例えば、登録に関する費用、税金、整備費用などです。保証料や手数料が必要な場合は、それぞれの内容を確認しましょう。
月々の支払額と総額の関係
例えば、購入総額120万円の中古車を、頭金20万円で購入する場合を考えます。分割対象額は100万円です。追加費用がないと仮定すると、支払回数によって月々の金額は次のようになります。
| 支払回数 | 月々の支払額 |
|---|---|
| 24回 | 約41,667円 |
| 30回 | 約33,333円 |
| 36回 | 約27,778円 |
※説明用の単純計算です。実際のカーマッチ本庄駅南店の契約条件を示すものではありません。契約前には、月々の支払額だけでなく、支払総額と内訳を確認してください。
カーマッチ本庄駅南店の支払期限と遅延損害金の仕組み

自社ローンを利用するうえで、毎月の支払期限を守ることは重要です。カーマッチ本庄駅南店では、毎月25日を支払期限としています。
25日までに入金がない場合はどうなる?
25日までに入金がない場合、延滞している月々の支払額に対して遅延損害金が発生します。遅延損害金は、年率14%を365日で日割り計算します。遅延損害金=延滞している支払額×14%×遅延日数÷365日計算結果に1円未満の端数が生じた場合は、切り捨てます。
遅延損害金はいくらになる?
例えば、月々の支払額が50,000円の場合、遅延損害金は次のようになります。
| 遅延日数 | 遅延損害金 |
|---|---|
| 1日 | 19円 |
| 10日 | 191円 |
| 14日 | 268円 |
| 30日 | 575円 |
※延滞日数全体について計算し、最後に1円未満を切り捨てた金額です。毎日19円ずつ加算する計算ではありません。
2週間連絡がない場合は内容証明郵便で通知
支払期限から2週間が経過してもご連絡がない場合、カーマッチ本庄駅南店では内容証明郵便による通知を行います。内容証明郵便とは、いつ、どのような内容の文書を、誰から誰に送ったかを郵便局が証明するサービスです。
支払いに関する重要な通知を、記録に残る形でお届けするために使用します。ただし、内容証明郵便が届いたからといって、直ちに車両が回収されるという意味ではありません。
その後の対応は、契約内容や法律に従って進められます。
支払いが難しい時は早めに相談してください
仕事や家庭の事情で、予定どおりの支払いが難しくなることもあると思います。そのような場合は、連絡を絶つのではなく、できるだけ早くご相談ください。
カーマッチ本庄駅南店では、お客様の状況を伺いながら、今後の対応についてお話ししたいと考えています。
自社ローンの申し込みから納車・完済までの流れ
自社ローンの一般的な流れを、8つの段階に分けて説明します。
1. 相談
希望する車種、予算、頭金、月々の支払額などを相談します。
2. 審査
現在の収入や生活状況などをもとに、販売店などが審査します。
3. 車両選び
審査結果や予算を踏まえて、購入する中古車を検討します。
4. 見積書の確認
車両価格、諸費用、保証料、手数料などを確認します。
5. 契約
支払回数、支払日、所有権留保、保証人の有無など、契約内容を確認します。
6. 納車
必要な登録や整備が完了すると、車が納車されます。
7. 月々の支払い
契約に従って、毎月の代金を支払います。
8. 完済・所有権解除
すべての支払いが終わったら、所有権留保を解除するための手続きを進めます。
自社ローンとカーリースの仕組みはどう違う?
自社ローンとカーリースは、毎月支払って車に乗れるという点では似ています。しかし、契約の目的が異なります。
自社ローンは購入するための分割払い
自社ローンは、車両代金を分割で支払う販売方式です。カーマッチ本庄駅南店では、完済まで所有権を留保する契約になっています。
カーリースは車を利用する契約
カーリースは、一般的にリース会社が所有する車を一定期間使用する契約です。契約終了時には、返却や再リースなど、契約で定められた選択肢があります。
購入するのか、一定期間利用するのかによって、適した契約は異なります。
自社ローンで新車と中古車のどちらを選ぶべき?
自社ローンを扱う販売店では、中古車を中心に取り扱う場合が多くあります。一方で、新車に対応する販売店もあります。新車は購入時の価格が高くなる傾向がありますが、車両状態や保証内容などに違いがあります。
中古車は購入価格を抑えられる場合がありますが、走行距離や整備履歴によって状態が異なります。大切なのは、購入価格だけでなく、マイカーとして維持できるかどうかです。
特に、車検や修理費などの出費も考慮して、無理のない車両を選びましょう。
カーマッチ本庄駅南店オーナーの石原潤一からあなたへ
2度の債務整理を
人生を立て直す
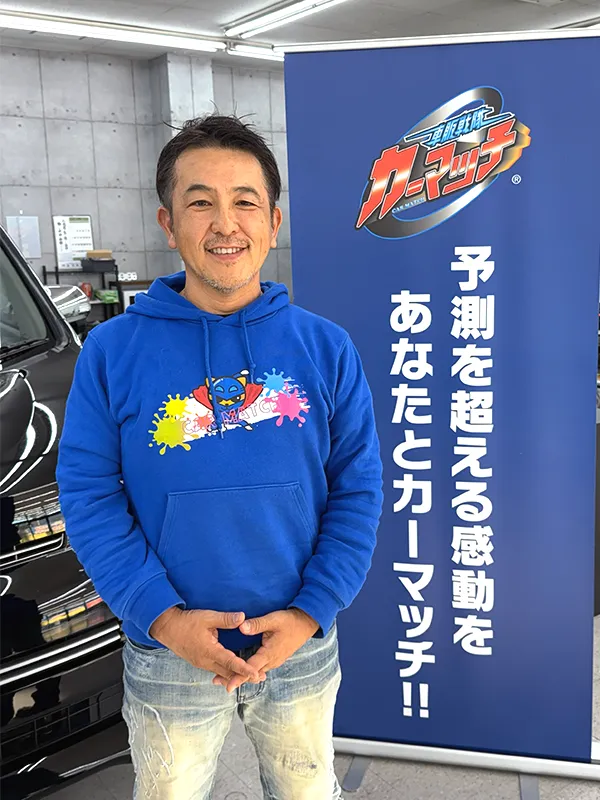 株式会社一期一縁 代表取締役
カーマッチ本庄駅前店オーナー石原 潤一
僕は、過去に借金が3,000万円を超えたことがあります。毎月の返済額は80万円を超えていました。仕事をして、お金を稼いでも、次の支払いが待っている。一つ支払っても、また次の支払いがやってくる。
あの頃の僕は、毎月の支払日が近づくたびに、気持ちが重くなっていました。そして28歳の時、債務整理を経験しました。今振り返ると、あの経験は僕の人生を大きく変えました。お金の問題は、単に数字の問題ではありません。仕事にも影響します。家族との関係にも影響します。心や体の健康にも影響します。
だからこそ、僕は自社ローンの仕事をしていて、いつも考えることがあります。車を買えたことが、新しい借金の苦しみの始まりになってはいけない。例えば、月々の支払いが3万円だとします。ある人にとっては、無理なく払える金額かもしれません。
でも、家賃や生活費、子どもの教育費、親の介護費用などが重なっている人にとっては、簡単な金額ではありません。だから、僕たちは車を選ぶ前に、今の生活を聞きたいんです。何のために車が必要なのか。毎月いくらなら無理なく支払えるのか。車を手に入れた後、どんな生活を送りたいのか。
カーマッチ本庄駅南店には、過去に自己破産を経験した営業スタッフの阿久津征樹もいます。僕は債務整理を経験し、阿久津は自己破産を経験しました。お金の問題で人生が行き詰まる苦しさを、僕たちはそれぞれの経験から知っています。
だからといって、すべてのお客様の気持ちが分かると言うつもりはありません。人によって事情は違います。
- 家族のこと
- 仕事のこと
- 健康のこと
誰にも話せない悩みを抱えている方もいるでしょう。だから、まず話を聞きたいんです。自社ローンには審査があります。契約すれば、支払いの責任も生まれます。所有権留保という仕組みもあります。そうしたことを理解したうえで、安心して判断してほしい。
僕たちが目指しているのは、車を売ったら終わりという関係ではありません。車を手に入れたことで仕事を続けられた。家族との時間が増えた。少しずつ生活を立て直せた。そんな未来につながる仕事をしたいと思っています。
僕たちは車を売る会社ではなく、車という手段を通じて、人生を立て直そうとする人に寄り添う会社でありたい。それが、カーマッチ本庄駅南店の考え方です。
あなたの人生に寄り添う
過去よりも今を見て
カーマッチでは、自己破産や任意整理などの債務整理経験がある方、信用情報に不安がある方、ブラックリストと呼ばれる状況の方でも利用できます。一般の銀行やディーラーでは信用情報機関の照会によって審査基準が厳しく、借入がある方や勤続年数が短い方は審査通過が難しいのが現実です。しかしカーマッチは過去ではなく「今返済できるか」に焦点を当てて審査を行います。
自社ローンの仕組みに関するよくある質問
自社ローンは審査なしで利用できますか?
いいえ。自社ローンにも審査があります。審査基準は販売店や契約方式によって異なります。
自社ローンは信用情報を確認しないのですか?
販売店や契約方式によって異なります。保証会社などが関与する場合は、信用情報機関への照会が行われる可能性もあります。
自社ローンは金利0%ですか?
金利を設定しない契約もあります。ただし、保証料や手数料などが発生する場合があるため、支払総額を確認することが大切です。
自社ローンは保証人なしでも組むことができますか?
保証人の必要性は、販売店や契約条件によって異なります。契約前に確認しましょう。
自社ローンの車は自由に売却できますか?
所有権留保がある契約では、完済前に自由に売却することはできません。カーマッチ本庄駅南店でも、完済まで店舗側が所有権を留保する契約になっています。
自社ローンを完済したらどうなりますか?
所有権留保を解除するための手続きを進めます。必要な書類や手続きは契約内容に従って確認してください。
自社ローンは自己破産後でも申し込めますか?
相談できる場合があります。ただし、審査に通ることを保証するものではありません。現在の収入や生活状況などによって判断されます。
まとめ|自社ローンの仕組みを理解して、無理のない車選びを
自社ローンは、販売店などが車両代金の分割払いに対応する仕組みです。銀行や信販会社の自動車ローンとは、お金の流れや審査基準が異なる場合があります。
そして、カーマッチ本庄駅南店では、完済まで店舗側が車の所有権を留保する契約になっています。車に乗り始めることと、所有権を取得することは別です。
契約前には、月々の支払額だけでなく、支払総額、保証料、手数料、所有権、完済後の手続きまで確認してください。また、カーマッチ本庄駅南店では毎月25日を支払期限とし、延滞時には契約に基づく遅延損害金が発生します。
自社ローンは、誰でも必ず利用できる制度ではありません。それでも、一般的な自動車ローンが難しい方にとって、車を購入するための選択肢になる場合があります。
カーマッチ本庄駅南店では、過去の事情だけでなく、今の生活とこれからの暮らしを大切にした相談を心がけています。車が必要なのに、購入方法が見つからない。そんな時は、一人で悩まず、今の状況を聞かせてください。
車を買えるかどうかだけではなく、買った後も安心して暮らせるかどうか。そこから、一緒に考えていきましょう。自社ローンについてのご相談は、カーマッチ本庄駅南店までお気軽にお問い合わせください。