自社ローンとは?審査・金利・仕組みと注意点を解説
自社ローンとは何かを初心者向けに解説。銀行ローンとの違い、信用情報や自己破産後の審査、金利0%の注意点、保証料、支払総額、所有権まで紹介。カーマッチ本庄駅南店が、車の購入だけでなく生活再建を考えた選び方をお伝えします。
「車がないと仕事に行けない。でも、ローンの審査が怖い」そんな気持ちで、このページにたどり着いた方もいるのではないでしょうか。朝早くから働いている。子どもの送り迎えがある。親の通院を手伝わなければならない。車が必要な理由は、単に「欲しいから」だけではありません。生活を続けるために、どうしても必要な場合があります。ところが、銀行やディーラーの自動車ローンに申し込んでも審査に通らない。
以前の借り入れや返済のことで、信用情報に不安がある。そうなると、車を探すことさえ諦めたくなるかもしれません。でも、一般的な自動車ローンだけが、車を購入する方法ではありません。
その選択肢の一つが自社ローンです。自社ローンとは、中古車販売店などが、車の購入代金を分割払いで受け取る販売方式のことです。金融機関の自動車ローンとは仕組みが異なるため、過去の信用情報に不安がある方でも相談できる場合があります。
ただし、審査がないわけではありません。金利0%と書かれていても、必ず安く購入できるわけでもありません。この記事では、自社ローンの仕組みから審査、費用、契約内容まで、初めての方にも分かるように説明します。
この記事の監修者
連続起業家として33年。自身も2度の自己破産・債務整理を経験した当事者として、信用情報に不安があるお客様の審査・生活再建に寄り添っています。自己破産や債務整理で苦しんだ経験があるからこそ、同じ状況にいる方の気持ちに寄り添えると思っています。過去ではなく、今とこれからを一緒に考えます。
自社ローンとは?銀行や信販会社の自動車ローンとの違い
自社ローンとは、販売店などが車両代金の分割払いに対応する販売方法です。一般的な自動車ローンとの大きな違いは、購入代金を誰が負担し、誰に支払っていくのかという点にあります。
銀行や信販会社のローンは金融機関が関わる
銀行の自動車ローンでは、金融機関から融資を受け、その資金で車を購入するのが一般的です。ディーラーなどで案内される信販会社のローンでは、信販会社が販売店へ購入代金を立て替える仕組みが使われることがあります。
購入者は、契約に従って金融機関や信販会社へ返済します。
自社ローンは販売店などに分割払いをする
典型的な自社ローンでは、販売店と購入者が直接、分割払いの契約を結びます。販売店は車を引き渡し、購入者は契約に従って月々の代金を支払います。そのため、一般的な金融機関のローンとは審査基準が異なる場合があります。
ただし、「自社ローン」という名称でも、保証会社などが関与する契約があります。実際の契約方式は、販売店ごとに確認する必要があります。
自社ローンと一般的な自動車ローンの比較
| 比較項目 | 自社ローン | 銀行・信販会社のローン |
|---|---|---|
| 主な契約相手 | 販売店など | 銀行・信販会社など |
| 仕組み | 車両代金の分割払い | 融資・立替払い |
| 審査 | 販売店などの基準 | 金融機関などの基準 |
| 信用情報 | 契約方式により異なる | 信用情報機関の情報を利用する場合がある |
| 金利・費用 | 金利を設定しない契約もある | 通常は金利が発生する |
| 所有権 | 完済まで留保される場合がある | 契約方式により異なる |
| 対象車両 | 中古車中心の場合が多い | 新車・中古車など |
どちらが良いかは、収入や信用情報、希望する車種、支払条件によって異なります。銀行ローンを利用できる場合は、金利や支払総額を比較して判断することも大切です。
自社ローンの審査とは?自己破産や債務整理の経験があっても相談できる?
自社ローンを調べる方が、最も気になるのは審査ではないでしょうか。一般的なローンに通らなかった経験があると、もう一度申し込むこと自体が不安になると思います。
自社ローンでは、過去の信用情報だけでなく、現在の収入や支払い能力を重視する販売店もあります。ただし、誰でも審査に通過するわけではありません。
信用情報機関とは?
信用情報機関とは、ローンやクレジットカードなどの契約内容、借り入れ、返済状況などの情報を管理する機関です。金融機関や信販会社は、審査の際にこうした信用情報を確認する場合があります。
過去に返済の遅れがあった場合などは、審査結果に影響することがあります。
自社ローンの審査基準で確認されること
自社ローンでは、販売店や契約方式によって審査基準が異なります。一般的には、次のような内容が確認される場合があります。
- 現在の収入と働き方
- 毎月の生活費
- ほかの借り入れや返済状況
- 勤続年数
- 頭金の有無
- 希望する車両価格
- 月々の希望支払額
大切なのは、車を購入した後も継続して支払えるかどうかです。
自己破産後でも自社ローンを組むことはできる?
自己破産を経験した方でも、自社ローンの相談ができる場合があります。ただし、自己破産後であれば必ず審査に通るという意味ではありません。現在の収入や生活状況などを踏まえて判断されます。
また、債務整理の手続き中や返済中の場合は、現在の支払い状況を正確に伝えることが大切です。
派遣社員や勤続年数が短い場合は?
派遣社員、契約社員、パート、アルバイトなど、働き方はさまざまです。勤続年数が短い方でも、相談できる販売店はあります。ただし、収入の安定性をどのように判断するかは販売店によって異なります。
転職したばかりの方は、現在の勤務状況や収入を説明できるようにしておきましょう。
自社ローンは金利0%?保証料・手数料・総額の考え方
自社ローンを比較する際、特に注意したいのが費用です。「金利0%」という表示だけで、安い契約だと判断しないようにしましょう。
金利0%でも費用がかかる場合がある
典型的な自社ローンは、銀行などからの融資ではなく、販売店による分割払いです。そのため、金利を設定しない契約もあります。一方で、保証料や手数料などが必要になる場合があります。また、車両価格に費用が上乗せされている可能性もあります。
契約方式によって費用の扱いは異なるため、見積書で内訳を確認することが大切です。
諸費用には何が含まれる?
中古車の購入では、車両本体価格以外にも費用が発生する場合があります。例えば、登録に関する費用、税金、整備費用などです。さらに、保証料や分割手数料などが加わる契約もあります。
確認すべきなのは、月々の支払額だけでなく、最終的な支払総額です。
月々の支払い例
例えば、購入総額100万円の中古車を、頭金10万円で購入する場合を考えてみましょう。分割対象額は90万円です。金利や追加手数料がないと仮定した場合、支払額は次のようになります。
| 支払回数 | 月々の支払額 |
|---|---|
| 24回 | 37,500円 |
| 30回 | 30,000円 |
| 36回 | 25,000円 |
※説明用の単純計算です。実際の自社ローンの支払回数、保証料、手数料、契約条件を示すものではありません。実際には、契約前に提示される見積書で支払総額を確認してください。
自社ローンのメリットとデメリット
自社ローンは、一般的な自動車ローンの利用が難しい方にとって、購入方法の選択肢を広げる場合があります。ただし、メリットだけで判断することはおすすめできません。
自社ローンのメリット
過去の信用情報だけで判断されない場合がある
販売店によっては、現在の収入や生活状況を重視して審査します。
月々の支払いについて相談できる
希望する頭金や支払額を相談できる場合があります。ただし、希望する条件で必ず契約できるわけではありません。
車が必要な事情を伝えられる
通勤、家族の送迎、通院など、車が必要な理由を相談できます。生活に合った車種を考えるきっかけにもなります。
自社ローンのデメリット
支払総額が高くなる場合がある
保証料や手数料などによって、ほかの購入方法より総額が高くなる可能性があります。
選べる車種が限られる場合がある
中古車中心の販売店では、新車や希望する車種を取り扱っていない場合があります。
完済まで所有権が留保される場合がある
契約によっては、完済まで販売店などが車の所有権を持つことがあります。
支払いが遅れると契約上の問題が生じる場合がある
支払いが遅れた場合、遅延損害金などが発生する可能性があります。契約内容を確認し、支払いが難しくなりそうな時は早めに相談しましょう。
自社ローンとカーリースの違い
自社ローンとカーリースは、毎月支払って車に乗れるという点では似ています。しかし、契約の目的が異なります。
自社ローンは車の購入を目的とする
自社ローンは、車両代金を分割払いする販売方式です。契約によっては完済まで所有権が留保されますが、基本的には車を購入するための契約です。
カーリースは車を利用する契約
カーリースは、一般的にリース会社が所有する車を一定期間利用する契約です。契約終了時の返却条件や残価精算などが定められている場合があります。購入するのか、一定期間利用するのかによって、適した契約は異なります。
自社ローンで中古車を選ぶ時のポイント
自社ローンで購入できるかどうかと、車両状態が良いかどうかは別の問題です。購入後の生活を守るためにも、車選びは慎重に行いましょう。
車種は生活に合わせて選ぶ
通勤中心なら、軽自動車やコンパクトカーが候補になります。家族の送迎が多いなら、ミニバンなどが適している場合があります。仕事で荷物を運ぶなら、積載量も重要です。マイカーとしてどのように使うのかを考えましょう。
走行距離だけで判断しない
中古車は、同じ年式でも走行距離や整備状態が異なります。走行距離が少ない車両が必ず良いとは限りません。整備履歴や修復歴なども確認しましょう。
車検と納車前整備を確認する
車検の残り期間や、納車前にどのような整備が行われるかも重要です。購入後すぐに大きな出費が発生しないよう、車両状態を確認してください。
自社ローンの契約前に確認したい5つのこと
自社ローンを利用する場合、契約内容を十分に理解することが大切です。
1. 契約者と契約相手
販売店との直接契約なのか、保証会社などが関与するのかを確認しましょう。
2. 保証人の必要性
保証人が必要かどうかは契約によって異なります。必要な場合は、保証人の責任範囲も確認してください。
3. 所有権の扱い
完済まで所有権が留保される場合があります。完済後の名義変更手続きについても確認しましょう。
4. 支払いが遅れた場合の条件
遅延損害金や契約解除などの条件を確認してください。
5. 最終的な支払総額
車両価格、諸費用、保証料、手数料などを含め、最終的にいくら支払うのかを確認しましょう。分からない部分があれば、契約前に説明を求めることが大切です。
カーマッチ本庄駅南店オーナーの石原潤一からあなたへ
2度の債務整理を
人生を立て直す
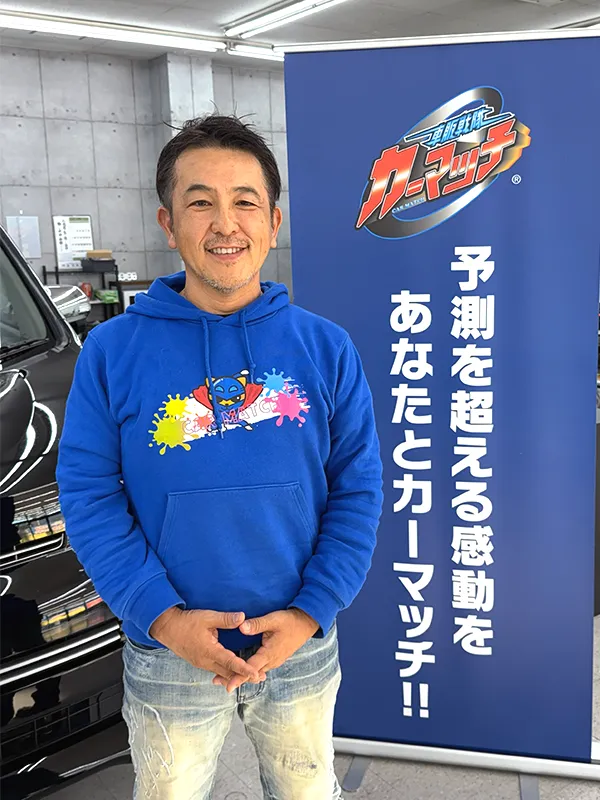 株式会社一期一縁 代表取締役
カーマッチ本庄駅前店オーナー石原 潤一
僕が自社ローンの仕事をしていて、いつも考えていることがあります。それは、車を必要としている人が、必ずしもお金に余裕のある人とは限らないということです。
むしろ、生活が苦しい時ほど、車が必要になることがあります。仕事を続けるため。家族を支えるため。今の生活を立て直すため。車がなければ、その一歩を踏み出せない方もいると思います。僕自身、過去に債務整理を経験しました。
お金の問題で苦しんでいた頃は、支払いのことが頭から離れませんでした。朝起きても、お金のこと。仕事をしていても、お金のこと。夜になっても、明日の支払いが気になる。そんな毎日でした。
だから、今、ローンの審査に不安を抱えている方の気持ちは、他人事とは思えません。でも、僕は「誰でも車を買えます」とは言いたくありません。それは、お客様のためにならないからです。車を購入すれば、毎月の支払いが始まります。燃料代もかかります。保険料や車検費用も必要です。
無理な契約をすれば、車を手に入れたことが、新たな負担になってしまうかもしれません。だからこそ、僕たちは、まず今の生活を聞きたいんです。どんな仕事をしているのか。毎月、どれくらいなら無理なく支払えるのか。なぜ車が必要なのか。そして、車を手に入れた後、どんな生活を送りたいのか。
カーマッチ本庄駅南店には、過去にお金の問題で苦労した経験を持つ営業スタッフの阿久津征樹もいます。僕たち二人が大切にしているのは、過去の出来事だけで人を判断しないことです。
今、どう生きているのか。これから、どうしていきたいのか。そこに目を向けたいと思っています。僕たちは、車を売るためにお客様の人生を考えるのではありません。お客様の人生を考えるからこそ、車という選択肢を提案したいんです。
それが、カーマッチ本庄駅南店の自社ローンに対する考え方です。
あなたの人生に寄り添う
過去よりも今を見て
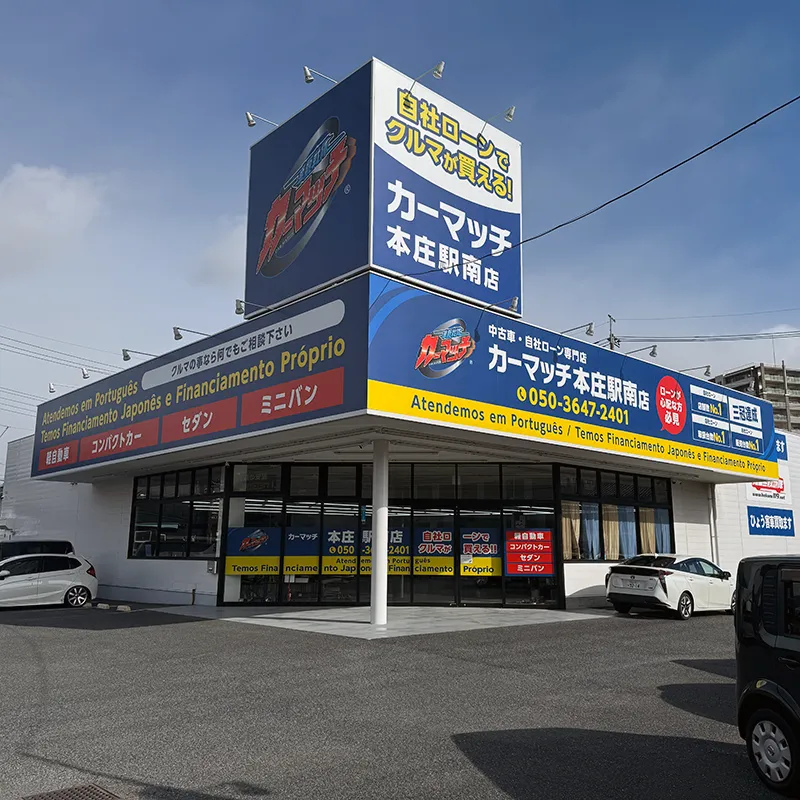
カーマッチでは、自己破産や任意整理などの債務整理経験がある方、信用情報に不安がある方、ブラックリストと呼ばれる状況の方でも利用できます。一般の銀行やディーラーでは信用情報機関の照会によって審査基準が厳しく、借入がある方や勤続年数が短い方は審査通過が難しいのが現実です。しかしカーマッチは過去ではなく「今返済できるか」に焦点を当てて審査を行います。
自社ローンの相談はカーマッチ本庄駅南店へ
- 銀行の自動車ローンに通らなかった
- 信用情報に不安がある
- 自己破産や債務整理の経験がある
- 派遣社員で勤続年数が短い
- 頭金が少ない
そんな方も、まずは今の状況を聞かせてください。カーマッチ本庄駅南店では、過去の事情だけでなく、現在の生活や支払い能力を踏まえた相談を大切にしています。
ただし、すべての方が審査に通過するわけではなく、希望する車両を必ず購入できるわけでもありません。
LINEで相談する時のメッセージ例
「自社ローンについて相談したいです。以前、自動車ローンの審査に通らなかったことがあります。現在は仕事をしていて、毎月の収入があります。通勤に車が必要です。
今の状況で、どのような車を検討できるか教えていただきたいです。」
自社ローンとは?よくある質問
自社ローンは誰でも審査に通るのですか?
いいえ。販売店などが定める審査があります。現在の収入や生活状況などによって、審査結果は異なります。
自社ローンは信用情報機関を確認しないのですか?
契約方式によって異なります。販売店独自の審査を行う場合もありますが、保証会社などが関与する場合は信用情報を確認する可能性があります。
自社ローンは金利0%ですか?
金利を設定しない契約もあります。ただし、保証料や手数料などが発生する場合があるため、支払総額を確認してください。
自社ローンは新車にも使えますか?
販売店によって異なります。中古車を中心に扱う販売店が多い一方、新車に対応する場合もあります。
自社ローンは完済したら自分の車になりますか?
契約内容によります。所有権が留保されている場合は、完済後に所有権を移す手続きが必要になることがあります。
自社ローンは保証人なしでも利用できますか?
保証人が不要な契約もありますが、必要になる場合もあります。販売店に確認しましょう。
まとめ|自社ローンとは、車を必要とする人の選択肢の一つ
自社ローンとは、中古車販売店などが車両代金の分割払いに対応する販売方法です。一般的な銀行ローンや信販会社の自動車ローンとは、契約方式や審査基準が異なる場合があります。
過去の信用情報に不安がある方でも相談できる場合がありますが、誰でも審査に通るわけではありません。また、金利0%という表示だけで判断せず、保証料や手数料を含めた支払総額を確認することが大切です。
そして何より、車を購入した後も無理なく生活できることを考えてください。カーマッチ本庄駅南店では、車を販売することを目的にするのではなく、車を必要とする方の生活再建を支えることを大切にしています。
過去の審査結果だけで、これからの可能性を決めつけないでください。まずは、今の状況を聞かせてください。そこから、一緒に考えていきましょう。