自社ローン120回払いの申込方法|審査・頭金・月額を解説

自社ローン120回払いを希望する方へ。申し込みに必要な準備、審査、頭金、保証人、月々の支払額、販売店の選び方、納車までの流れを解説。信用情報に不安がある方も、相談前に確認すべきポイントが分かります。
「自社ローンで120回払いを希望しています」そう販売店に問い合わせたいけれど、何を聞けばいいのか分からない。頭金がない。以前、ローンの審査に落ちたことがある。保証人を頼める人がいない。それでも仕事や家族のために車が必要。
そんな状況で、120回払いという方法を探している方もいると思います。120回払いなら、支払期間は10年間。60回払いと比べると、同じ金額を分割する場合、月々の負担を抑えられます。
ただし、ここで知っておいてほしいことがあります。120回払いに対応しているオートローンがあっても、自社ローンで120回払いができるとは限りません。
また、申し込みの段階で必要な書類や審査条件を確認しておかないと、希望する車両が見つかっても契約できない場合があります。この記事では、自社ローン120回払いを希望する方が、販売店へ問い合わせる前に準備しておきたいことを順番に解説します。
「何から始めればいいのか分からない」そんな方は、まず次のチェックリストから確認してください。
この記事の監修者
連続起業家として33年。自身も2度の自己破産・債務整理を経験した当事者として、信用情報に不安があるお客様の審査・生活再建に寄り添っています。自己破産や債務整理で苦しんだ経験があるからこそ、同じ状況にいる方の気持ちに寄り添えると思っています。過去ではなく、今とこれからを一緒に考えます。
申し込み前に確認したい7つの準備
120回払いを希望する場合、次の7項目を整理しておくと相談がスムーズになります。
- 希望する月々の支払額
- 頭金として用意できる金額
- 現在の収入と勤務状況
- 家賃や生活費、ほかの返済額
- 保証人をお願いできる人の有無
- 希望する車種と使用目的
- 車をいつまでに必要としているか
すべて決まっていなくても、相談はできます。特に大切なのは、希望車種よりも先に月々の予算を決めることです。「120回払いでいくらの車が買えるか」ではなく、「生活を続けながら毎月いくら払えるか」から考えましょう。
自社ローン120回払いはどこで申し込める?
120回払いを希望する場合、まず販売店が対応している契約方式を確認する必要があります。車の分割払いには、自社ローンと提携オートローンなどがあります。
自社ローンとオートローンの違い
自社ローンは一般的に、販売店と購入者が直接分割契約を結ぶ仕組みです。一方、オートローンでは銀行や信販会社などが関係する場合があります。そのため、同じ120回払いでも審査の仕組みが異なることがあります。
販売店へ問い合わせる時には、次のように聞いてください。「120回払いを希望しています。これは販売店との直接分割契約ですか?それとも信販会社のオートローンですか?」
この質問をするだけで、契約方式を確認しやすくなります。
カートルズ・オトロン・カーリバ・モビローンの違い
120回払いを探す時には、複数の販売店を比較することも大切です。カートルズでは、最長120回払いの提携オートローンが案内されています。オトロンでは、自社ローン最大48回払いが案内されています。
カーリバでは、自社ローン最大60回払いが案内されています。モビローンでは、最大120回払いが案内されています。ただし、実際の契約方式や審査条件は、申し込むプランによって異なります。
最新の公式情報と、販売店から提示された条件を確認してください。
STEP1|120回払いの審査前に必要な書類を準備する
120回払いを申し込む場合、まず審査に必要な書類を確認します。必要書類は販売店や契約方式によって異なります。
本人確認書類
運転免許証など、本人確認ができる書類を求められる場合があります。
収入を確認できる書類
給与明細、源泉徴収票、確定申告書などを求められる場合があります。自営業や個人事業主の場合は、会社員とは異なる資料が必要になることもあります。
勤務先や生活状況の情報
勤務先、勤続年数、収入、家賃、ほかの返済などを確認する場合があります。
保証人に関する情報
保証人が必要なプランでは、保証人に関する書類や確認が必要になる場合があります。ただし、保証人の有無は契約条件によって異なります。
審査前チェックリスト
- □ 本人確認書類を準備した
- □ 収入を確認できる資料を準備した
- □ 勤務先の情報を整理した
- □ 家賃や生活費を把握した
- □ 現在のローン返済額を把握した
- □ 頭金として使える金額を決めた
- □ 保証人の条件を確認した
- □ 希望する月々の支払額を決めた
書類がすべてそろっていない場合でも、まず販売店へ必要なものを確認してみましょう。
STEP2|120回払いの審査条件を確認する
120回払いでは、長期間の支払いを継続できるかが重要になります。そのため、月々の支払額が低いからといって、必ず審査に通るわけではありません。
信用情報に不安がある場合
過去に債務整理を経験したり、支払いが遅れたりしたことがある場合、一般的なオートローンの審査が難しいことがあります。信販会社が関係する契約では、信用情報が審査に影響する場合があります。
一方、自社ローンでは、販売店が現在の収入や生活状況などを独自に確認するケースがあります。ただし、自社ローンなら必ず審査に通るという意味ではありません。
信用回復を目的に120回払いを選んでもいい?
長期間支払いを続ければ、必ず信用回復につながるわけではありません。契約情報が信用情報機関へ登録されるかどうかは、契約方式や事業者によって異なります。
信用回復を目的にする場合は、契約情報の取り扱いを確認してください。
STEP3|頭金と月々の支払額を決める
120回払いを希望する理由として多いのが、月々の支払額を抑えたいというものです。ただし、頭金をいくら用意できるかによっても、月々の負担は変わります。
頭金なしと頭金20万円の違い
例えば、購入に必要な金額が180万円の場合です。金利・手数料なしで120回払いにすると、次のようになります。
| 頭金 | 分割する金額 | 月々の支払い |
|---|---|---|
| 0円 | 180万円 | 15,000円 |
| 10万円 | 170万円 | 約14,167円 |
| 20万円 | 160万円 | 約13,333円 |
| 30万円 | 150万円 | 12,500円 |
※単純計算です。実際の契約では金利や手数料などによって変わります。頭金を増やすと月々の負担は減ります。しかし、生活費を使い切ってまで頭金を用意するのは避けたいところです。
月々の支払いを決める時の考え方
例えば、手取り収入が25万円だとします。家賃、食費、光熱費、通信費、保険、ほかの返済などを差し引いたあと、いくら残るでしょうか。そこから車検、税金、燃料代、修理費用も考える必要があります。
「月々2万円なら払える」ではなく、「月々2万円払ったあとも生活に余裕が残るか」を確認してください。
STEP4|希望する中古車を選ぶ
120回払いを希望する場合、車種選びも重要です。10年間の支払いを想定するなら、購入時の車両価格だけでなく、維持費や故障リスクも考える必要があります。
軽自動車・コンパクトカー
軽自動車やコンパクトカーは、車種によって税金や燃料代を抑えやすい選択肢です。購入価格が比較的低い場合は、60回払いなどで早めに完済する方法も比較してください。
ハリアー・クラウン・ロイヤル・プリウス
ハリアー、クラウン・ロイヤル、プリウス(prius)などを希望する場合は、年式や走行距離、整備履歴を確認してください。ハリアーのフルエアロ仕様などは見た目の魅力がありますが、エアロパーツの修理費用も考えておきたいところです。
輸入車
BMW 2シリーズアクティブツアラー、アウディのオールロードクワトロ、マセラティのレヴァンテ、メルセデス・ベンツのシューティングブレーク、フォルクスワーゲンのザ・ビートルなど、輸入車には魅力的な車種があります。
ただし、中古車としての購入価格が下がっていても、修理費用まで安くなるとは限りません。
商用車・特殊車両
ボンゴトラック、レジアスエース、アームロール仕様のトラックなどを仕事で使用する場合は、故障によって仕事が止まるリスクも考える必要があります。
ルーフベントなどの架装品がある場合は、設備の状態や修理方法も確認してください。
趣味性の高い車や特殊装備付きの車
セリカなどの年式が古い車では、部品の供給状況が重要です。リアトラフィックモニタなどの装備が付いている車では、正常に作動するか確認してください。
中古車は、修復歴、走行距離、車検、保証内容などを確認し、長期間使うことを想定して選びましょう。
STEP5|見積書で支払総額を確認する
希望する車両が決まったら、見積書を確認します。120回払いの場合、月々の支払額だけで判断しないことが大切です。
見積書で確認したい項目
- 車両本体価格
- 諸費用
- 頭金
- 金利や手数料
- 月々の支払額
- 支払回数
- 支払総額
これらを確認してください。
120回払いと60回払いを比較する
例えば、同じ金額を分割する場合、120回払いは60回払いより月々の負担を抑えられます。しかし、金利や手数料がある契約では、支払期間が長くなることで総額が増える場合があります。
月々の支払いが安いことと、車を安く買えることは同じではありません。
STEP6|契約前に残債と所有権を確認する
120回払いでは、途中で車を買い替えたい場合や、故障した場合の扱いも確認しておきましょう。
残債とは?
残債とは、まだ支払っていない代金のことです。例えば120回払いの途中で車を売却したくなった場合、残債や所有権の状況によっては自由に売却できないことがあります。
途中で一括返済できる?
繰上返済の可否や精算方法、手数料の有無は契約によって異なります。契約前に確認してください。
車が故障した場合は?
車が故障しても、原則として契約上の支払い義務が自動的になくなるわけではありません。保証内容や修理費用、残債の扱いを確認しておきましょう。
STEP7|納車までに確認すること
契約が完了したら、整備や登録などの準備を経て納車となります。納車前には、次の項目を確認してください。
- □ 契約した車種・グレードと一致している
- □ 走行距離を確認した
- □ 修復歴について説明を受けた
- □ 車検の有効期間を確認した
- □ 整備内容を確認した
- □ 保証内容を確認した
- □ 納車日を確認した
- □ 支払い開始日を確認した
納車日は楽しみな日ですが、契約内容と実際の車両が一致しているか確認することも大切です。
120回払いの相談で販売店に聞くべき質問

問い合わせの際には、次の質問をしてみてください。120回払いに対応していますか?自社ローンですか、提携オートローンですか?審査では何を確認しますか?頭金なしでも申し込めますか?保証人は必要ですか?月々2万円以内で購入できる車はありますか?金利や手数料を含めた総額はいくらですか?途中で一括返済できますか?車が故障した場合、残債はどうなりますか?申し込みから納車までどのくらいかかりますか?
この10項目を確認すれば、販売店ごとの条件を比較しやすくなります。
まだ車種が決まっていなくても相談できる?
「120回払いを希望しているけれど、車種は決まっていない」そんな方もいるでしょう。車種が決まっていない段階でも、予算や使用目的から相談できる販売店があります。
例えば、仕事への通勤に使いたい。子どもの送迎に必要。荷物をたくさん積みたい。できるだけ維持費を抑えたい。こうした希望を伝えることで、条件に合う中古車を探しやすくなります。
頭金が用意できない場合
頭金なしのプランがあるか確認してください。ただし、頭金なしで必ず契約できるわけではありません。審査結果や車両価格によって条件が変わる場合があります。
信用情報に不安がある場合
過去のローン審査に落ちた経験があっても、相談すること自体を諦める必要はありません。ただし、審査結果は個別に判断されます。現在の収入や生活状況を整理し、利用できる契約方式を確認しましょう。
カーマッチ本庄駅南店オーナーの石原潤一からあなたへ
2度の債務整理を
人生を立て直す
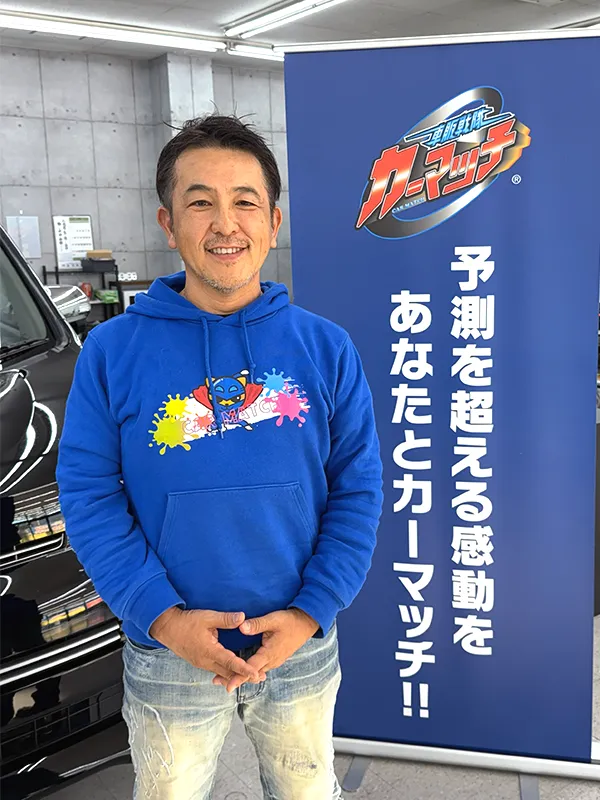 株式会社一期一縁 代表取締役
カーマッチ本庄駅前店オーナー石原 潤一
僕は以前、借金の返済に追われていた時期がありました。バイクの全日本選手権に挑戦していた頃です。レースを続けるために資金を使い、借金は3,000万円を超えました。
毎月の支払いは80万円以上。当時の僕にとって、月々の支払いを減らせる方法があるなら、それは本当にありがたい話でした。でも、今なら分かります。
毎月の支払いが軽くなっても、支払いそのものがなくなるわけではありません。支払期間が延びれば、その分長くお金の約束を続けることになります。僕はその後、債務整理を経験しました。
だから今、120回払いを希望する人がいたら、僕は単に「何回払いにしますか?」とは聞きたくありません。まず、「毎月いくらなら、生活に余裕を残せますか?」と聞きたいんです。そして、「その車は何年くらい使う予定ですか?」「車検や修理のお金は準備できそうですか?」という話もしたい。車は買った瞬間がゴールではありません。仕事へ行くために使う。家族を乗せる。買い物へ行く。毎日の生活の中で使い続けるものです。
120回払いで買える車より、120回払いに頼らなくても生活が成り立つ車があるなら、僕はその選択肢も一緒に考えたい。それが、僕自身がお金に苦しんだ経験から学んだことです。
あなたの人生に寄り添う
過去よりも今を見て
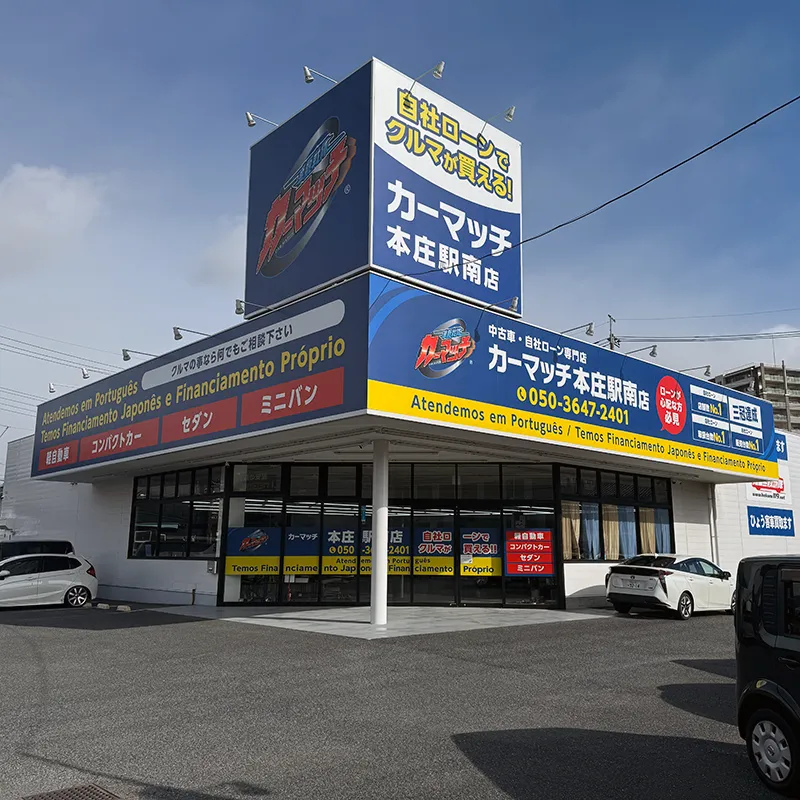
カーマッチでは、自己破産や任意整理などの債務整理経験がある方、信用情報に不安がある方、ブラックリストと呼ばれる状況の方でも利用できます。一般の銀行やディーラーでは信用情報機関の照会によって審査基準が厳しく、借入がある方や勤続年数が短い方は審査通過が難しいのが現実です。しかしカーマッチは過去ではなく「今返済できるか」に焦点を当てて審査を行います。
カーマッチ本庄駅南店が大切にする「支払いから始めない車選び」

カーマッチ本庄駅南店では、車を売ることだけを目的にしていません。車を必要としている人が、無理なく生活を続けられること。そして、車が生活再建のきっかけになること。そこを大切にしています。
なお、カーマッチ本庄駅南店が自社ローンで120回払いに対応しているとお約束するものではありません。実際に利用できる支払回数や契約条件は個別に確認が必要です。
例えば、月々2万円までなら支払えるという方がいたとします。その場合、最初から120回払いで購入できる車を探すのではなく、次のように考えます。
月々2万円の支払いを何年間続けるのか。その間に車検や修理が必要になったらどうするのか。今の生活費を圧迫しないか。もっと購入価格を抑えられる車種はないか。支払回数を短くできる方法はないか。こうしたことを一緒に整理します。
車を購入するために生活を苦しくするのではなく、生活を良くするために車を選ぶ。それがカーマッチの考え方です。
自社ローン120回払いでよくある質問

120回払いは誰でも申し込めますか?
申し込み条件は販売店や契約方式によって異なります。申し込めても、必ず審査に通るわけではありません。
120回払いは頭金なしでも利用できますか?
頭金なしのプランがある場合もありますが、販売店や審査結果によって条件は異なります。
120回払いは保証人が必要ですか?
保証人が必要かどうかは契約条件によります。事前に確認してください。
120回払いで月々1万円の車は買えますか?
金利・手数料なしなら、120万円を120回で月々1万円です。ただし実際の契約では金利や手数料などによって変わります。
120回払いの途中で車を売却できますか?
所有権や残債の状況によって異なります。契約前に売却や買い替えの条件を確認してください。
120回払いは途中で一括返済できますか?
契約によって異なります。繰上返済の可否、精算方法、手数料の有無を確認してください。
まとめ|120回払いの申し込みは月々の予算を決めるところから
自社ローン120回払いを希望するなら、最初に確認するのは契約方式です。自社ローンなのか。提携オートローンなのか。どのような審査があるのか。頭金や保証人は必要なのか。月々いくら支払うのか。総額はいくらになるのか。そして、その車を長く使い続けられるのか。ここまで確認してから申し込むことが大切です。
120回払いは、月々の支払いを抑えるための一つの方法です。でも、10年間の支払いを続けることになります。だからこそ、今の支払額だけでなく、将来の生活も考えてください。
カーマッチ本庄駅南店オーナーの石原潤一は、借金の返済に追われ、債務整理を経験しました。その経験があるからこそ、僕は車を買ったあとの生活を大切にしたいと思っています。
「120回払いで車を買いたい」その相談をする時には、ぜひ、「月々いくらなら、無理なく生活できますか?」という話も聞かせてください。僕たちは、車を売ることだけではなく、その車があなたの生活を前へ進める一台になることを大切にしています。