自社ローンはやめとけ?契約をやめるべき7つのケース
「自社ローンはやめとけ」「やばい」と言われる理由を解説。高い支払総額、不明な手数料、所有権留保、中古車の状態など、本当に契約をやめるべきケースと安全な販売店を見極めるポイントを紹介します。
「自社ローンはやめとけ」検索すると、そんな言葉が出てきて不安になったのではないでしょうか。一般的なオートローンの審査に落ちた。信用情報に不安がある。過去に延滞した。債務整理を経験した。それでも仕事や家族のために車が必要。やっと自社ローンを見つけたのに、
- やばい
- 悪質な販売店もある
- 普通の中古車より高い
- 絶対やめた方がいい
そんな情報を見れば、申し込むのが怖くなると思います。先に結論をお伝えします。やめた方がいい自社ローン契約は、確かにあります。ただし、「自社ローンだから全部やめとけ」ではありません。やめるべきなのは、自分が理解できない契約。説明してもらえない契約。そして、払ったら生活が苦しくなる契約です。
一般的なローンが難しくても、現在の仕事や収入などを見て相談できる自社ローンによって、仕事や生活に必要な車を持てる人もいます。だから重要なのは、自社ローンを使うか。使わないか。という二択ではありません。
その契約で、本当に最後まで無理なく車に乗り続けられるのか。この記事では「自社ローンはやめとけ」と言われる理由を隠さず説明したうえで、契約をやめるべきケース、利用を検討できるケース、そして「やめた後にどうすればいいのか」まで、カーマッチ本庄駅南店の現場からお伝えします。
この記事の監修者
連続起業家として33年。自身も2度の自己破産・債務整理を経験した当事者として、信用情報に不安があるお客様の審査・生活再建に寄り添っています。自己破産や債務整理で苦しんだ経験があるからこそ、同じ状況にいる方の気持ちに寄り添えると思っています。過去ではなく、今とこれからを一緒に考えます。
まず30秒チェック|3つ以上当てはまったら契約を急がない
今まさに自社ローンの契約を検討しているなら、次の項目を確認してください。
- □ 完済までの支払総額が分からない
- □ 車両価格以外の費用を説明してもらっていない
- □ 手数料や上乗せされている金額の理由が分からない
- □ 契約書をまだ十分に読んでいない
- □ 所有権が誰になるのか分からない
- □ 延滞した場合にどうなるのか知らない
- □ 中古車の走行距離・修復歴・保証を確認していない
- □ 「今日決めた方がいい」と契約を急かされている
- □ 月々の支払い後に生活費がいくら残るか計算していない
- □ 「審査に通った嬉しさ」で契約を決めようとしている
一つ当てはまったから危険という意味ではありません。ただ、3つ以上当てはまるなら、僕ならその場では契約しません。一度持ち帰ります。分からないことを質問します。数字を紙に書きます。ほかの選択肢とも比較します。車は今日契約しなければ人生が終わる商品ではありません。焦っている時ほど、契約する勇気より、一度止まる勇気が必要なことがあります。
自社ローンはやめとけと言われる7つの理由
自社ローンについて「やめとけ」と言われる背景には、主に7つの不安があります。
1. 車両価格だけでは支払総額が分からない
自社ローンで中古車を見る時、「この車は100万円」という車両価格だけで判断しないでください。確認するのは、頭金。分割払いに関する費用。保証に関する費用。
- 登録などの諸費用
- 納車に必要な費用
- 月々の支払額
- 支払回数
そして完済までの総額です。例えば車両価格100万円でも、最終的な支払総額が120万円なのか。150万円なのか。それ以上なのか。では判断が変わります。
車両価格と支払総額に差があるから即座に悪質という意味ではありません。大切なのは、「なぜこの金額になるのですか?」という質問に販売店が答えられることです。
2. 「金利0%」だけでは安いか判断できない
自社ローンを調べると「金利0%」という表現を見ることがあります。ここで一般的な銀行のマイカーローンと同じ感覚で比較すると、分かりにくくなる場合があります。
販売店と購入者が直接分割払いの契約を結ぶ自社割賦は、銀行から購入資金を借りて返済する仕組みと同じとは限りません。だから、「金利がないなら安い」と判断するのではなく、車両価格。分割に関する費用。
- 手数料
- 諸費用
- 支払回数
- 支払総額
まで確認してください。大きく表示された数字より、最後に自分が支払う金額を見る。ここが重要です。
3. 月々の支払額だけでは返済負担が分からない
「月々3万円なら払えそう」そう思うかもしれません。でも車を所有すれば、
- ガソリン
- 任意保険
- 駐車場
- 自動車税
- 車検
- オイル交換
- タイヤ
故障した時の修理なども必要です。分割払いが月3万円でも、車にかかる費用全体ではもっと大きくなります。だから考えるのは、「ローンだけなら払える」ではありません。車に乗りながら、家賃も食費も光熱費も払って生活できるか。ここまでが返済負担です。
4. 所有権留保など契約内容を理解していない
分割払いで車を購入する場合、完済まで車両の所有権が購入者本人以外に留保される契約があります。これが所有権留保です。契約前に、車検証上の所有者は誰か。使用者は誰か。完済後はどうなるのか。所有権を自分へ移す手続きはどうするのか。完済前に車を売却できるのか。事故で全損した場合はどうなるのか。延滞した場合はどうなるのか。を確認してください。
所有権留保そのものだけで悪質と判断するものではありません。問題なのは、分からないまま契約書へ署名することです。
5. 延滞した時のルールを知らない
契約前に、「もし支払いが遅れたらどうなりますか?」と聞くのは気まずいかもしれません。でも聞いてください。支払日を過ぎた場合。延滞が続いた場合。連絡が取れなくなった場合。追加で発生する費用。車両の扱い。契約解除になる条件。こうした内容を契約書で確認します。延滞するつもりで聞くわけではありません。長期間の契約だから、何も起きなかった時だけでなく、何か起きた時のルールまで確認する。
それだけです。
6. 審査ばかり気にして中古車そのものを見なくなる
一般的なローンの審査に落ちたあと自社ローンを探していると、頭の中が、「通る?」「通らない?」でいっぱいになることがあります。でも買うのは審査ではありません。車両です。
- 年式
- 走行距離
- 修復歴
- 車検
- 整備状態
- 保証
- タイヤ
- バッテリー
希望する車種。ここも確認してください。審査には通過した。無事に納車された。でも、その後すぐ大きな修理が必要になった。これでは返済と修理代が重なってしまいます。
「買える中古車」ではなく「払いながら乗れる中古車」まで考える。これが重要です。
7. 「審査に通ること」がゴールになってしまう
僕は、これが一番怖いと思っています。銀行のローンに落ちる。信販会社のオートローンにも落ちる。また審査結果を待つ。またダメだった。そんな経験が続くと、「もうどこでもいいから通してほしい」という気持ちになることがあります。すると、本当に必要な車種なのか。車両価格はいくらなのか。支払総額はいくらなのか。月々いくらなのか。生活費はいくら残るのか。そういう大切なことより、「通った!」という嬉しさの方が大きくなってしまう。でも審査通過はゴールではありません。支払いは、そのあとから始まります。
自社ローンは貸金業?普通のローンと同じなの?
ここは誤解されやすい部分です。銀行などからお金を借りて車を購入し、その借りたお金を返済していく一般的なローンと、販売店と購入者が直接結ぶ分割販売契約は、同じ仕組みとは限りません。
販売店による自社割賦では、販売店と購入者との間で車両代金を分割して支払う契約を結ぶ形があります。そのため、銀行ローン。信販会社のオートローン。貸金業者からの借入。販売店との自社割賦。を「ローン」という言葉だけで全部同じものとして考えないことが大切です。
誰からお金を借りるのかという発想だけではなく、誰と何の契約を結ぶのかを見る。契約書を確認する時のポイントです。
信用情報に不安がある人が自社ローンを検討する理由
一般的なオートローンでは、信用情報機関に登録されている情報などが審査に利用される場合があります。過去の延滞。債務整理。現在の借入状況などに不安がある方は、審査結果が心配でしょう。
一方、販売店独自の審査基準を設けている自社ローンでは、
- 現在の仕事
- 現在の収入
- 現在の支出
支払い可能額などを見る場合があります。そのため一般的なオートローンに落ちた人でも、自社ローンなら相談できる可能性があります。ただし、「信用情報に不安がある=必ず自社ローンが組める」ではありません。
自社ローンにも審査があり、審査基準は販売店によって異なります。
「ブラックリストだから自社ローンしかない」と思わない
「自分はブラックリストだから、もう自社ローンしか選択肢がない」そう思っている方もいるかもしれません。ただ、一般に「ブラックリスト」と呼ばれる一枚の名簿が存在し、そこへ名前が載るという単純な仕組みではありません。
まず自分の状況を整理してください。信用情報はどうなっているのか。銀行のマイカーローンはどうなのか。信販会社のオートローンはどうなのか。
- 販売店独自の自社ローン
- カーリース
- 現金で購入できる価格帯の中古車
いろいろな選択肢があります。自社ローンを、「ほかに何もない人の最後の手段」と決めつける必要もありません。反対に、「自社ローンしかない」と思い込む必要もありません。冷静に並べて、自分の今に合う方法を選ぶ。それでいいと思います。
自社ローンを完済すれば信用回復する?
「自社ローンで車を買って完済すれば信用回復できる」という情報を見ることがあります。ここは慎重に確認してください。販売店との自社割賦を完済したことだけで、信用情報機関に登録されている情報が自動的に良い状態へ変わる、と一律には言えません。
信用回復という言葉を掲げるサービスなら、何をもって信用回復と呼んでいるのか。どんな契約なのか。誰と契約するのか。信用情報機関への登録や照会はどうなるのか。まで確認してください。
耳に心地よい言葉ほど、「具体的にはどういう意味ですか?」と聞く。契約では大切な姿勢です。
カーリバなど他社を見る時も「通過率」だけで決めない
カーリバなど他社の自社ローンを検討する場合も、
- 審査に通りやすそう
- 頭金が少なそう
- 保証人なしで申し込めそう
という一つの条件だけで判断しないことが大切です。自分が利用するのはどんなプランなのか。車両価格はいくらか。支払総額はいくらか。何回の分割払いなのか。月々はいくらか。どんな機器や条件があるのか。車両の状態はどうなのか。契約内容はどうなっているのか。他社とカーマッチを比べる時も同じです。会社名ではなく、同じ項目を横に並べる。そうすれば広告の言葉だけで決めずに済みます。
本当に「自社ローンはやめとけ」と言いたい7つのケース
ここからがこの記事で一番伝えたい部分です。僕なら、次のような場合は契約を急ぎません。
1. 支払総額を教えてくれない
「月々○万円です」だけでは足りません。完済まで全部でいくら払うのか聞いてください。答えが曖昧なら、一度止まりましょう。
2. 手数料や上乗せされている金額を説明できない
車両価格と支払総額に差があることだけで悪質とは言えません。でも、「この差額は何のお金ですか?」という質問に答えられないのは別です。金額の透明性を確認してください。
3. 契約書をゆっくり読ませてくれない
「今日決めないとダメ」「細かいところは大丈夫」そんな空気で署名を求められたら、一度冷静になってください。契約書は契約後に読むものではありません。
4. 月々払ったら生活費がほとんど残らない
審査に通る金額と、生活を守りながら返済できる金額は同じとは限りません。車代を払ったら家賃や食費が苦しくなる。そんな契約なら、予算や車種を見直した方がいいでしょう。
5. 中古車の状態を説明してくれない
- 年式
- 走行距離
- 修復歴
- 車検
- 保証
- 納車前整備
ここは確認してください。
6. 延滞した場合のルールを説明しない
支払いが遅れたらどうなるのか。追加費用はあるのか。車両はどうなるのか。契約解除になる条件は何か。聞きにくい話ほど、契約前に聞きます。
7. 質問すると嫌な顔をする
僕は、これがかなり重要だと思っています。
- 総額はいくらですか?
- この手数料は何ですか?
- 所有権は誰ですか?
- 払えなくなったらどうなりますか?
どれも普通の質問です。普通の質問をしづらい販売店と、何年もの契約をする必要はありません。
「やめとけ」と思ったら、その後どうすればいい?
ここが大切です。契約をやめることは、車を諦めることではありません。契約条件が合わなければ、方法を変えればいいんです。
車両予算を下げる
150万円の車では返済負担が大きいなら、100万円前後まで下げる。それだけで月々の負担が変わる可能性があります。
車種を変える
大きなミニバンからコンパクトカー。普通車から軽自動車。希望グレードを一つ下げる。目的を満たせる範囲で変更できないか考えます。
頭金を入れるか、逆に現金を残すか考える
頭金を増やせばいいとは限りません。手元の現金を全部使ってしまい、翌月の生活が苦しくなったら意味がありません。契約後に必要な生活費も含めて判断します。
信用情報を自分で確認する
「ブラックリストだから無理だろう」と思い込んでいるだけなら、自分の信用情報を確認する方法もあります。状況を知ってから次の選択肢を考えます。
銀行・信販会社・ディーラーのローンも比較する
条件によっては一般的なマイカーローンを検討できることもあります。最初から一つに決めつけないことです。
カーリースも含めて比較する
所有にこだわらないなら、カーリースという選択肢もあります。ただし途中解約や走行距離などの条件を確認してください。
別の自社ローン販売店へ相談する
一つの販売店の条件が合わなかったからといって、すべて同じ条件とは限りません。ただし、次の店でも「通るか」だけを聞かない。
- 支払総額
- 契約内容
- 車両状態
- 生活への負担
同じ項目を確認してください。
自社ローンを選択肢に入れてもいい人
自社ローンが合う可能性があるのは、一般的なオートローンが難しい。でも仕事や生活に車が必要。現在は一定の収入がある。月々の支払い可能額を把握している。契約内容を理解している。支払総額に納得している。購入する中古車の状態も確認している。そんな人です。大切なのは、「ほかで通らないから仕方なく」ではなく、「比較した結果、この契約なら生活を守りながら乗れる」と自分で判断できること。
そこまで確認できれば、自社ローンも車を持つための選択肢の一つになります。
自社ローン・銀行ローン・オートローン・カーリースは同じ項目で比較する
比較するなら、銀行のマイカーローン。信販会社のオートローン。ディーラーで案内されるローン。カーリース。自社ローン。現金購入などを候補にできます。見る項目は共通です。
- 最初に必要な金額
- 月々の支払額
- 支払期間
- 支払総額
- 車両の所有者
- 途中解約などの条件
- 車両状態
- 保証
そして、支払ったあと、生活費がいくら残るのか。最後の一つを忘れないでください。
カーマッチ本庄駅南店オーナーの石原潤一が「月々払える」だけでは車を売りたくない理由
2度の債務整理を
人生を立て直す
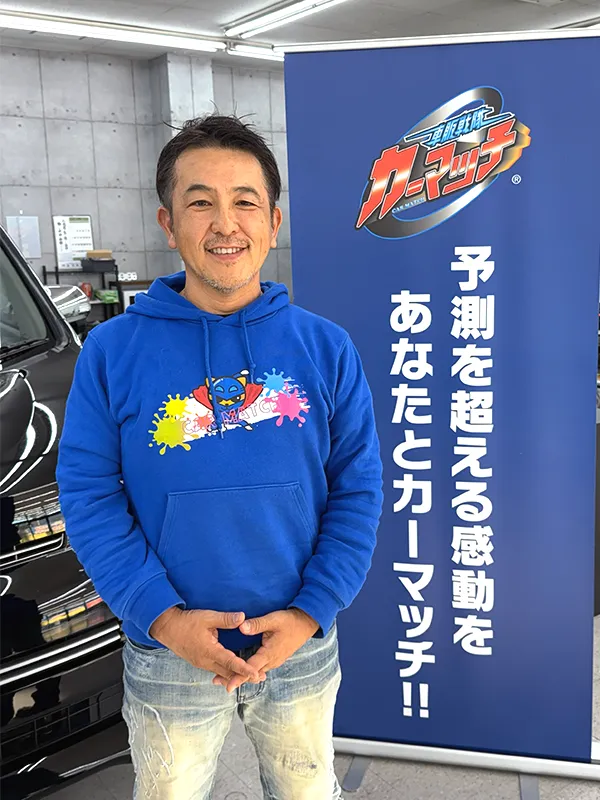 株式会社一期一縁 代表取締役
カーマッチ本庄駅前店オーナー石原 潤一
僕には、借金が3000万円を超え、毎月80万円を超える支払いに追われた時期があります。でも今振り返ると、ある日突然3000万円になったわけではありません。その途中には何度も、「今月は何とかなる」がありました。今月は払える。来月になれば売上が入る。次は何とかなる。今回だけ乗り切れば大丈夫。一つ一つを見ると、小さな判断だったと思います。でも、「今月は何とかなる」を積み重ねた先で、僕は先の見えないところまで行きました。
だから今、車を販売する立場になって、「月々3万円なら払えます」と言われても、それだけでは車を売りたくないんです。聞きたいのは、3万円払ったあと、いくら残りますか?家賃は払えますか?食費は大丈夫ですか?保険料は?子どもの出費が重なった月は?車検が来たら?突然タイヤ交換が必要になったら?そこです。僕が怖いのは、車を買えないことだけではありません。車を買った半年後、また、「今月は何とかなる」を繰り返す生活に戻ってしまうことです。だから必要なら、「今はその車、やめた方がいいと思います」と言います。
販売する側にとって、契約しないという判断は売上になりません。それでも、その人の生活を立て直すことを本当に考えるなら、売らない方がいい時だってある。僕はそう思っています。
あなたの人生に寄り添う
過去よりも今を見て
カーマッチでは、自己破産や任意整理などの債務整理経験がある方、信用情報に不安がある方、ブラックリストと呼ばれる状況の方でも利用できます。一般の銀行やディーラーでは信用情報機関の照会によって審査基準が厳しく、借入がある方や勤続年数が短い方は審査通過が難しいのが現実です。しかしカーマッチは過去ではなく「今返済できるか」に焦点を当てて審査を行います。
カーマッチは「誰でも通します」と言う店ではない
カーマッチ本庄駅南店は、「とにかく審査を通すこと」をゴールにしていません。
- 現在の仕事
- 収入
- 毎月の支出
- 家族の状況
- 車が必要な理由
- 無理なく払える金額
そこを一緒に整理します。希望していた車種より安い車両を提案することもあるかもしれません。頭金を払うより、手元に現金を残した方がいいと考えることもあります。
今は車を買わない方がいい。そんな結論になる可能性だってあります。それでもいいんです。カーマッチは車を売った瞬間ではなく、その車が生活の中で役に立っている状態を作りたい。
そのために自社ローンを扱っています。
契約直前に確認したい10項目

契約書へ署名する前に、最低でも次の10項目を確認してください。
- 車両価格はいくらか
- 頭金はいくらか
- 車両価格以外の費用はいくらか
- 手数料や諸費用の内容は何か
- 月々の支払額はいくらか
- 何回払いなのか
- 完済までの総額はいくらか
- 所有権は誰にあるのか
- 延滞した場合はどうなるのか
- 車両の年式・走行距離・修復歴・保証はどうなっているのか
そして、この10個が全部分かったら最後にもう一つだけ考えてください。「この車を買った翌月も、僕の生活は普通に回っているだろうか?」これは契約書には書いてありません。
でもカーマッチ本庄駅南店オーナーの石原潤一は、ここが一番大切だと思っています。
自社ローンはやめとけに関するよくある質問
自社ローンは本当にやばいのですか?
自社ローンという仕組みだけで「やばい」と判断することはできません。販売店、車両価格、支払総額、手数料、契約内容、中古車の状態などを確認して判断してください。
自社ローンは悪質なのですか?
すべての自社ローン販売店が悪質というわけではありません。一方で、費用や契約条件の説明が不十分なまま契約するのは避けた方がいいでしょう。透明性のある説明をしてくれる販売店か確認してください。
一般的なローンに落ちても自社ローンなら通る?
審査基準が異なるため相談できる可能性があります。ただし自社ローンにも審査があり、必ず通過するわけではありません。
債務整理を経験していても相談できますか?
販売店独自の審査を行う自社ローンでは、現在の仕事や収入などを含めて相談できる場合があります。審査結果は個別に異なります。
保証人は必要ですか?
販売店や審査結果、契約内容によって異なります。保証人が必要なのか、条件によって必要になるのかを契約前に確認してください。
頭金なしでも買えますか?
販売店や契約条件によって異なります。頭金が不要でも、納車までに別の諸費用が必要になる場合があるため、必要な現金総額を確認してください。
自社ローンを完済すれば信用回復しますか?
販売店との自社割賦を完済しただけで、信用情報機関の情報が自動的に良い状態へ変わるとは一律には言えません。信用回復を掲げるサービスでは、その具体的な仕組みを確認してください。
契約書を見ても分からない場合はどうすればいい?
分からない項目を残したまま署名しないことです。販売店へ説明を求め、支払総額、費用、所有権、延滞時の扱いなどを理解してから判断してください。
まとめ|「自社ローンはやめとけ」と僕が言う時
「自社ローンはやめとけ」僕は、この言葉を全部否定するつもりはありません。本当にやめた方がいい契約はあります。支払総額が分からない。費用の内訳を説明してくれない。契約書を読ませない。中古車の状態を教えてくれない。延滞した場合の説明がない。生活が苦しくなるほど月々の支払額が大きい。質問すると嫌な顔をされる。そんな契約なら、その場で決めなくていいです。一度帰ってください。冷静になってください。予算を下げてもいい。車種を変えてもいい。軽自動車にしてもいい。別の販売店を見てもいい。銀行や信販会社、カーリースなど別の選択肢を調べてもいい。今は買わないという判断だってあります。車を買う方法は一つではありません。反対に、なぜこの金額になるのか分かる。月々いくら払うのか分かる。完済までの総額が分かる。車両状態が分かる。契約内容が分かる。支払ったあとにも生活費が残る。そして自分自身が納得している。そこまで確認できたなら、「自社ローンだから」という理由だけで選択肢から外す必要はないと思います。
カーマッチ本庄駅南店オーナーの石原潤一自身、お金に追われて先のことが見えなくなった経験があります。だから僕は、「審査に通りました。よかったですね」だけで終わらせたくありません。聞きたいのは、「この支払いをしながら、あなたの生活はちゃんと続きますか?」ということです。もし他店で見積書をもらって、
- この金額って高いの?
- この上乗せされている金額は何?
- この手数料はどういう意味?
- 所有権留保って何?
- この契約書に署名して大丈夫?
と不安になっているなら、その見積書を持って相談しても構いません。カーマッチ本庄駅南店で買うと決めていなくても大丈夫です。
- 車両価格
- 諸費用
- 月々の支払額
- 支払回数
- 支払総額
- 車両状態
そして今の生活費。一つずつ並べてみましょう。その結果、「この契約なら大丈夫そうですね」となるかもしれない。逆に、「これは、やめた方がいいですね」となるかもしれない。僕は、どちらも正しい相談の結果だと思っています。
売れる車を探すのではなく、買ったあとも普通の生活を続けられる一台を探す。カーマッチ本庄駅南店は、そのために自社ローンを扱っています。