自社ローンは怪しい?信用できる販売店を見抜く7つの基準
自社ローンは怪しい、やばい、悪質なの?と不安な方へ。審査、支払総額、手数料、契約書、中古車の状態、所有権留保から信用できる販売店を見抜く方法を解説します。
- 普通のローンに通らなかった人でも相談できます
- 信用情報に不安があっても審査できます
- 自社で審査します
そんな広告を見て、助かった。と思う一方で、「ちょっと待って。これって怪しくない?」と感じた人もいるのではないでしょうか。銀行や信販会社のローンが難しかったのに、別の販売店では審査できる。
それだけ聞けば、「どうして?」と思うのは自然です。さらにインターネットで検索すると、
- 自社ローンはやばい
- 悪質な業者に注意
- 金額が上乗せされる
といった言葉も出てくる。車は必要。でも騙されたくない。この二つの気持ちの間で止まっている人もいると思います。最初にお伝えしたいのは、「一般的なローンと審査の仕組みが違うことだけを理由に、自社ローンを怪しいと決める必要はない」ということです。一方で、自社ローンという名前が付いていれば、どの販売店でも信用できるという意味でもありません。
見るべきなのは、その店が何を言っているかだけではなく、聞いた時に、何を見せてくれるかです。支払総額を見せてくれるか。費用の内訳を説明できるか。契約書を確認できるか。中古車の状態を説明してくれるか。延滞した場合についても話してくれるか。この記事では、「なんとなく怪しい」という感覚を、自分で確認できる判断材料に変えていきます。
この記事の監修者
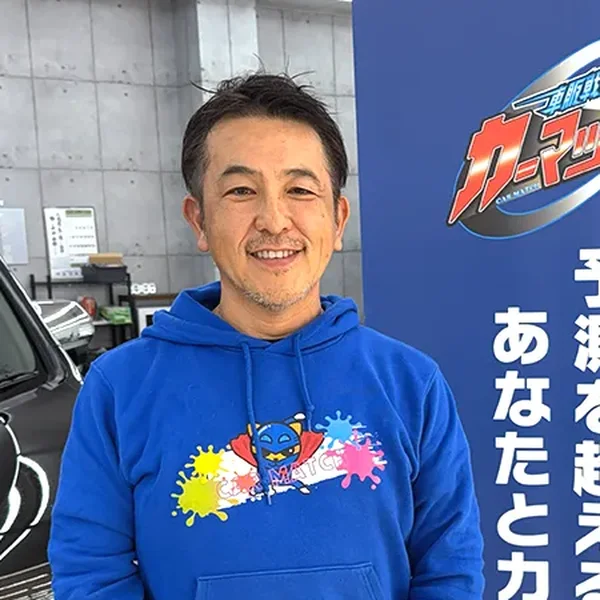
連続起業家として33年。自身も2度の自己破産・債務整理を経験した当事者として、信用情報に不安があるお客様の審査・生活再建に寄り添っています。自己破産や債務整理で苦しんだ経験があるからこそ、同じ状況にいる方の気持ちに寄り添えると思っています。過去ではなく、今とこれからを一緒に考えます。
30秒診断|あなたが見ている自社ローンは何個当てはまりますか?
今検討している販売店について確認してください。
- □ 完済までの総額が分からない
- □ 「誰が審査するのか」を説明されていない
- □ 手数料などの費用について質問しても説明が曖昧
- □ 契約書を十分読む前に契約を急かされている
- □ 中古車の走行距離・修復歴・保証などの説明が少ない
- □ 所有権留保について聞いていない
- □ 延滞した場合にどうなるのか分からない
- □ 「今日決めないと審査結果が変わる」などと言われ焦っている
- □ 月々の支払額は分かるが分割回数を把握していない
- □ 「ほかでは通らないから」と比較を諦めている
当てはまる項目があったからといって、その販売店が悪質だと断定できるわけではありません。でも、分からない項目は、契約前に確認する項目です。0個なら、この記事で最終確認。1〜2個なら、その項目を販売店へ質問する。
3個以上あるなら、僕ならその場で契約せず、一度見積書と契約内容を持ち帰って冷静に整理します。大切なのは、「怪しい店かどうかを当てる」ことではありません。分からないままサインしないことです。
自社ローンの「怪しい」には3種類ある
「怪しい」という感覚を、もう少し細かく分けてみます。
1. 仕組みを知らないから怪しく感じる
銀行では難しかったのに、なぜ自社ローンなら申し込めるの?信用情報を見ない場合があるのはなぜ?こうした疑問です。これは仕組みを知ることで解消できる可能性があります。
2. 説明が足りないから怪しく感じる
総額が分からない。手数料の意味が分からない。所有権が誰になるのか分からない。これは販売店へ質問すれば確認できます。
3. 質問しても説明されないから怪しく感じる
ここは意味が違います。質問しても答えが曖昧。契約書を見せてもらえない。費用の内訳が分からない。中古車について質問しても答えてくれない。契約だけを急かされる。こうした場合は、「自分の知識がないから分からない」と全部自分のせいにしないでください。
確認できるまで契約を止める。別の販売店と比較する。それも立派な選択肢です。
まず結論|「怪しいかも」と感じたら、その感覚を無視しなくていい
車屋を訪れて、「何となく嫌だな」と思った。でも、「僕は普通のローンに通らないから、選べる立場じゃない」と我慢してしまう。これはしてほしくありません。信用情報に不安があっても。債務整理を経験していても。過去に延滞があっても。あなたは、契約内容を確認できます。見積書を比較できます。質問できます。そして、納得できなければ契約しないという選択肢もあります。だから「怪しい」と感じたら、その感覚だけで相手を悪質と決めつけるのではなく、一つ質問して、一つ答えを確認する。これを繰り返してください。怪しさの正体が、仕組みを知らなかっただけなのか。説明が不足しているのか。それとも確認しても不透明なままなのか。少しずつ見えてきます。
なぜ自社ローンは「怪しい」と思われるのか?
そもそも、なぜ自社ローンは怪しく見えるのでしょうか。理由の一つは、一般的なマイカーローンとは仕組みが違うからです。銀行や信販会社を利用するローンでは難しかった人でも、自社ローンを扱う販売店では相談できる場合があります。
すると、「銀行でダメだったのに、なぜここでは通るの?」という疑問が生まれます。
審査する相手が違えば審査基準も同じとは限らない
自社ローンでは、販売店が自社の基準で審査する形があります。一方、一般的なオートローンなどでは、信販会社などが審査を行う場合があります。つまり、審査する相手が違います。だから審査基準も一律ではありません。
信用情報だけではなく、現在の収入や支払い能力などを確認する販売店もあります。そのため、銀行やディーラーで案内されたローンの審査結果が厳しかった人でも、自社ローンへ申し込める場合があります。
「ほかで難しかったのに相談できる=それだけで怪しい」ではありません。大切なのは、その後です。どんな審査をするのか。どんな契約になるのか。いくら払うのか。ここを確認します。
怪しい販売店の見分け方1|「誰が審査するのか」が分からない
まず聞いてほしい質問があります。「この審査は、誰がするんですか?」です。自社ローンと言われているなら、販売店が審査するのか。信販会社が入るのか。別の会社と契約するのか。確認してください。
「自社ローン」という名前だけで判断しない
車を分割で購入する仕組みは一つではありません。銀行から資金を借りる方法。信販会社を利用する方法。販売店と購入者が直接分割契約を結ぶ方法などがあります。
貸金業として行われる金銭の貸付と、商品の分割販売も同じ仕組みではありません。だから、「自社ローンです」と聞いたら終わりではなく、誰が審査し、誰と契約し、誰に返済していく仕組みなのかを確認してください。ここを普通に説明してくれるか。最初のチェックポイントです。
怪しい販売店の見分け方2|支払総額を聞いても月々の話しか出てこない
「月々29,800円から!」この数字だけを見ると、購入できそうに感じます。でも、月々の支払額だけでは契約全体は分かりません。確認したいのは、
- 車両価格
- 頭金
- 手数料
- その他の費用
- 分割回数
完済までの総額です。
「全部でいくら払いますか?」と聞く
この質問は非常にシンプルです。「頭金も含めて、最後までに僕が払う金額はいくらですか?」これを聞いてください。例えば月々3万円でも、36回なのか。48回なのか。60回なのか。で金額は変わります。「月々なら払える」だけで判断すると、返済負担の全体像が見えません。支払額と総額の両方を確認します。
怪しい販売店の見分け方3|見積書に説明できない「上乗せ」がある
中古車の広告を見て来店した。車両価格も確認した。ところが見積書を見たら、思っていたより高い。そんな時、すぐに、「ぼったくりだ」と決める必要はありません。でも、「自社ローンだからこんなものですよ」だけで納得する必要もありません。
金額ではなく「理由」を聞く
例えば、
- この手数料は何ですか?
- この費用は何に使われますか?
- これは必須ですか?
- この金額を含めた総額はいくらですか?
と聞きます。知らない費用があったら、名前だけを見るのではなく中身を確認します。透明性は、安いか高いかだけではなく、金額の理由を説明できるかにも表れます。
怪しい販売店の見分け方4|契約書を読む前に契約を急かされる
審査結果が出た。「通過しました!」そう言われると嬉しいですよね。特に何社かで審査が難しかった人なら、「やっと車に乗れる」と安心すると思います。でも、その瞬間ほど冷静になってください。
審査通過と契約への納得は別
審査に通ることは、契約書の内容が自分に合っていることを意味しません。契約前には、
- 月々の支払額
- 分割回数
- 総額
- 頭金
- 手数料
延滞した場合。所有権。完済した場合などを確認します。分からない部分があれば質問してください。契約書を読む時間があるかだけではなく、理解するまで質問できるか。
僕なら、そこを見ます。
怪しい販売店の見分け方5|中古車のことを聞いても審査の話へ戻される
自社ローンを利用する時でも、買うのは中古車です。だから、審査と同じくらい車両を見てください。確認したいのは、
- 年式
- 走行距離
- 修復歴
- 車検
- 整備
- 保証
車両状態です。
「通る車なら何でもいい」にならない
信用情報に不安がある人ほど、「審査に通る車でお願いします」となってしまうことがあります。でも、審査が通過したことと、その中古車が自分に合っていることは別です。必要以上に大きな車種なら維持費がかかる。安くても状態によっては修理費が必要になるかもしれない。だから、「この車なら審査できます」の次に、「この車はどんな状態ですか?」を聞いてください。
怪しい販売店の見分け方6|所有権留保や延滞時の話を避ける
契約する時に、一番聞きたくない話かもしれません。「もし払えなくなったら、どうなりますか?」でも、契約前に確認してほしい内容です。
所有権留保とは何かを確認する
分割購入では、契約によって所有権留保が設定される場合があります。自分が毎日乗る車でも、完済するまで契約上の所有者が別になっている場合があります。
だから、車検証上の所有者は誰なのか。使用者は誰なのか。完済後はどうなるのか。延滞したらどうなるのか。途中で車を手放す必要が出たらどうなるのか。を確認します。
所有権留保そのものを理由に「怪しい」と判断するのではありません。重要なのは、その条件が契約前から見えているかです。
怪しい販売店の見分け方7|質問すると態度が変わる

僕は、ここが意外と大事だと思っています。最初は優しかった。でも、
- 総額はいくらですか?
- この手数料は何ですか?
- 修復歴はありますか?
- 一度考えてから返事をしてもいいですか?
と聞き始めたら、急に雰囲気が変わった。もちろん、一度の態度だけで悪質な販売店と決めつけることはできません。でも、数年間支払いを続ける相手です。契約前に普通の質問ができないなら、契約後に困ったことが起きた時、本当に相談できるでしょうか。
質問への答えだけではなく、質問できる空気も販売店選びの材料です。
「怪しいかも」と思ったら販売店へ聞く7つの質問
難しい専門知識はいりません。次の7つを、そのまま聞いてみてください。
1. この自社ローンは誰が審査しますか?
販売店なのか、別の会社なのかを確認します。
2. 頭金を含めて完済までの総額はいくらですか?
月々ではなく最後までの金額を聞きます。
3. 車両価格以外には何の費用がありますか?
手数料などを一つずつ確認します。
4. この中古車の走行距離・修復歴・保証を教えてください
ローンだけでなく商品そのものを確認します。
5. 所有者は誰になりますか?
所有権留保を含め、完済前後の扱いを確認します。
6. 延滞した場合はどうなりますか?
契約書のどこに書いてあるのかも確認します。
7. 今日契約せず、一度考えても大丈夫ですか?
これも大切な確認です。答えの内容と、答える姿勢の両方を見る。この7つだけでも、その販売店の透明性はかなり見えてきます。
「ブラックリストでもOK」という広告は怪しい?
「ブラックリストでも相談可能」「信用情報に不安がある方も」といった広告を見て、怪しいと感じる人もいると思います。一般に「ブラックリスト」という名称の一枚の名簿があるわけではありません。
ローンやクレジットなどの契約・返済状況に関する情報は、信用情報機関で扱われています。自分の信用情報が気になる場合には、信用情報機関の本人開示制度を利用して確認する方法もあります。
広告の一言より実際の審査基準を見る
大切なのは、「ブラックリストでもOK」という言葉だけではありません。何を確認して審査するのか。現在の収入を見るのか。保証人が必要になる場合はあるのか。頭金はいくら必要なのか。どのくらいまで組めるのか。実際の審査基準と契約条件を確認します。広告は入口。判断するのは、その先に出てきた条件です。
「自社ローンで信用回復」は本当?
「自社ローンを完済すれば信用回復できる」という情報を見かけることもあります。ここも慎重に考えてください。自社ローンを利用できることと、その契約情報が信用情報機関へどのように登録されるかは同じ話ではありません。
契約の仕組みや事業者などによって異なるため、「この契約を完済すれば必ず信用情報が良くなる」という前提だけで申し込まないことです。信用情報について確認したい場合は、対象となる信用情報機関の制度を確認します。
カーリバなどを調べる時も検索結果だけで「怪しい」と決めない
自社ローンを探していると、カーリバなどさまざまな販売店やサービスが出てきます。検索すると、良い口コミ。悪い口コミ。「やばい」「怪しい」という検索候補。いろいろ出てくるでしょう。でも、検索候補や一つの口コミだけで販売店を決めつけるのはおすすめしません。
確認するなら、誰が審査するのか。
- 審査基準
- 車両価格
- 頭金
- 手数料
- 月々の支払額
- 総額
- 保証人
- 中古車の状態
- 所有権留保
延滞時の契約内容などです。サービス内容や条件は変わる場合もあるため、実際に検討する際は最新の公式情報と、自分に提示された書面を確認します。ネット上の形容詞より、自分に提示された数字と契約書を見る。
その方が判断材料になります。
銀行ローン・ディーラーローン・カーリースなら怪しくない?
自社ローンに不安を感じると、
- 銀行なら安心
- ディーラーなら大丈夫
- カーリースにした方がいいのでは?
と思うかもしれません。でも、車の持ち方は仕組みがそれぞれ違います。銀行ローン。信販会社を利用するクレジット。
- 自社ローン
- カーリース
- 現金購入
それぞれ確認する内容があります。
- 金利
- 総額
- 契約期間
- 所有権
- 途中で契約を終える場合
車両の条件などです。だから、「どの名前なら安心か」ではなく、「自分が内容を理解できる契約か」で比較してください。
怪しい販売店を見抜く「透明性7項目チェック」
契約前に、この7項目を確認してください。
- □ 誰が審査するのか説明できる
- □ 完済までの総額が分かる
- □ 手数料などの費用を一つずつ説明できる
- □ 契約書を確認する時間がある
- □ 中古車の走行距離・修復歴・整備・保証が分かる
- □ 所有権留保・延滞時の条件を説明できる
- □ 質問しても契約を急かされない
僕なら、「全部YESだから絶対安全」とは言いません。でも、NOが出た項目は、契約する前に確認する理由になります。怪しいかどうかを当てるゲームではありません。
自分が納得できるところまで、不透明な部分を減らすためのチェックです。
カーマッチ本庄駅南店オーナーの石原潤一が「疑って来てもらっていい」と思う理由
2度の債務整理を
人生を立て直す
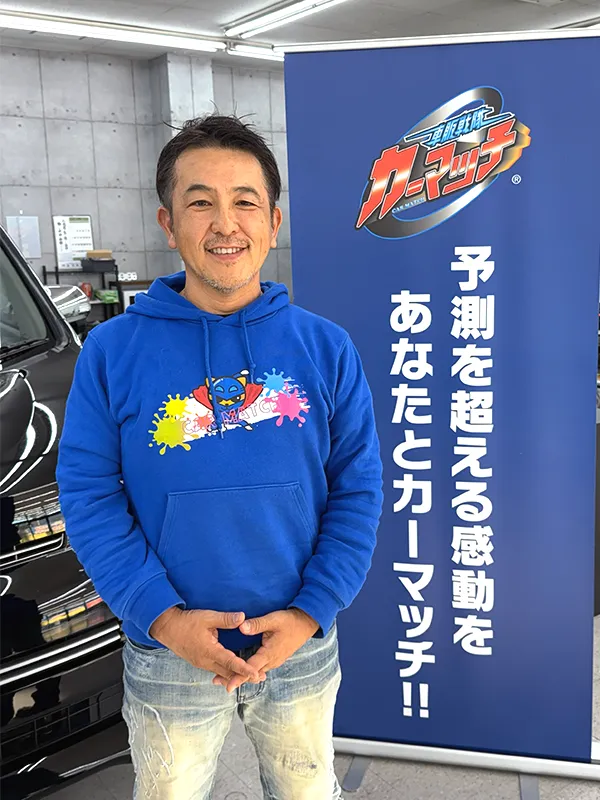 株式会社一期一縁 代表取締役
カーマッチ本庄駅前店オーナー石原 潤一
僕は、「カーマッチを信用してください」と最初から言うつもりはありません。むしろ、疑って来てもらっていいと思っています。僕自身、お金のことで人生が行き詰まり、債務整理を経験しました。
あの頃、お金に困っている自分を人に知られることが嫌でした。普通にローンが組めない。支払いに困っている。そんなことを話したら、自分まで低く見られるような気がしていたんです。だから、もしあの頃の僕が、「一般的なローンが難しい人でも車について相談できます」という店を見つけたら、嬉しいと思う一方で、たぶん疑ったと思います。
- なんで僕でもいいの?
- あとから高い金額を請求されない?
- 弱みにつけ込まれない?
そんなことを考えたはずです。だから僕は、お客様から、「これ本当に大丈夫なんですか?」と聞かれても嫌ではありません。「他の店も見てから決めます」でもいい。契約書をじっくり読んでもいい。手数料について何度聞いてもいい。
信用は、先に要求するものではなく、説明を重ねたあとに残るものだと思っています。僕が見たいのは、疑わずにサインしてくれるお客様ではありません。分からないことを全部聞いて、自分で納得して、「じゃあお願いします」と言ってくれるお客様です。
あなたの人生に寄り添う
過去よりも今を見て
カーマッチでは、自己破産や任意整理などの債務整理経験がある方、信用情報に不安がある方、ブラックリストと呼ばれる状況の方でも利用できます。一般の銀行やディーラーでは信用情報機関の照会によって審査基準が厳しく、借入がある方や勤続年数が短い方は審査通過が難しいのが現実です。しかしカーマッチは過去ではなく「今返済できるか」に焦点を当てて審査を行います。
カーマッチ本庄駅南店は「審査に通す場所」だけではない
自社ローンを探している人の中には、「とにかく審査に通してほしい」という人もいます。もちろん車が必要なら、その気持ちは分かります。でも、僕たちが本当に確認したいのは、審査結果のその先です。この支払額で生活は大丈夫か。頭金を払ったあとにお金は残るか。この車種で維持費は無理がないか。何かあった時にも返済を続けられそうか。その中古車を何年くらい乗るつもりなのか。返済負担まで含めて、その人の生活に車を置けるか。ここを考えます。僕たちは、過去だけを見て、「あなたはダメです」と決めるのではなく、今の生活から、これから続けられる形を一緒に考えたい。車を販売することは、そのための手段です。車があれば仕事へ行ける。子どもを送迎できる。家族を病院へ連れて行ける。行動できる範囲が広がる。生活を立て直すために車が必要な人もいます。だからこそ、車を手に入れた代わりに、新しい無理を抱えてほしくありません。
最後の判断|「怪しい」を「確認できた」に変えてから契約する
販売店へ行った。説明を聞いた。それでも、なんとなく怪しい。そんな時は、その日に答えを出さなくてもいいんです。家に帰って、見積書を見る。契約書を見る。中古車相場を調べる。家計を計算する。ほかの選択肢とも比べる。そして翌日、まだ分からないことがあれば、もう一度聞く。その質問に対して、
- 具体的な数字
- 書面
- 車両情報
- 契約条件
で答えてもらう。そうすると、最初は輪郭のなかった「怪しい」が、少しずつ、「ここは理解できた」「ここはまだ分からない」に分かれていきます。契約するのは、全部を信じた時ではありません。自分に必要なことを確認できた時でいい。
まとめ|「怪しい」は、契約をやめる答えではなく確認を始める合図
自社ローンを見て、「怪しい」と思うこと自体は悪いことではありません。一般的なローンとは仕組みが違う。聞き慣れない契約がある。インターネットには「やばい」「悪質」といった言葉もある。不安になるのは自然です。だから、その不安を無理に消そうとしなくていい。確認するために使ってください。誰が審査するのか。審査基準は何か。車両価格はいくらか。頭金はいくらか。手数料はいくらか。月々の支払額はいくらか。完済までの総額はいくらか。中古車の走行距離や修復歴はどうか。所有権留保はあるのか。延滞した場合はどうなるのか。契約書には何と書いてあるのか。一つずつ確認します。
カーマッチ本庄駅南店オーナーの石原潤一自身も、お金のことで人生が行き詰まり、債務整理を経験しました。だから、信用情報に不安がある人を、「ほかでローンが組めない人」という一言だけで見たくありません。その人にも仕事があります。家族があります。今日の生活があります。そして、これからがあります。もしカーマッチ本庄駅南店へ来て、「自社ローンって怪しくないんですか?」と僕に聞いてくれたら、僕は、「信用してください」とは答えません。「怪しいと思っているところを、全部聞いてください」と答えます。分からない部分を一つずつ確認して、それでも納得できなければ契約しなくていい。車を売ることより、その人が自分で納得して次へ進めること。僕たちは、そこから始めたいと思っています。