ローンは自社で組める?銀行との違い・審査と返済先を解説
ローンを自社で組むとはどういう意味?銀行融資や信販会社の自動車ローンとの違い、審査、信用情報、金利、手数料、所有権を解説。自己破産後でも相談できる理由と、契約前に確認したい支払い条件をカーマッチ本庄駅南店がご紹介します。
「車のローンは、うちで組めますよ」中古車販売店でそう言われたら、どんな仕組みを想像しますか?銀行からお金を借りるのでしょうか。販売店が購入代金を立て替えてくれるのでしょうか。
それとも、車を買った後に、お店へ毎月お金を支払うのでしょうか。似ているようで、この3つは違います。通常の自動車ローンでは、銀行や信販会社などの金融機関が関わります。
一方、自社ローンは、販売店が直接、購入代金の分割払いに対応する仕組みが一般的です。だからこそ、通常のローン審査に不安がある方でも、相談できる可能性があります。
でも、大切なことがあります。誰からお金を借りるのか、誰と契約するのか、誰に返済するのか。この違いを知らないまま契約すると、後になって思いがけない問題に直面するかもしれません。
特に、過去に自己破産を経験した方や、現在も借金を返済している方にとって、新しいローンを組むことは大きな決断でしょう。この記事では、銀行ローン、信販会社のローン、自社ローンの違いを、お金と契約の流れから説明します。
そして、カーマッチ本庄駅南店が、なぜ審査の結果以上にお客様の現在の生活を大切にしているのかも、お伝えしたいと思います。
この記事の監修者
連続起業家として33年。自身も2度の自己破産・債務整理を経験した当事者として、信用情報に不安があるお客様の審査・生活再建に寄り添っています。自己破産や債務整理で苦しんだ経験があるからこそ、同じ状況にいる方の気持ちに寄り添えると思っています。過去ではなく、今とこれからを一緒に考えます。
ローンを自社で組むとは?お金の流れで仕組みを理解しよう
まず知ってほしいのは、一般的な自社ローンは「販売店がお客様に現金を融資するサービス」とは異なる、ということです。車の購入代金を分割して支払う契約が基本になります。
銀行ローン|銀行から購入資金を借り入れる
銀行のマイカーローンでは、金融機関が購入資金を融資します。契約者は借り入れた資金で車を購入し、銀行へ返済していきます。銀行の審査では、収入や勤続年数、既存の借入状況、信用情報などが確認されます。
新車にも中古車にも利用できる商品がありますが、対象となる車両や資金用途は金融機関によって異なります。
信販会社のローン|購入代金を立て替える
ディーラーや中古車販売店で案内されるローンには、信販会社などが購入代金を立て替える方式があります。購入者は販売店から車を受け取り、契約条件に従って信販会社などに分割で支払います。
この場合も、信販会社が審査を実施し、信用情報機関へ情報を照会することがあります。
自社ローン|販売店と直接分割払いの契約を結ぶ
自社ローンは、販売店が購入者と直接、車両代金の分割払い契約を結ぶ方式が一般的です。銀行から購入資金の融資を受けるのではなく、車の代金を販売店へ分割で支払います。
そのため、銀行ローンや信販会社のローンとは、審査の仕組みが異なる場合があります。ただし、外部の保証会社などが関わる自社ローン商品もあります。
「自社ローン」という名前だけで判断せず、実際の契約相手を確認することが重要です。
3つの購入方法を比較すると
| 購入方法 | 誰が購入資金を扱う? | 主な支払い先 |
|---|---|---|
| 銀行のマイカーローン | 銀行などが融資する | 銀行など |
| 信販会社のローン | 信販会社などが代金を立て替える | 信販会社など |
| 自社ローン | 販売店が直接分割払いに対応する | 販売店など契約で定めた相手 |
この違いがわかると、次に確認すべきことも見えてきます。誰が審査するのか。手数料は誰に支払うのか。完済後の手続きはどうなるのか。契約書を読む時は、この3つの視点を持っておきましょう。
自社ローンの審査は、なぜ普通の自動車ローンと違うの?
自社ローンを探している方が特に気になるのは、審査ではないでしょうか。
一般的なローンでは信用情報が判断材料になる
信用情報とは、クレジットカードやローンなどの契約内容、支払い状況などに関する記録です。銀行や信販会社などは、審査の際に信用情報機関へ照会する場合があります。
過去の長期延滞や自己破産などの情報が登録されていると、審査の判断に影響することがあります。ただし、信用情報だけで審査結果が決まるわけではありません。
自社ローンは現在の収入や生活を重視する場合がある
カーマッチ本庄駅南店では、信用情報機関への照会を行わない独自審査を案内しています。確認するのは、過去のお金の問題だけではありません。現在の仕事や収入、毎月の支出、車が必要な理由などです。
例えば、以前は借金の返済が難しかったものの、現在は安定して働いている方もいるでしょう。そんな方を、過去の記録だけで判断しないことを大切にしています。
ただし、現在の支払能力は重要です。安定した収入が確認できない場合や、生活費と既存の返済で余裕がない場合などは、契約が難しいこともあります。
派遣社員や勤続年数が短い方でも相談できる?
派遣社員として働いている方や、転職したばかりで勤続年数が短い方も、自社ローンについて相談できる場合があります。ただし、雇用形態だけで通る・通らないが決まるわけではありません。
現在の収入や勤務状況、家計などを踏まえて判断されます。「正社員ではないから無理」「転職したばかりだから審査に通過できない」そう決めつける前に、今の状況を正確に伝えてみてください。
自社ローンの契約書では、どこを確認すればいい?
車の購入契約は、納車して終わりではありません。分割払いが続く間、契約内容に従って支払いを続ける必要があります。だからこそ、契約書の内容を理解することが大切です。
① 契約者と支払い先
まずは、誰と契約を結ぶのかを確認しましょう。販売店なのか。保証会社などが関わる契約なのか。毎月のお金をどこへ支払うのか。契約者自身が、支払いの仕組みを説明できる状態になっていることが大切です。
② 頭金と月々の支払額
頭金とは、購入時に最初に支払うお金です。頭金を用意できれば、分割払いの対象となる金額を減らせる場合があります。ただし、手元の貯金をすべて頭金に使ってしまうと、購入後の生活が不安定になる可能性があります。
月々の支払額を考える時は、家賃や食費、光熱費などを差し引いた後にも余裕が残るかを確認しましょう。
③ 金利・手数料・保証料
自社ローンには、金利0%を案内する商品があります。しかし、金利が0%だからといって、追加費用が一切ないとは限りません。分割払いに伴う手数料や、契約によっては保証料などが設定される場合があります。
また、販売価格に何らかの費用が上乗せされていないかを確認することも大切です。ここで注意したいのは、中古車の広告に表示される「支払総額」と、分割払いで完済するまでの総額は異なる場合があることです。
広告上の支払総額は、原則として車両価格と購入に最低限必要な諸費用を含めたものです。分割払いを利用する場合は、それに伴う費用と支払い条件を別途確認しましょう。
④ 所有権と完済後の手続き
自社ローンでは、完済まで販売店などが車の所有権を保持する契約があります。この場合、購入者は車を使用できますが、車検証上の所有者は販売店などになっていることがあります。
完済後に名義変更などの手続きが必要になる場合もあるため、契約前に確認しておきましょう。
⑤ 保証人が必要になる条件
自社ローンでも、保証人が必要になる場合があります。保証人なしで利用できるかどうかは、販売店や審査結果によって異なります。保証人を依頼する場合は、その人が負う責任についても確認する必要があります。
ローンを組めたとしても、車を維持できなければ意味がない
ここで、少し車を買った後の話をさせてください。車がある生活を想像すると、つい楽しいことばかり考えたくなります。通勤が楽になる。週末に家族で出かけられる。買い物の荷物を運びやすくなる。
でも、マイカーを持つということは、毎月のローン以外にもお金がかかるということです。
中古車は価格だけで決めない
例えば、同じ車種で価格が異なる2台の中古車があったとします。安い方を選びたくなるかもしれません。しかし、走行距離や整備履歴、車両の状態によって、購入後に必要な費用は変わります。
車検が近い車なら、早い段階でまとまったお金が必要になるかもしれません。購入時の価格が安いことと、長く乗り続ける費用が安いことは同じではありません。
分割払いの金額だけを家計に当てはめない
月々のローンが3万円だったとします。でも、それとは別に燃料代や保険料、税金、整備費用などが必要です。毎月の支払いだけを見るのではなく、車を維持するために必要なお金も考えましょう。
車種は生活に合っているか
例えば、一人で通勤することが多い方なら、軽自動車やコンパクトカーが候補になるでしょう。家族を乗せることが多い方には、ミニバンなどが必要かもしれません。
仕事で荷物を運ぶなら、荷室の広い車種が役立つこともあります。自社ローンでどんな車に乗れるかは、販売店の取り扱いと審査結果によって異なります。
だからこそ、最初に考えてほしいのは「欲しい車」だけではありません。「今の生活に、本当に必要な車は何か」ということです。
銀行ローン・自社ローン・カーリースはどう選ぶ?
車を持つための方法は、自社ローンだけではありません。
銀行のマイカーローンが向いている場合
一般的な金融機関の審査に不安がなく、希望する条件で融資を受けられる方は、銀行のマイカーローンも検討できます。金利や返済期間、必要な費用などを比較しましょう。
自社ローンが選択肢になる場合
過去の信用情報に不安がある方や、通常の自動車ローンの利用が難しい方は、自社ローンを検討できる場合があります。ただし、審査に通ることだけを目標にしないことが大切です。現在の収入と支出を踏まえ、無理のない契約を考えましょう。
カーリースが向いている場合
カーリースは、月々の料金を支払って車を利用する契約です。一般的にはリース会社が車の所有者となります。契約満了時に返却するのか、買い取る選択肢があるのかなど、サービスによって条件が異なります。
カーリースも通常は審査があります。ローンに落ちたら必ずカーリースを利用できる、というわけではありません。
カーマッチ本庄駅南店では、今の生活から一緒に考えます
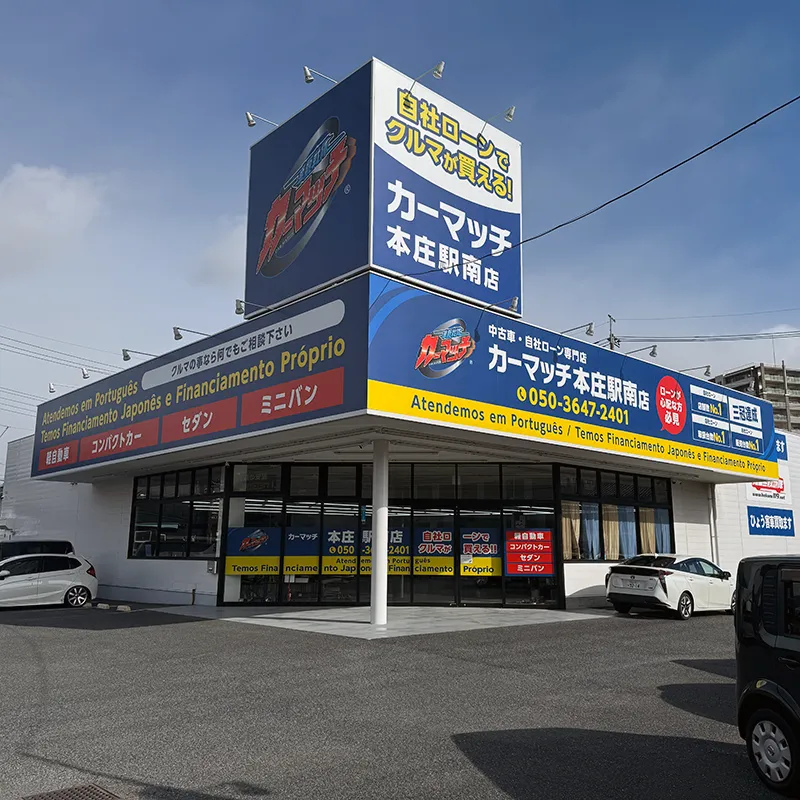
カーマッチ本庄駅南店は、自社ローンを利用した中古車販売を行っています。ただし、車を売ることだけが目的ではありません。仕事や家族のために車が必要な方が、購入後も無理なく生活を続けられるように。
そのための相談を大切にしています。例えば、次のような方からもご相談いただけます。
- 過去に自己破産を経験している
- 派遣社員として働いている
- 現在も借金を返済している
- 通常のローン審査に落ちたことがある
- 車を買うと、生活費が足りなくならないか心配
どのような事情があっても、必ず審査に通過できるわけではありません。それでも、今の状況を整理し、車を購入することが適切なのかを一緒に考えることはできます。
- ▶ 自社ローンについて無料で相談する
- https://carmatch.jpn.com/form/inquiry
カーマッチ本庄駅南店オーナーの石原潤一からあなたへ
2度の債務整理を
人生を立て直す
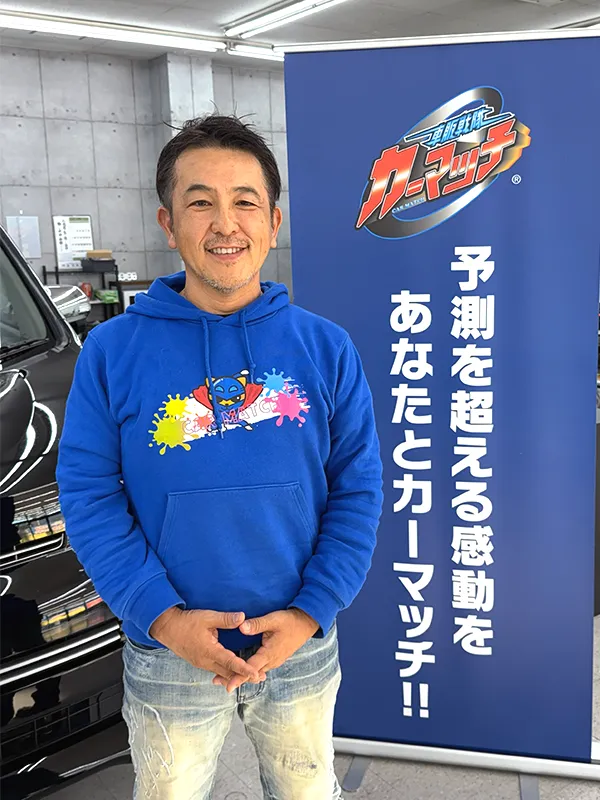 株式会社一期一縁 代表取締役
カーマッチ本庄駅前店オーナー石原 潤一
僕は、これまでに自己破産を1回、任意整理を1回経験しています。お金の問題で、人生が行き詰まる経験を二度しました。以前の僕は、バイクレースの全日本選手権に挑戦していました。
そのための資金を作るために、自動車の板金修理会社を立ち上げました。会社の売上を伸ばしながら、レースへの挑戦も続けていました。でも、レースにかかるお金は増え続けました。借金が膨らみ、毎月の返済に追われるようになりました。
当時の僕は、どうすれば次のお金を用意できるかということばかり考えていた気がします。今振り返ると、本当に必要だったのは、お金を増やす方法だけではなかったのかもしれません。
自分がどんな状態にいるのか。このまま進んだら、どこへ向かってしまうのか。そこに正面から向き合うことが必要だったのだと思います。お金で苦しんでいる時は、不思議なくらい、目の前の支払いしか見えなくなることがあります。
- 明日の支払い
- 来月の返済
- その次の引き落とし
頭の中が数字でいっぱいになってしまう。そして、いつの間にか、何のために働いているのかわからなくなってしまうこともあります。僕は、そんな経験をしてきました。
だから今、カーマッチ本庄駅南店で自社ローンの相談を受ける時、単に審査が通るかどうかだけを見たくありません。今の収入はいくらあるのか。毎月どんな支払いがあるのか。車を手に入れることで、何が変わるのか。その話を聞きたいんです。
例えば、車がなければ今の仕事を続けられない方がいるかもしれません。子どもの送り迎えに困っている方もいるでしょう。家族の病院への送迎が必要な方もいると思います。
そうした事情を抱えている方にとって、車は生活を支える大切な存在です。でも、その車を購入したことによって、再びお金の問題で苦しむようになってほしくありません。
僕たちの店には、過去に自己破産を経験した営業スタッフの阿久津征樹もいます。僕たちは、それぞれの人生でお金の問題と向き合ってきました。だから、相談するのが怖いという気持ちを、軽く扱いたくありません。
「こんな借金があることを話したら、断られるかもしれない」「自己破産したことを知られたくない」そんな気持ちがある方もいるでしょう。でも、僕たちは過去のことを責めるために話を聞くわけではありません。
今の生活を知り、これからの選択肢を一緒に考えるために話を聞きたいんです。僕が大切にしているのは、車を売ることではありません。車を通じて、お客様が生活を立て直すきっかけを作ることです。
そのためには、時には車の購入を見送るという判断も必要でしょう。希望する車種を変えた方が良い場合もあると思います。それでも、お客様のこれからの人生にとって良い選択なら、僕は意味のある相談だったと思います。
ローンの契約書に並ぶ数字は、ただの数字ではありません。そこには、お客様のこれからの生活がかかっています。だからこそ、僕はその数字を一緒に確認しながら、無理のない未来を考えていきたいんです。
あなたの人生に寄り添う
過去よりも今を見て
カーマッチでは、自己破産や任意整理などの債務整理経験がある方、信用情報に不安がある方、ブラックリストと呼ばれる状況の方でも利用できます。一般の銀行やディーラーでは信用情報機関の照会によって審査基準が厳しく、借入がある方や勤続年数が短い方は審査通過が難しいのが現実です。しかしカーマッチは過去ではなく「今返済できるか」に焦点を当てて審査を行います。
ローンを自社で組むことについてよくある質問
Q. 自社ローンは銀行からお金を借りる仕組みですか?
一般的な自社ローンは、銀行から現金を借りるのではなく、販売店と直接、車の購入代金を分割払いにする契約です。ただし、商品によって仕組みが異なるため、契約相手を確認しましょう。
Q. 自己破産を経験していても自社ローンを組めますか?
自己破産を経験した方でも相談できる場合があります。ただし、現在の収入や支出などを踏まえた審査があり、契約できることを保証するものではありません。
Q. 自社ローンの審査では信用情報機関に照会しますか?
販売店や契約商品によって異なります。カーマッチ本庄駅南店では、信用情報機関への照会を行わない独自審査を案内しています。
Q. 自社ローンは頭金や保証人が必要ですか?
頭金や保証人の条件は販売店や審査結果によって異なります。現在の状況を伝え、どのような契約条件になるのか確認してください。
Q. 自社ローンは金利0%なら安く買えますか?
金利が0%でも、分割手数料や保証料などがかかる場合があります。現金購入時の支払総額と、分割払いで完済するまでの総額を比較しましょう。
Q. 契約後、車はいつ納車されますか?
車両の在庫状況や整備、登録手続きなどによって異なります。仕事などで車が必要になる時期が決まっている場合は、事前に販売店へ伝えてください。
まとめ|自社ローンを理解する第一歩は、契約相手を知ること
「ローンを自社で組む」とは、一般的に販売店が直接、車の購入代金の分割払いに対応することを意味します。銀行からお金を借りる方法や、信販会社が購入代金を立て替える方法とは仕組みが異なります。
だからこそ、契約する前に確認してほしいことがあります。誰と契約するのか。誰に返済するのか。毎月いくら支払うのか。完済までの総額はいくらなのか。そして、その支払いを続けながら、安心して生活できるのか。
カーマッチ本庄駅南店では、過去の信用情報だけではなく、現在の収入や生活状況を踏まえながら、自社ローンの相談をお受けしています。車が必要な事情は、一人ひとり違います。だから、最初から購入を決める必要はありません。まずは今の状況を聞かせてください。
車を買うためだけではなく、これからの生活を良くするために。僕たちは、あなたと一緒に考えていきたいと思っています。
- ▶ カーマッチ本庄駅南店に自社ローンの無料相談をする
- https://carmatch.jpn.com/form/inquiry
- 電話:050-3647-2401
受付時間:9:00〜18:00(土日祝対応)
- カーマッチ本庄駅南店
- 埼玉県本庄市南1丁目2番地4