自社ローン120回払いは可能?月々の金額と10年払いの注意点
自社ローン120回払いは可能?60回払いとの月々の返済額や支払総額を比較。対応販売店、審査、頭金、保証人、中古車の寿命や修理費用まで解説し、10年払いが自分に合うか判断できます。
「120回払いなら、欲しい車が買えるかもしれない」車のローンを調べていると、そんな希望が見えてくることがあります。120回払いとは、10年間かけて車の代金を支払う方法です。
60回払いと比較すると、同じ金額を分割する場合、月々の支払いを抑えられます。例えば180万円を金利や手数料なしで分割すると、60回払いなら月々3万円、120回払いなら1万5,000円です。
毎月の負担が半分になるなら、生活にも余裕が生まれそうですよね。でも、ここで確認してほしいことがあります。120回払いに対応しているオートローンがあることと、自社ローンで120回払いができることは同じではありません。
さらに、10年間の分割払いには、中古車ならではの問題もあります。購入した車が途中で故障したら?10年後の走行距離は?車検や修理にいくら必要?車を買い替えたくなった時、ローンの残りはどうなる?
この記事では、自社ローン120回払いの仕組みから、60回払いとの比較、対応販売店、審査、車種選びまで詳しく解説します。そして最後に、カーマッチ本庄駅南店が考える「10年後の生活まで見据えた車選び」についてお伝えします。
この記事の監修者
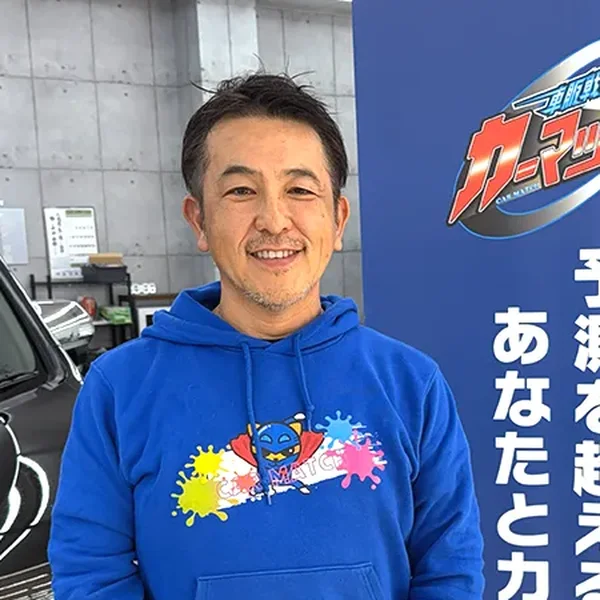
連続起業家として33年。自身も2度の自己破産・債務整理を経験した当事者として、信用情報に不安があるお客様の審査・生活再建に寄り添っています。自己破産や債務整理で苦しんだ経験があるからこそ、同じ状況にいる方の気持ちに寄り添えると思っています。過去ではなく、今とこれからを一緒に考えます。
結論|自社ローン120回払いはすべての販売店で利用できるわけではない
120回払いを希望するなら、まず確認したいのは契約方式です。車の分割購入には、大きく分けて次のような仕組みがあります。
| 契約方式 | 基本的な仕組み | 120回払い |
|---|---|---|
| 自社ローン(自社割賦) | 販売店と購入者が直接分割契約 | 販売店の条件による |
| 提携オートローン | 信販会社などが関係する契約 | 対応プランがある |
| 銀行マイカーローン | 銀行から資金を借りて購入 | 金融機関の商品による |
120回払いという数字だけで、自社ローンだと判断することはできません。「120回払いは自社ローンですか?それとも提携オートローンですか?」この質問から始めてください。
自社ローン120回払いと60回払いの違い
120回払いは10年間、60回払いは5年間に分けて代金を支払います。支払う元金が同じなら、120回払いの方が月々の返済額を抑えられます。ただし、金利や手数料がある契約では、支払い期間が長くなることで総額が増える場合があります。
金利・手数料なしの場合の月々の支払額
まずは単純計算で比較してみましょう。
| 分割する金額 | 60回払い | 120回払い |
|---|---|---|
| 100万円 | 約16,667円 | 約8,333円 |
| 150万円 | 25,000円 | 12,500円 |
| 180万円 | 30,000円 | 15,000円 |
| 240万円 | 40,000円 | 20,000円 |
| 300万円 | 50,000円 | 25,000円 |
※金利・手数料なし、ボーナス払いなし、頭金を差し引いた金額の単純計算です。端数は最終回などで調整します。数字を見ると、120回払いの魅力が分かります。しかし、これは月々の負担だけを比較したものです。実際には、支払総額まで確認する必要があります。
年利8%で180万円を借りた場合の比較
一般的な金銭貸付型オートローンを想定し、次の条件で比較します。
- 借入額180万円
- 年利8%
- 元利均等返済
- 頭金なし
- ボーナス払いなし
| 項目 | 60回払い | 120回払い |
|---|---|---|
| 月々の支払い | 約36,500円 | 約21,800円 |
| 支払総額 | 約219万円 | 約262万円 |
| 利息相当額 | 約39万円 | 約82万円 |
| 支払期間 | 5年間 | 10年間 |
※概算です。実際の金融商品や契約条件によって異なります。120回払いでは、月々の支払いが約1万4,700円少なくなります。一方で、支払総額は約43万円増えます。
毎月の負担を軽くする代わりに、長期間の支払いと追加費用を引き受ける。これが長期ローンの基本的な特徴です。
120回払いで修理費用まで考えるとどうなる?
中古車を購入する場合、ローンの返済だけでは終わりません。車検、タイヤ交換、整備、故障への対応なども必要です。そこで、先ほどの180万円のローンに、仮に10年間で60万円の修理・整備費用が発生した場合を考えてみましょう。
10年間で60万円の修理・整備費用がかかった場合
| 項目 | 60回払い | 120回払い |
|---|---|---|
| ローン支払総額 | 約219万円 | 約262万円 |
| 10年間の修理・整備費用(仮定) | 60万円 | 60万円 |
| 合計 | 約279万円 | 約322万円 |
※同じ車を10年間保有する前提の比較です。税金、保険、燃料代、車検の法定費用などは含めていません。60万円は説明用の仮定であり、実際の修理費用を予測したものではありません。
同じ車を同じ期間所有するなら、修理・整備費用が同額の場合、ローンの支払総額の差はそのまま残ります。つまり、「120回払いは月々の支払いを軽くする方法であって、車を安く購入する方法とは限らない」ということです。
本当の問題は修理費用とローン返済が重なること
例えば購入から7年目に、30万円の修理が必要になったとします。60回払いなら、通常の予定どおり完済していればローン返済は終わっています。しかし120回払いでは、まだ36回分の支払いが残っています。
修理費用30万円を用意しながら、月々約21,800円を支払い続ける必要があります。この違いは、実際の生活では大きな負担になる可能性があります。
自社ローン120回払いに対応する販売店を比較
120回払いを検討する場合は、各社の支払回数だけでなく契約方式も確認してください。
カートルズ
カートルズでは、最長120回払いの提携オートローンが案内されています。ただし、提携オートローンと販売店との直接分割契約は仕組みが異なります。
自社ローンの審査と同じ条件で利用できるとは限りません。
オトロン
オトロンでは、自社ローン最大48回払いが案内されています。自社ローンの仕組みや手数料についても公式サイトで説明されています。
カーリバ
カーリバでは、自社ローン最大60回払いが案内されています。120回払いではありませんが、60回払いを希望する人には比較対象になります。
モビローン
モビローンでは最大120回払いが案内されています。ただし、実際に利用する契約方式や審査条件、金利などは申し込むプランについて確認が必要です。
販売店を比較する時のチェックポイント
比較するのは次の7項目です。
- 自社ローンか提携オートローンか
- 最大支払回数
- 頭金の有無
- 保証人の条件
- 金利・手数料
- 支払総額
- 途中で買い替える場合の残債の扱い
支払回数は変更される可能性があるため、契約前に各社の最新情報を確認してください。
120回払いの審査は通りやすい?
「月々の支払いが安いなら、審査にも通りやすいのでは?」そう考える人もいると思います。しかし、支払期間を長くすれば必ず審査に通るわけではありません。
信販会社の審査と自社ローンの審査は異なる
信販会社が関係するオートローンでは、信用情報が審査に影響する場合があります。一方、自社ローンでは、販売店独自の基準で現在の収入や支払い能力を確認するケースがあります。
そのため、一般的なオートローンでは難しかった人でも、別の仕組みなら相談できる可能性があります。ただし、審査結果は個別に判断されます。
債務整理を経験していても120回払いを利用できる?
債務整理の経験がある場合、信用情報の状態によって一般的なオートローンの審査が難しいことがあります。一方、販売店との直接分割契約では、現在の収入や生活状況などを確認する場合があります。
しかし、「債務整理をしていても120回払いなら必ず通る」ということではありません。契約方式と審査基準を確認することが大切です。
頭金や保証人は必要?
頭金や保証人の条件は販売店によって異なります。頭金なしのプランがある場合でも、審査結果や車種によって条件が変わる可能性があります。生活費を使い切って頭金を用意することは避け、納車後の維持費も残しておきましょう。
中古車を120回払いで買うなら完済時の車齢を確認する
ここが中古車販売店として特にお伝えしたいところです。10年間の支払いを考える時、購入時の車齢だけで判断してはいけません。完済した時、その車が何年経過しているか。そこまで考える必要があります。
購入時と120回払い完済時の車齢比較
| 購入時の車齢 | 120回払い完済時の車齢 |
|---|---|
| 3年 | 13年 |
| 5年 | 15年 |
| 8年 | 18年 |
| 10年 | 20年 |
| 12年 | 22年 |
例えば、登録から10年経過した中古車を120回払いで購入すると、完済時には登録から20年が経過します。もちろん、20年以上乗れる車もあります。
しかし、年数が経過するほど、部品の劣化や故障、修理費用について慎重に考える必要があります。
走行距離も10年後まで計算する
例えば購入時の走行距離が8万kmだったとします。年間1万km走るなら、10年後は18万kmです。年間1万5,000km走るなら、10年後は23万kmです。
車両によって耐久性は異なりますが、長距離を走る予定なら整備費用も考えておきたいところです。
修復歴と車検の確認も忘れない
中古車を購入する時には、修復歴、整備履歴、保証内容、車検の残り期間を確認してください。修復歴の有無だけで車両の良し悪しが決まるわけではありませんが、どのような修理が行われたのかを把握することは重要です。
120回払いを選ぶなら、10年間の車検や消耗品交換も家計に織り込んでおきましょう。
120回払いに向いている車と慎重に考えたい車
120回払いに向いているかどうかは、車種だけで決まりません。購入価格、年式、走行距離、整備状態、使用目的、維持費を合わせて判断します。
軽自動車・コンパクトカー
軽自動車やコンパクトカーは、車種によって税金や燃料代などを抑えやすい選択肢です。ただし、車両価格が比較的低い場合、120回払いにする必要があるかは慎重に考えたいところです。
例えば100万円の車を10年間かけて支払うより、予算や契約条件によっては60回払いで早めに完済する方が家計に合う場合もあります。
ハリアー・クラウン・ロイヤル・プリウス
ハリアー、クラウン・ロイヤル、トヨタのプリウス(PRIUS)などを希望する人もいるでしょう。ハリアーのフルエアロ仕様などは見た目の魅力がありますが、タイヤやエアロパーツの修理費用も確認してください。
ハイブリッド車では、駆動用バッテリーなど高額部品の状態も気になるポイントです。
輸入車は部品代と整備費用を確認する
輸入車では、BMW 2シリーズアクティブツアラー、アウディのオールロードクワトロ、マセラティのレヴァンテ、メルセデス・ベンツのシューティングブレーク、フォルクスワーゲンのザ・ビートルなど、さまざまな選択肢があります。
こうした車は、年式やグレードによって購入価格が下がっていても、修理費用まで安くなるとは限りません。購入前に整備工場へ相談し、部品の入手性や修理費用の目安を調べておくと安心です。
商用車・特殊車両は仕事への影響も考える
ボンゴトラック、レジアスエース、アームロール仕様のトラックなど、仕事に使う車両を長期分割で購入する場合は、故障によって仕事が止まるリスクも考える必要があります。
ルーフベントなどの架装品がある場合は、設備の状態や修理方法も確認してください。
趣味性の高い車や特殊装備付きの車
トヨタのセリカなど、年式の古い趣味性の高い車では、部品の供給状況が重要になります。また、リアトラフィックモニタなどの運転支援装備がある車では、装備が正常に作動するかも確認したいところです。
車両の価値は購入時の価格だけでは決まりません。長く使うために必要な費用も含めて判断することが大切です。
120回払いの途中で車が故障したらどうなる?
10年間の支払いで注意したいのが、完済前の故障です。例えば、購入から6年目に車が大きく故障したとします。修理に50万円かかると言われ、買い替えを検討することになった。
その場合でも、原則として契約上の残りの支払いが自動的になくなるわけではありません。
残債がある場合は売却条件を確認する
残債とは、まだ支払っていない代金のことです。所有権が販売店やローン会社に留保されている場合、自由に車を売却できないことがあります。120回払いを検討するなら、契約前に、「途中で車を買い替えたい場合、残債はどうなりますか?」と確認してください。
また、ローンの途中で一括返済する場合の条件や手数料も確認しておきましょう。
120回払いを選ぶべき人・選ばない方がいい人
ここまでの内容を踏まえると、120回払いが合うかどうかは、次のように考えられます。
120回払いを検討する余地がある人
- 仕事や家族の事情で一定の車が必要
- 60回払いでは月々の負担が大きい
- 長期返済による支払総額の増加を理解している
- 修理費用や車検費用を別に準備できる
- 長期間使うことを想定した車両選びができる
ただし、これらに当てはまっても、必ず120回払いが適切とは限りません。
120回払いを慎重に考えたい人
- 月々の支払いだけを見ている
- 頭金を払うと生活費がほとんど残らない
- 車検や修理費用を準備する余裕がない
- 数年以内に買い替える可能性が高い
- 年式が古い車や高額な修理が想定される車を希望している
- 収入が不安定で長期の支払い計画を立てにくい
大切なのは、120回払いが良いか悪いかを一律に決めることではありません。自分の生活に合うかどうかを判断することです。
120回払いより60回払いが合うケースもある
例えば、180万円の車を120回払いにするか、120万円の車を60回払いにするか迷っているとします。金利や手数料なしの単純計算なら、180万円を120回払いで月々1万5,000円。120万円を60回払いで月々2万円。その差は月々5,000円です。120回払いの方が毎月5,000円軽くなります。しかし、60回払いなら5年で支払いが終わります。
残りの5年間はローンの返済がなくなり、修理費用や将来の買い替え資金を準備しやすくなります。もちろん、車両の状態や維持費によって結論は変わります。だからこそ、「月々5,000円安くするために、支払い期間を5年延ばす必要があるか」と考えてみてください。
120回払いと信用回復の関係
「120回払いを続ければ信用回復につながるのでは?」そう考える人もいるでしょう。しかし、長期間支払いを続ければ必ず信用情報が改善するというわけではありません。
契約情報が信用情報機関に登録されるかどうかは、契約方式や事業者によって異なります。信用回復を目的に120回払いを選ぶ前に、契約内容と信用情報の取り扱いを確認してください。
カーマッチ本庄駅南店オーナーの石原潤一からあなたへ
2度の債務整理を
人生を立て直す
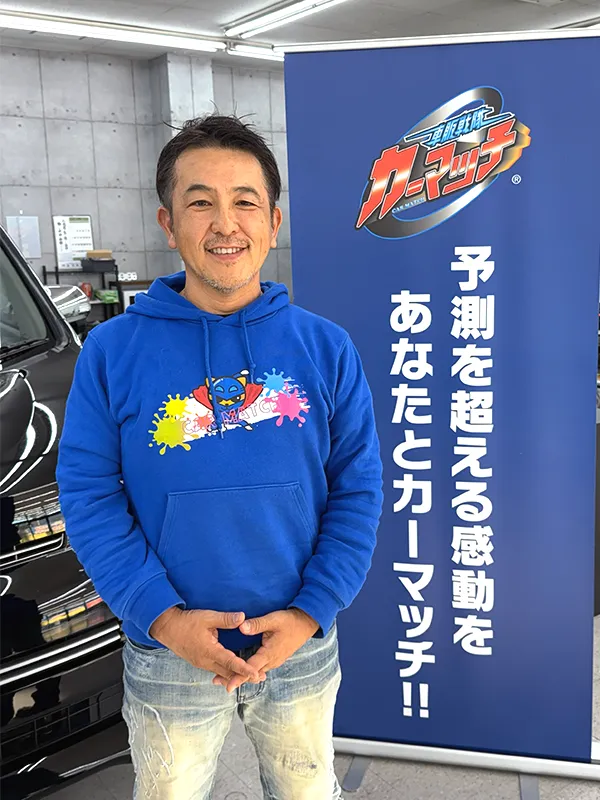 株式会社一期一縁 代表取締役
カーマッチ本庄駅前店オーナー石原 潤一
僕は若い頃、バイクの全日本選手権に挑戦していました。レースを続けるためには、とにかくお金が必要でした。そして気がつけば、借金は3,000万円を超え、毎月の支払いは80万円以上になっていました。
当時の僕は、次の支払いをどうするかばかり考えていました。支払日が近づく。お金を用意する。何とか払う。少し安心する。でも、また次の支払日が来る。そんな生活でした。そして僕は債務整理を経験しました。
だから今、120回払いを希望するお客様がいたら、僕はまず理由を聞きたいんです。「どうして120回払いにしたいんですか?」月々の負担を減らしたい。仕事へ行くために車が必要。家族を乗せられる車が欲しい。理由は人それぞれです。僕は120回払いそのものが悪いとは思っていません。でも、月々の支払いを減らすために、10年間の自由まで小さくしてほしくない。
そう思うんです。10年あれば、人生は大きく変わります。仕事が変わるかもしれない。子どもが成長するかもしれない。引っ越すかもしれない。収入が増えることも、減ることもあるでしょう。その変化の中でも、無理なく車に乗り続けられるのか。僕はそこを一緒に考えたいんです。
あなたの人生に寄り添う
過去よりも今を見て
カーマッチでは、自己破産や任意整理などの債務整理経験がある方、信用情報に不安がある方、ブラックリストと呼ばれる状況の方でも利用できます。一般の銀行やディーラーでは信用情報機関の照会によって審査基準が厳しく、借入がある方や勤続年数が短い方は審査通過が難しいのが現実です。しかしカーマッチは過去ではなく「今返済できるか」に焦点を当てて審査を行います。
カーマッチ本庄駅南店が大切にする「10年後から逆算する車選び」
カーマッチ本庄駅南店では、長期分割を希望する方に対しても、最初から支払回数ありきで車を選ぶのではなく、現在の生活に合う予算を整理することを大切にしています。
なお、カーマッチ本庄駅南店が自社ローンで120回払いに対応しているとお約束するものではありません。 実際に利用できる支払回数や契約条件は個別に確認が必要です。
例えば、月々2万円までなら車に使えるという方がいたとします。その場合、僕たちが考えたいのは、2万円を何年間支払うのか。その車は何年使う予定なのか。車検や修理費用を準備できるか。ほかの生活費を圧迫しないか。ということです。
もし希望車種が予算に合わなければ、車種や年式を見直すことも選択肢になります。カーマッチが目指しているのは、車を売ることだけではありません。車があることで仕事を続けられる。家族との時間が増える。そして生活を立て直すきっかけになる。そんな車選びをお手伝いしたいと考えています。
自社ローン120回払いでよくある質問
自社ローンで120回払いは必ず組めますか?
いいえ。販売店や契約方式によって最大回数が異なり、審査結果によって希望どおりにならない場合もあります。
120回払いなら頭金なしで購入できますか?
頭金の条件は販売店やプランによって異なります。120回払いだから頭金が不要とは限りません。
120回払いは月々1万円から利用できますか?
分割する金額や金利、手数料によります。例えば金利・手数料なしなら120万円を120回で月々1万円ですが、実際の支払額は契約条件によって変わります。
120回払いで納車まで時間がかかりますか?
納車時期は車両の準備、整備、登録手続き、契約手続きなどによって異なります。120回払いという理由だけで納車日が決まるわけではありません。
120回払いは途中で一括返済できますか?
契約によって異なります。繰上返済の可否、精算方法、手数料の有無を事前に確認してください。
まとめ|120回払いを選ぶ前に10年後の自分を考える
自社ローン120回払いを検討する時には、月々の支払額だけを見ないでください。120回払いができる契約なのか。自社ローンなのか、提携オートローンなのか。金利や手数料を含めた総額はいくらか。10年間、車を使い続けられる見込みがあるか。途中で故障した場合はどうなるか。残債や所有権はどうなるか。ここまで確認する必要があります。
120回払いは、月々の負担を抑えるための一つの選択肢です。でも、すべての人にとって最適とは限りません。カーマッチ本庄駅南店オーナーの石原潤一は、かつて借金の支払いに追われ、債務整理を経験しました。
だから僕は、今の支払額だけではなく、これからの人生も一緒に考えたいと思っています。「120回払いなら買えますか?」その質問の次に、「120回払いにしなくても、今の生活に合う車はありませんか?」という相談もしてほしいんです。10年という時間は、人生の中で決して短くありません。
その10年間を、車の支払いに縛られる時間ではなく、車があることで人生を前へ進められる時間にしてほしい。僕たちは、そのための一台を一緒に探したいと思っています。