自社ローンの月々の支払いはいくら?予算別の金額と審査を解説
自社ローンの月々の支払いはいくら?月額1万円・2万円・3万円で購入できる中古車の予算を24回・36回・48回払いで比較。頭金0円・10万円・20万円の違いや維持費、審査、保証人の条件まで詳しく解説します。
「車が必要なのは分かっている。でも、月々いくら払うことになるんだろう?」中古車を探している時、車両価格よりも毎月の支払いが気になる方は少なくありません。
家賃がある。食費や光熱費もかかる。子どもの教育費も必要。今あるローンの返済も続いている。そんな中で、車の支払いが毎月3万円も4万円も増えたら、生活が苦しくなるかもしれない。
だからこそ、
- 自社ローンは月々1万円でも組める?
- 月々2万円なら、どんな中古車を買える?
- 頭金なしでも審査に通る?
と調べているのではないでしょうか。結論からお伝えすると、自社ローンの月々の支払額は、購入総額・頭金・支払回数・手数料などによって決まります。
そして、もう一つ大切なことがあります。月々のローンが2万円でも、車にかかるお金が毎月2万円とは限りません。ガソリン代、任意保険、自動車税、車検、修理費用も必要になるからです。
この記事では、月々の予算から購入可能な金額を逆算し、生活に無理のない車選びを具体的に解説します。
この記事の監修者
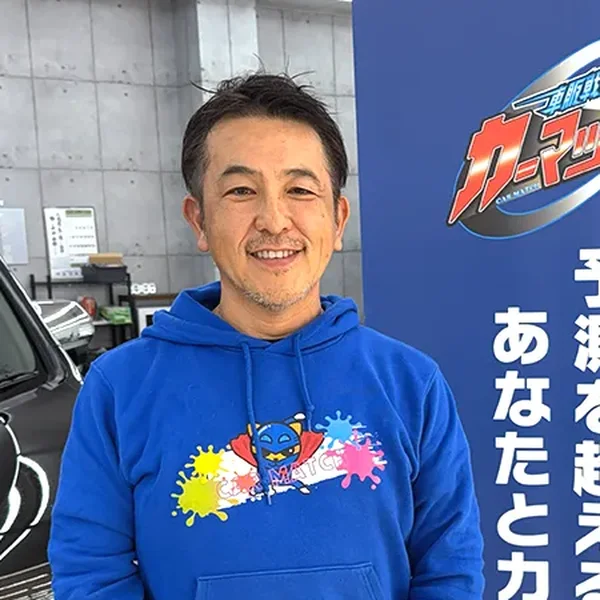
連続起業家として33年。自身も2度の自己破産・債務整理を経験した当事者として、信用情報に不安があるお客様の審査・生活再建に寄り添っています。自己破産や債務整理で苦しんだ経験があるからこそ、同じ状況にいる方の気持ちに寄り添えると思っています。過去ではなく、今とこれからを一緒に考えます。
自社ローンの月々の支払いはいくら?まずは早見表で確認
自社ローンの月々の支払いは、分割する金額と支払回数によって変わります。金利・手数料なしの場合、次のようになります。
| 月々の支払い | 24回払い | 36回払い | 48回払い |
|---|---|---|---|
| 10,000円 | 24万円 | 36万円 | 48万円 |
| 15,000円 | 36万円 | 54万円 | 72万円 |
| 20,000円 | 48万円 | 72万円 | 96万円 |
| 25,000円 | 60万円 | 90万円 | 120万円 |
| 30,000円 | 72万円 | 108万円 | 144万円 |
| 40,000円 | 96万円 | 144万円 | 192万円 |
※金利・手数料なし、ボーナス払いなしの場合の分割対象額です。実際の購入可能な車両価格ではありません。例えば、月々2万円で48回払いなら、分割対象額は96万円です。
ただし、ここに諸費用が含まれていなければ、実際に選べる車両価格は96万円より低くなります。まずは月々の予算を決め、その範囲で購入できる車を探すことが大切です。
自社ローンの月々の支払額はどうやって決まる?
自社ローンの月々の支払額を考える時は、車両本体価格だけでなく、購入に必要な総額を確認します。
月々の支払いを決める4つの要素
- 車両本体価格
- 登録費用や整備費用などの諸費用
- 頭金
- 支払回数と分割手数料
金利や手数料がない場合の基本的な計算方法は、月々の支払額=(購入総額-頭金)÷支払回数です。ただし、実際の契約では分割手数料や保証に関する費用などが加わる場合があります。
金利0%なら安く買える?
自社ローンの中には、金利0%を案内する販売店もあります。しかし、金利が0%でも、車両価格や諸費用、手数料などによって支払総額は変わります。例えば、同じ中古車でも、A店では車両価格80万円、諸費用10万円。B店では車両価格75万円、諸費用20万円。この場合、購入総額はA店が90万円、B店が95万円です。金利だけでなく、実際に支払う総額で比較しましょう。
自社ローンは頭金0円・10万円・20万円で月々いくら変わる?
頭金によって月々の負担は変わります。例えば、諸費用を含めた購入総額が100万円の中古車を購入する場合です。
頭金別の月額シミュレーション
| 頭金 | 分割対象額 | 24回払い | 36回払い | 48回払い |
|---|---|---|---|---|
| 0円 | 100万円 | 約41,667円 | 約27,778円 | 約20,833円 |
| 10万円 | 90万円 | 37,500円 | 25,000円 | 18,750円 |
| 20万円 | 80万円 | 約33,333円 | 約22,222円 | 約16,667円 |
※金利・手数料なし、ボーナス払いなしの単純計算です。同じ100万円の車でも、頭金20万円を用意できれば、48回払いで月々約1万6,667円になります。
一方、頭金なしの場合は月々約2万833円です。その差は約4,166円。年間では約5万円の違いになります。
頭金を増やせば必ず良い?
必ずしもそうではありません。頭金を増やすために貯金を使い切ってしまうと、急な出費に対応できなくなる可能性があります。納車後には、車検やタイヤ交換、修理などが必要になることもあります。
頭金をいくら入れるかは、月々の支払いだけでなく、手元に残るお金も考えて決めましょう。
自社ローンは月々1万円・2万円・3万円でどんな中古車を選べる?
月々の予算によって、検討できる車両価格は変わります。ただし、実際の車種や在庫、審査結果によって条件は異なります。
月々1万円の場合
48回払いなら、金利・手数料なしで分割対象額48万円です。購入総額を抑えた軽自動車などが候補になる場合があります。ただし、年式が古い車や走行距離が多い車では、購入後の整備費用も確認したいところです。
月々2万円の場合
48回払いなら、金利・手数料なしで分割対象額96万円です。軽自動車のほか、条件によってはコンパクトな中古車や年式の古いミニバンなども検討対象になります。
ただし、希望する車種や車両状態によって選択肢は異なります。
月々3万円の場合
48回払いなら、金利・手数料なしで分割対象額144万円です。車種の選択肢は広がる可能性があります。ただし、月々3万円の支払いが4年間続くことを考える必要があります。
「3万円なら払える」ではなく、「3万円を払っても生活に余裕が残るか」を確認してください。
自社ローンの月々の支払い以外に必要な維持費
ここは特に重要です。月々のローンが2万円でも、車にかかるお金は2万円だけではありません。燃料代、任意保険、自動車税、車検、修理費用などが必要です。
車の維持費を月額にすると?
例えば、次のような費用がかかる場合を考えてみましょう。
| 項目 | 月額換算 |
|---|---|
| 自社ローンの支払い | 20,000円 |
| ガソリン代 | 10,000円 |
| 任意保険 | 6,000円 |
| 自動車税の積立 | 3,000円 |
| 車検・整備の積立 | 6,000円 |
| 修理・タイヤ交換の積立 | 5,000円 |
| 合計 | 50,000円 |
※説明用の仮定です。実際の維持費は車種、年齢、走行距離、保険条件、使用状況などによって異なります。この例では、ローンの支払いは月々2万円ですが、車にかかる費用は月額換算で5万円です。
つまり、車を持つためには、毎月5万円程度の予算を考える必要があります。
月々の支払いだけで車を選ぶと危険な理由
例えば、月々2万円の支払いなら大丈夫だと思って車を購入したとします。しかし、納車後に車検が近づき、タイヤ交換も必要になった。その時、まとまったお金を用意できなければ、生活費を削ることになるかもしれません。
自社ローンの月々の支払いは、車の維持費と合わせて考えることが大切です。
自社ローンの月々の支払いは収入の何%が目安?
月々の支払額を決める時は、手取り収入と生活費のバランスが重要です。一律に「収入の何%までなら安全」と決めることはできません。家族構成や家賃、ほかの借入状況によって、無理なく支払える金額は変わるためです。
手取り25万円の家計を例に考える
例えば、次のような生活費があるとします。
| 項目 | 月額 |
|---|---|
| 手取り収入 | 250,000円 |
| 家賃 | 70,000円 |
| 食費 | 50,000円 |
| 光熱費・通信費 | 30,000円 |
| 保険・医療費 | 15,000円 |
| ほかのローン返済 | 25,000円 |
| 日用品・その他 | 25,000円 |
| 残る金額 | 35,000円 |
※説明用の家計例です。この場合、残る3万5,000円をすべて車の支払いに使うのは危険です。車の維持費や急な出費に備えるお金も必要だからです。
月々のローン返済額は、生活費と車の維持費を差し引いてから考える。これが大切です。
自社ローンとオートローンでは月々の支払いが違う?
自社ローンとオートローンでは、契約の仕組みや費用の考え方が異なる場合があります。
自社ローンの特徴
自社ローンは一般的に、販売店が購入者と直接分割契約を結ぶ仕組みです。販売店独自の審査基準で、現在の収入や生活状況を確認するケースがあります。
オートローンの特徴
銀行や信販会社などが関係するオートローンでは、信用情報が審査に影響する場合があります。ディーラーで申し込むローンも、提携する信販会社などが審査を行うことがあります。
月々の支払いはどちらが安い?
どちらが安いかは、契約条件によって異なります。自社ローンが必ず安いわけでも、オートローンが必ず高いわけでもありません。車両価格、金利、手数料、諸費用、支払回数をそろえて比較することが大切です。
自社ローンの月々の支払いと審査の関係
自社ローンを検討する方の中には、一般的なローンの審査に不安がある人もいるでしょう。
- 以前、審査に落ちた
- 信用情報に不安がある
- 債務整理を経験した
そんな事情がある場合です。
月々の支払額を下げれば審査に通る?
月々の支払額を下げることで、返済負担が軽くなる場合はあります。ただし、月額を下げれば必ず審査に通るわけではありません。審査では、収入や生活費、ほかの返済状況などが確認される場合があります。
審査に通過するために必要なこと
審査に通過する方法を一律に示すことはできません。ただし、現在の収入や支出を正確に伝え、無理のない支払額を考えることは重要です。
保証人が必要になることはある?
保証人の条件は販売店や契約内容によって異なります。保証人なしで申し込める場合もありますが、すべての人に適用されるわけではありません。
自社ローンの支払いが延滞したらどうなる?

月々の支払いを考える時は、万が一払えなくなった場合のことも確認しておきましょう。延滞が発生すると、契約内容に応じて遅延損害金が発生したり、督促が行われたりする可能性があります。
延滞が続く場合には、契約上の措置が取られることもあります。
GPSが付いている車はある?
自社ローンでは、契約条件によってGPS機器などを車両に設置する場合があります。ただし、すべての販売店や車に設置されるわけではありません。設置目的、位置情報の取り扱い、費用、支払いが遅れた場合の対応などを契約前に確認してください。
支払いが難しくなった時は?
支払いが難しくなりそうな場合は、放置せず、早めに販売店へ相談することが大切です。相談すれば必ず条件変更できるわけではありませんが、事情を説明する機会を持つことは重要です。
月々の予算から選ぶ中古車の種類

自社ローンで車を購入する場合、月々の支払いと維持費を合わせて考えましょう。
軽自動車
軽自動車は、車種によって税金や燃料代を抑えやすい選択肢です。ただし、年式が古い車や走行距離が多い車では、修理費用も考えておきたいところです。
ミニバン
ミニバンは、家族で使う場合や荷物が多い場合に便利です。日産のハイウェイスターなどのグレードを希望する場合は、車両価格だけでなく維持費も確認しましょう。
セダン・ステーションワゴン
セダンやステーションワゴンは、通勤や長距離移動など、使用目的によって選択肢になります。
クロカン
クロカンなどの車種では、車両の状態に加え、タイヤや駆動系の整備費用も確認しておきたいところです。
ハイブリッド車
トヨタのプリウス(prius)などのハイブリッド車を検討する場合は、燃料代だけでなく、駆動用バッテリーを含むシステムの状態も確認してください。
月々の支払いだけで中古車を選ぶと後悔する理由
月々の支払いが安い車でも、購入後に費用がかかる場合があります。例えば、車検が近い車。タイヤ交換が必要な車。修復歴がある車。走行距離が多く、整備状況が分からない車。こうした車は、購入後の出費を考える必要があります。
納車前に確認したいこと
- 車検の有効期間
- 修復歴の有無と内容
- 走行距離
- 整備履歴
- 保証内容
- 納車時の車両状態
月々の支払いを抑えた結果、修理費用で生活が苦しくなる。そんなことにならないように、購入後の費用も確認してください。
カーマッチ本庄駅南店オーナーの石原潤一からあなたへ
2度の債務整理を
人生を立て直す
 株式会社一期一縁 代表取締役
カーマッチ本庄駅前店オーナー石原 潤一
僕は以前、毎月80万円以上の借金返済をしていた時期がありました。バイクの全日本選手権に挑戦していた頃です。レースを続けるために仕事を増やし、必死でお金を稼ぎました。
でも、稼いだお金は次の支払いで消えていく。借金は3,000万円を超えました。そして28歳で債務整理を経験しました。あの頃の僕は、毎月の支払日が近づくことが怖かった。支払額を見るだけで、気持ちが重くなる。そんな生活をしていました。だから今、自社ローンの相談に来る方が、「月々いくらになりますか?」と聞いてくれた時、僕は金額だけを答えたくありません。「その金額を払って、生活は大丈夫ですか?」と聞きたいんです。月々2万円なら払える。でも、2万円を払ったら食費を削らなければならない。子どもに必要なものを買えなくなる。急な病気や修理に対応できなくなる。それでは、車を買えたとしても安心できません。僕自身、お金の問題で人生が行き詰まった経験があります。だからこそ、同じような思いをしてほしくないんです。
車を買うために生活を犠牲にするのではなく、生活を良くするために車を選んでほしい。僕はそう考えています。
あなたの人生に寄り添う
過去よりも今を見て
カーマッチでは、自己破産や任意整理などの債務整理経験がある方、信用情報に不安がある方、ブラックリストと呼ばれる状況の方でも利用できます。一般の銀行やディーラーでは信用情報機関の照会によって審査基準が厳しく、借入がある方や勤続年数が短い方は審査通過が難しいのが現実です。しかしカーマッチは過去ではなく「今返済できるか」に焦点を当てて審査を行います。
カーマッチ本庄駅南店は月々の予算から車を考える
カーマッチ本庄駅南店では、車を売ることだけを目的にしていません。車が必要な理由を聞き、今の生活に合った購入方法を一緒に考えることを大切にしています。
例えば、
- 月々1万5,000円以内で通勤用の車を探したい
- 子どもを乗せるミニバンが必要だけど、月々3万円は厳しい
- 一般的なローンの審査に不安がある
そんな相談から始められます。ただし、希望する月額で必ず購入できることや、審査に通ることを保証するものではありません。実際の契約条件は、車両や審査結果によって異なります。大切なのは、購入後の生活を苦しくしないことです。
相談する時に伝えてほしい4つのこと
- 希望する月々の支払額
- 頭金として用意できる金額
- 希望する車種や使用目的
- 現在の収入と生活費の状況
最初からすべて正確に決まっていなくても構いません。相談しながら整理していきましょう。
LINEでそのまま使える相談文
「自社ローンについて相談したいです。希望する月々の支払額は〇万円以内です。頭金は〇万円ほど用意できます。希望する車種は〇〇です。現在の収入や生活状況に合わせて、無理のない車を探したいと思っています。
購入できる車の予算や、審査について教えてください。」この内容を送っていただければ、相談の条件を整理しやすくなります。※相談しただけで購入が決まるわけではありません。利用可能な条件は個別に確認が必要です。
自社ローンの月々の支払いでよくある質問
自社ローンは月々1万円から組める?
月々1万円になる契約も考えられますが、車両価格や頭金、支払回数、手数料などによって異なります。
頭金なしなら月々いくらになる?
購入総額と支払回数によって異なります。頭金なしの場合は、分割対象額が大きくなるため、月々の負担も増える傾向があります。
自社ローンの審査に通るか不安です
自社ローンでは、現在の収入や生活状況などを確認する販売店があります。ただし、審査基準は販売店によって異なり、必ず通るわけではありません。
自社ローンで信用回復できる?
支払いを続ければ必ず信用回復するわけではありません。信用情報機関への登録状況は契約方式や事業者によって異なります。
月々の支払いを途中で減らせる?
契約内容によって異なります。支払条件の変更が可能かどうかは、販売店へ確認してください。
オトロンの月々の支払いはいくら?
オトロンでも、車両価格や頭金、支払回数などによって月々の支払額は異なります。最新の見積りを確認してください。
まとめ|自社ローンは月々いくら払えるかから考えよう
自社ローンの月々の支払いは、車両価格、諸費用、頭金、分割回数、手数料などによって決まります。月々1万円なら、どんな車が選べるのか。月々2万円なら、生活に余裕が残るのか。月々3万円なら、何年間支払いを続けるのか。こうしたことを確認することが大切です。
そして、車の支払いだけでなく、燃料代、保険、車検、修理費用も考えてください。カーマッチ本庄駅南店オーナーの石原潤一は、かつて借金の返済に追われ、債務整理を経験しました。
その経験があるからこそ、僕は車を売る前に、お客様の生活を知りたいと思っています。
- 月々いくらなら無理なく払えるのか分からない
- 頭金がないけれど、車が必要
- 審査が不安で相談する勇気が出ない
そんな時は、今の状況を聞かせてください。車を買うことが目的ではありません。その車があることで、仕事を続けられる。家族との時間を守れる。毎日の生活を少しずつ立て直せる。
僕たちは、そんな未来につながる車選びを一緒に考えたいと思っています。